越南股市正进入新的发展阶段,中长期融资需求持续扩大,首次公开募股(IPO)活动受到企业和投资者的关注。有专家提出,评估一宗IPO不应只看企业募到多少钱、股票以什么价格发售,以及挂牌后价格涨跌,更关键的是企业获得公众资金后如何使用这些资源,以提升竞争力、改善经营效率并为股东创造长期价值。
Dragon Capital曾提出支撑2026年市场的三项因素:市场升级路线图使越南能够接触更大规模的国际资金;宏观环境稳定带动国内投资者信心上升;企业利润预计增长19%,叠加2025年至2027年的IPO浪潮。该基金预测,上述期间IPO交易总规模可能达到约500亿美元,折合约1300万亿越南盾。其中基础设施领域预计规模最大,为138亿美元(约36万亿越南盾),其次是消费128亿美元(近33.4万亿越南盾)和金融服务50亿美元(约13万亿越南盾)。
今年上半年,和发农业、LPBank证券和绿色电器三宗大型IPO受到关注,合计募资约188280亿越南盾,相当于发售方案上限的94.7%。这一规模约为TCBS、VPBankS和VPS在2025年三宗IPO总值的52.8%。进入第三季度,部分交易继续获得投资者关注,但发售后的股价走势显示,机会并不总如最初预期。
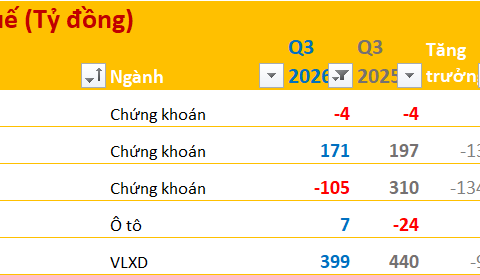
Vietstock截至2026年10月14日的初步统计显示,近期IPO及新挂牌的12只股票中,有9只交易价格低于开始交易时的参考价。这一统计需要结合每宗IPO的发售价、首日参考价和市场因素具体分析,但也提出一个问题:IPO在发售时受到市场欢迎,并不等于股票开始交易后投资者就能获利。若企业募足资金但股价一年后明显下跌,这宗交易是否还能视为成功;反之,若首日股价大涨,是市场高度评价企业,还是发售价未充分反映企业价值,都需要从企业、投资者和资本市场整体发展多个角度看待。
KAFI证券领导层表示,企业发展机会不仅来自获得新资金,还取决于资金配置能力、业务组织、技术应用和风险控制。KAFI汇总10家大型证券公司数据指出,经纪业务收入占比从2021年的约28.2%降至2026年上半年的14%,融资融券收入占比则从18.4%升至35%。这一变化反映证券公司业务重心转移,资本能力、资金成本管理、技术和服务的角色日益重要。但资本规模扩大也带来新挑战:新股发行后所有者权益大幅增加,若利润未相应增长,净资产收益率(ROE)可能下滑,企业不仅要解决融资问题,还要证明能有效使用新资源。
为讨论融资与用资策略、公司治理、信息透明及IPO后持续创造价值的能力,青年报与KAFI证券定于10月21日下午在河内举办“从IPO到长期价值”座谈会。活动设两场讨论,第一场主题为“IPO开启股东与企业的新阶段”,探讨怎样才算一宗成功的IPO;第二场主题为“拿到股东的钱后,企业欠他们什么”,聚焦募资后企业的责任。与会者预计包括证券市场监管机构代表、企业、投资机构和金融专家,讨论资金使用效率、信息披露责任、公司治理、股东权益保护以及评估长期价值创造能力的标准。
 越南中文社