河内一名法律咨询人员近日在税务应用eTax上发现,自己的个人资料和税号早在2015年就被用于注册一家餐饮服务企业,该企业成立一年后便离开注册地址,拖欠数十万越南盾营业执照税,税务部门已通报企业逃离注册地。她表示,为保护自身权益已向公安报案,并向财政厅发送信息以追溯企业注册相关资料,职能部门还在核实她是否从该企业获得利益,目前她仍在等待结论。
类似情况并非个例。一名在社交平台讲述经历的当事人称,自己因工作需经常出境,却在没有欠税、没有违法、也没有成立企业的情况下被暂缓出境,原因是有人利用其个人信息注册了一家企业。该当事人说,两个多月前收到eTax系统通知,称其名下企业不在注册地址经营,本人被暂缓出境;此后已向公安、企业登记机关和税务机关提交多份建议书和报案材料,但问题至今未解决。
根据现行规定,涉及税务义务的部分情形下,企业法定代表人可能被采取暂缓出境措施,其中包括税号处于03或06状态的企业,尤其是被认定已不在注册地址经营的企业。有被冒名者表示理解清理“幽灵企业”、防止税收流失的必要性,但提出被冒名者与故意违法者应属两类不同对象,希望明确由谁保护被冒名者的权益。
税务部门已就纳税人需注意的事项作出说明。对于不在注册地址经营(状态06)的纳税人,有两条处理方向:恢复税号,或办理终止税号效力手续。若申请恢复税号,需按规定完善材料和手续,同时将欠税降至规定门槛以下——从事经营的个人和经营户主低于5000万越南盾,企业、合作社及合作社联合社低于5亿越南盾,并须在税务部门通知之日起30天内完成;逾期未办可能被列入暂缓出境范围。若不再继续经营,可办理终止税号效力手续并完成相关材料,由直接管理的税务部门按具体情况指导必要程序。
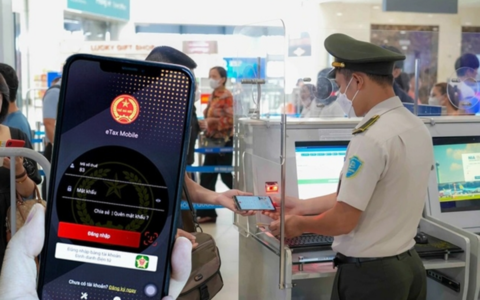
对于正在经营、暂停经营、等待解散等不属于状态06的纳税人,处理方式是完成纳税义务,将欠税总额降至规定门槛以下。税务部门表示,纳税人可通过eTax Mobile应用或税务部门公共服务门户缴款,当缴款被记录且欠税降至门槛以下后,暂缓出境措施的取消时间约为3至5分钟。
在社交平台的讨论群组中,被冒名者互相分享解除暂缓出境通知的经验。一名自称已是第二次被冒名的当事人称,从去年至今提交了许多报案材料、多次前往职能部门,但档案仍停滞无人处理,今年因税号清理行动各方才开始更密集介入。他建议被冒名者不要被动等待,应持续向有关部门递交材料,并尽早直接联系负责税务干部登记被冒名情况,因为一旦暂缓出境令生效,只能通过完成纳税义务才能解除。

 越南中文社