

越南年末资金成本上升正传导至企业。河内一家房地产企业在2026年8月28日以资产抵押借款57亿越南盾、期限9个月,初始优惠年利率10.6%;一个月后接到利率调整通知,新利率升至15.3%,一次调整即增加4.7个百分点,较原利率高出约44%。按该笔贷款计算,企业每月需多付近2.23亿越南盾利息。
让企业担忧的不只是已产生的利息。上述企业面临的问题是:如果这只是第一次调整,合同剩余月份利率还会走到什么水平。房地产市场交易缓慢,变现产品回笼资金困难,企业也无法通过提价来弥补新增的利息成本。
从银行方面看,年末加息潮有其资金面原因。2026年前9个月经济同比增长9.01%,截至9月底信贷增长11.59%,而存款仅增长9.78%。这一错位形成流动性压力,迫使银行更激烈地争夺存款。
利率压力已体现在挂牌水平上。私营银行中,Bac A Bank 12个月存款年利率为7.1%,LPBank和Saigonbank为7.2%,Sacombank为7.5%;大额存款或满足特定条件的实际利率一度达9%至10%。贷款端,Techcombank平均年利率11.2%,OCB为10.94%,BVBank为10.8%,Viet A Bank为10.76%,Bac A Bank为10.5%,TPBank为10.47%。
PSI Research认为,短期内银行间争夺资金的竞争仍将激烈。第50/2026/TT-NHNN号通知将贷存比上限从85%提高至95%,有助于缓解眼前流动性压力,但在系统迈向巴塞尔III标准的过程中,并不能消除长期增加稳定资金来源的需求。
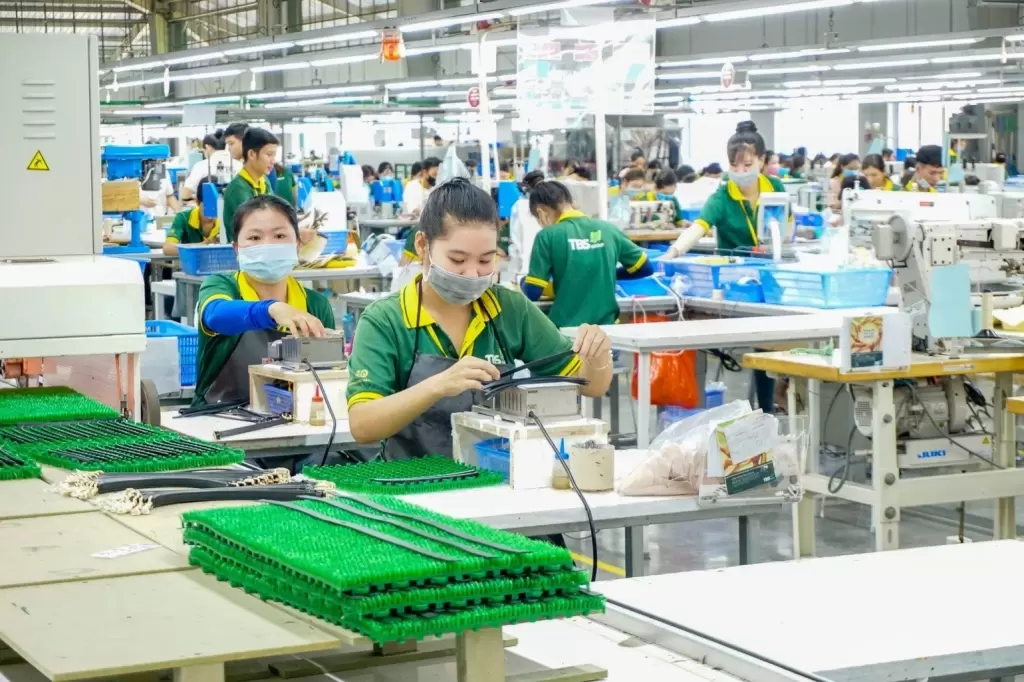
成本压力对加工业、制造业、零售业和建筑业企业尤为直接。优惠期结束后,浮动贷款利率通常按基准利率加边际计算;而购买力尚不均衡、市场竞争激烈、不少出口订单已锁定价格,企业难以提价转嫁成本。年底流动资金需求上升,若资金成本过高,企业可能收缩生产或推迟投资计划。
银行与政策层面已有所动作。总理黎明兴要求银行压缩成本、推进数字化转型,以腾出每年下调1至2个百分点的利率空间,并优先向生产、出口、高科技、配套工业、农业和创新领域配置资金。越南国家银行要求银行推出面向中小企业的信贷计划,利率至少比平均贷款水平低1个百分点。
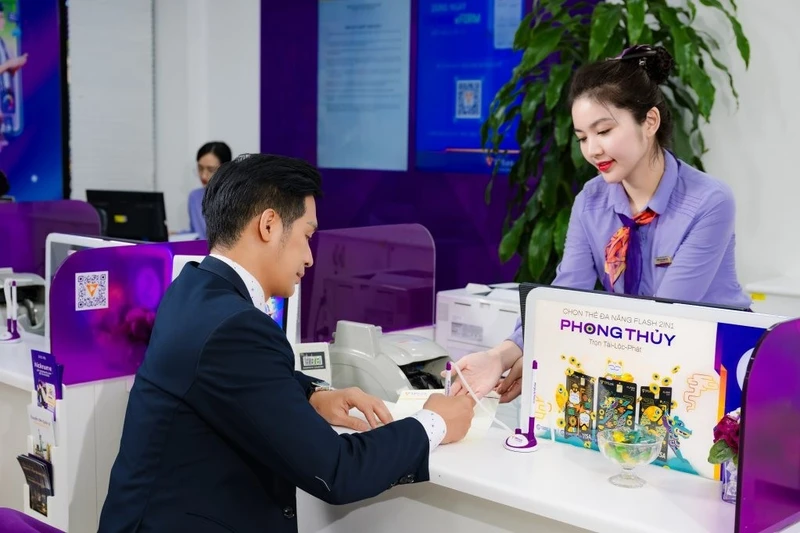
商业银行也推出分享措施。HDBank推出10万亿越南盾信贷包,补充流动资金贷款期限最长6个月,固定年利率7.1%;BIDV公布500万亿越南盾(注:原文为50 nghìn tỷ đồng,即50万亿越南盾)计划,面向优先领域中小企业和经营户,利率较通常水平下调1至1.5个百分点。这些被视为积极信号,但在筹资成本仍高的情况下尚不能解决全部问题。
银行经济专家艮文力提醒,财务成本上升可能使企业对借贷、投资和扩大生产更加谨慎,进而影响整体增长动力。国际金融公司指出,越南信贷与GDP之比已接近150%,银行系统无法长期独自承担经济的中长期资金需求,企业债券市场、投资基金和国际资本需要健康发展以分担压力。

 越南中文社

