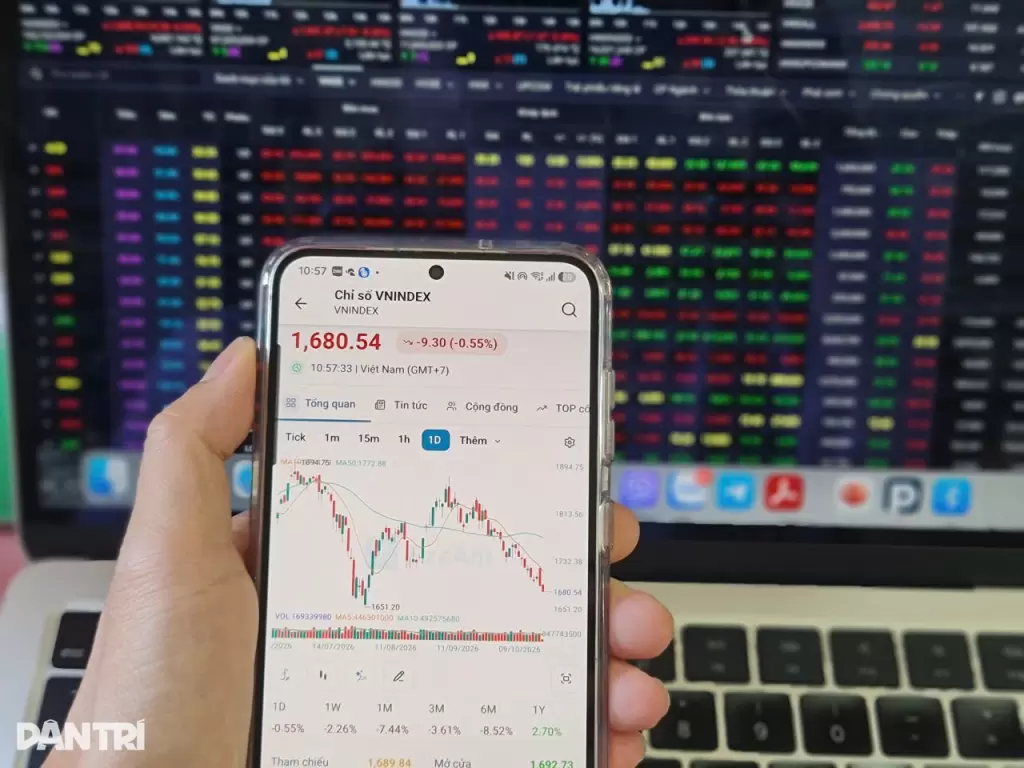
10月20日上午的交易中,越南股市继续表现疲弱,VN-Index下跌近9点至1680点,延续一个月来的跌势,相继跌破1800点和1700点支撑位。胡志明市证券交易所(HoSE)截至10时30分的成交额仅超过3.6万亿越南盾,流动性处于低位,外资仍保持净卖出。
Dragon Capital在9月市场更新报告中分析,越南第三季度经济增长近10%,而股市却出现调整,两者存在关联:投资活动既推动经济增长,也增加资本需求并对融资成本构成压力。9月股市主要反映资本成本上升的影响。FTSE Russell自9月21日启动市场升级,仍不足以扭转外资净卖出趋势,外资在HoSE净卖出额外1.87亿美元。
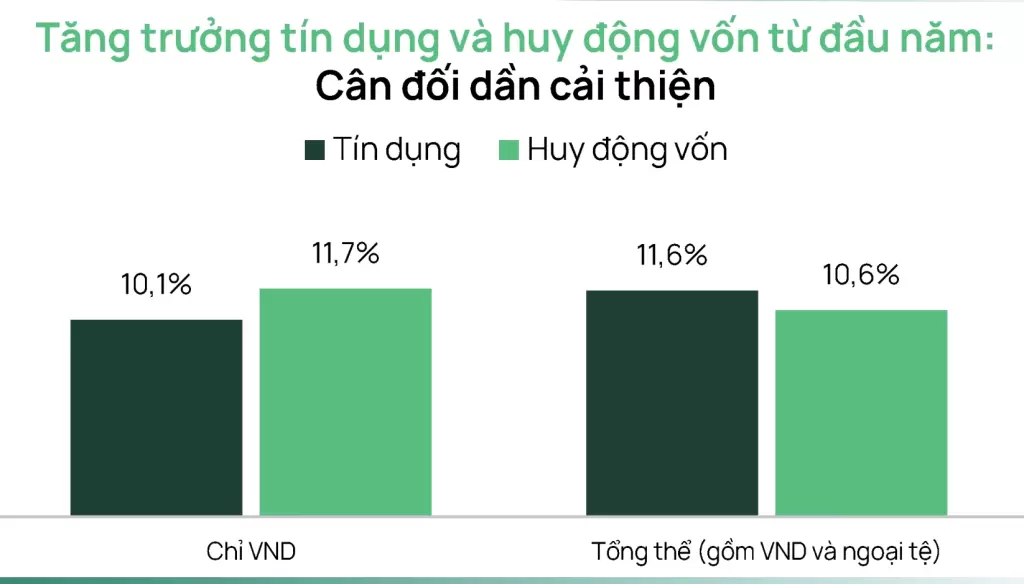
Dragon Capital专家预期,当长期存款利率见顶后,经济增长与股市表现之间的差距将逐渐缩小。初步信号显示,资金动员与信贷之间的平衡正在改善:年初以来越南盾存款增长11.7%,超过信贷增长10.1%。该基金分析称,这反映利率上升后越南盾贷款需求有减弱迹象,而储户对更具吸引力的存款利率作出反应。
估值方面,VN-Index基于过去12个月盈利的市盈率为13.5倍。但VIC、VHM、VPL、STB和LPB五只领涨股推高了整体估值和表现。若剔除这五只股票,VN-Index年初以来下跌9.4%,市盈率11.4倍,低于2025年4月关税波动时期的底部,接近2020年和2022年底部区域。Dragon Capital认为,在当前经济增长近10%、资金与信贷平衡开始改善的背景下,预期利润与风险之间的对比相对具有吸引力,但估值改善仍需时间,直到存款利率开始降温。
存款利率已出现下调迹象。截至10月20日上午,已有15家银行宣布下调存款利率,主要针对6个月及以上期限,普遍降幅为每年0.5个百分点,最高0.7个百分点。这些银行包括ACB、TPBank、Sacombank、SeABank、PGBank、VCBNeo、BVBank、LPBank、BacABank、OCB、NamABank、BaoVietBank、NCB、VietBank和KienlongBank。
此次降息浪潮发生在10月19日上午越南国家银行行长范德印与46家商业银行代表会面之后。根据会议要求,各银行须将6个月及以上期限的挂牌存款利率至少下调0.5个百分点,同时将制造业、经营和优先领域的贷款利率下调1.5至2个百分点。与此同时,Vietcombank、BIDV、Agribank、Sacombank、SHB、MB等多家银行也推出了贷款利率下调1.5至2个百分点的计划,重点面向生产经营和优先领域。

 越南中文社