

Coteccons公布业绩并计划拓展个人住宅业务。这一动向出现在公司经历重组、规模回升之后,也正值建筑行业利润率偏低、竞争激烈的阶段。
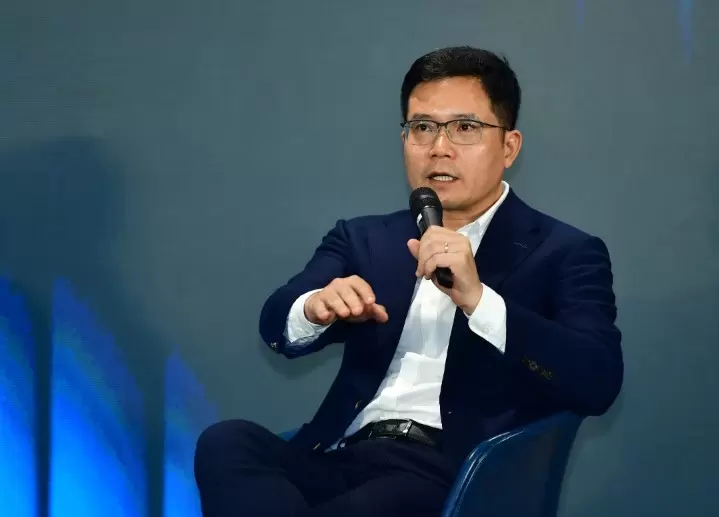
FiinGroup董事长阮光顺回顾,七年前Bolat Duisenov接手Coteccons时,不少机构投资者曾质疑这位年轻、出身金融领域的管理者是否懂得做建筑。阮光顺称,经历波动和艰难的重组后,Coteccons已经回归,规模甚至超过此前的黄金时期,仍是建筑行业领先企业之一。
阮光顺指出,建筑行业利润率低、竞争程度高,营收规模大并不等于经营效率好,更不能保证现金流健康。对建筑企业而言,项目管理能力、成本控制和应收账款回收,可能决定企业是可持续增长,还是规模扩张的同时财务风险上升。他举例说,如果明年营收达到42万亿越盾,但应收账款增加约1万亿至1.5万亿越盾,就会重新陷入困难。
在客户结构上,阮光顺强调要多元化,尤其是面向外商直接投资企业。他认为这类客户对质量、进度和项目执行标准要求较高,但也可能带来更好的经营条件;大型项目的业主不只看投标价格,还会评估承包商的财务能力、稳定性和执行能力,国际企业可能聘请专业机构对承包商进行评估打分。
阮光顺还提到,Coteccons可以拓展基础设施、港口和机场等领域,但不应在所有方向同时铺开。他引用Bolat此前的建议说,资源要像捏住水管一样集中,才能形成速度。他认为企业应选择与核心能力匹配的领域,聚焦优质客户,优先选择回款路径清晰的项目。
在ESG方面,阮光顺认为环境、社会和治理标准会影响Coteccons的竞争力,尤其是拓展国际客户时。建筑行业的社会责任不仅包括社区项目,还直接涉及工作条件、劳动安全以及对工程师、企业员工和分包商人员的关怀。他称Coteccons在关爱劳动者方面已有值得肯定的活动,但需要继续提升执行质量,而不停留在报告或形式性承诺上。
阮光顺还给出行业利润率的参照:营收约34万亿越盾时,EBITDA利润率达到5%至7%已属行业较高水平;若缺乏差异化优势,EBITDA利润率可能只有3%至4%,净利润率约为2%至3%。他认为,Coteccons要改善效益,需要形成执行能力、服务质量、风险管理和接触愿意为质量支付更好价格客户的能力等方面的优势。
阮光顺最后强调,快速增长容易,有质量的增长才难。对Coteccons而言,接下来的阶段不仅取决于市场机会或雄心勃勃的战略,还取决于企业能否把已选择的方向执行到底。

 越南中文社


