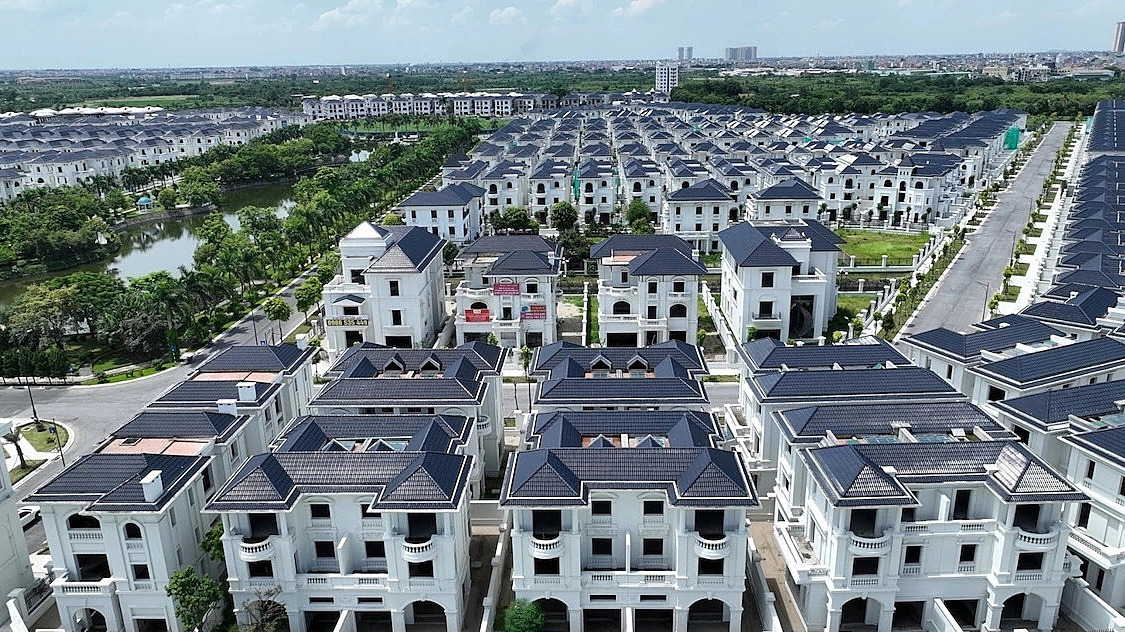
河内别墅与联排住宅市场在2026年第三季度出现供应放量,但成交未能同步跟上。CBRE越南的数据显示,当季河内新开盘1517套,较上一季度增长37%,较2025年同期增长144%。这是相对此前几个季度明显偏大的供应规模。
新增供应多位于较好地段,带动初级市场报价走高。三季度河内别墅、联排的平均一手报价达到每平方米土地2.47亿越南盾,不含增值税、维修基金和折扣,环比上涨18%,同比上涨33%。
与供应和报价上升形成对比的是成交偏弱。三季度河内合计售出逾500套,约相当于当季新供应量的30%,且大部分成交量来自此前已开盘、仍有存货在售的项目。CBRE越南认为,这一吸收率说明市场处于高度筛选阶段,主要是财务能力强、较少依赖银行贷款的买家才具备在当前价位入场的条件。
二级市场则出现价格回调。三季度河内别墅、联排的平均二手报价约为每平方米土地1.83亿越南盾,环比下降6%,同比下降4%,价格水平已回到2025年二季度附近。CBRE越南将这一调整归因于高利率环境下持有别墅、联排产品的投资者面临流动性压力,不得不下调价格预期以刺激需求。
同一份报告中,胡志明市旧范围市场走势相反:三季度新推仅30个产品,来自一个已建成运营的城区项目的后续阶段;一手均价降至每平方米土地约2.14亿越南盾,环比下降0.6%,同比下降29%。CBRE越南称,同比大幅下调主要因一个大型城区项目自2026年二季度起以低于全市场均价约40%的水平开盘。
CBRE越南研究咨询部执行董事杨垂蓉表示,住宅销售市场仍承受高利率、低流动性和投资者谨慎情绪的压力,尽管重点基础设施项目和区域连通前景改善提供一定支撑。她称实际居住需求继续占主导,推动开发商调整产品结构、面积和销售政策以更贴合购房者支付能力。该机构预计,2026年剩余月份及2027年胡志明市旧范围的新供应可能继续减少或推迟开盘。
 越南中文社