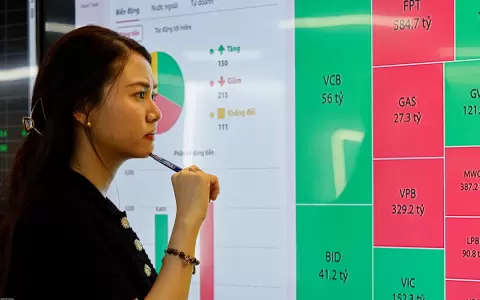
Dragon Capital研究主管邓月明估算,越南经济每年存在120亿至150亿美元的资金缺口,需通过股票、企业债券、政府债券等长期渠道弥补。该机构指出,若要在2026至2030年维持GDP每年超过10%的增长,越南需约1.46万亿美元总投资,接近上一阶段的两倍。
这一测算的背景是融资结构高度集中于银行。Dragon Capital的数据显示,越南信贷余额已达GDP约145%,银行信贷占经济融资的82.8%,股票市场约占4.1%,债券占13.1%。该机构认为,资本市场仍有较大发展空间。
越南在《至2045年越南金融市场总体改革方案》中提出,将金融市场建设为经济高效筹资渠道,按市场原则运行。亚洲开发银行首席经济学家裴明甲表示,改革目标不是降低银行作用,而是发展互为补充的资本渠道,尤其是中长期资金供给。他警告,过度依赖信贷可能加大通胀压力和资产质量风险。
越南股市自9月21日起被FTSE Russell列为次级新兴市场。越南国家证券委员会副主席裴黄海表示,升级带来吸引资金流入的机会,但能否维持吸引力取决于市场实际运行质量。他提出推动首次公开募股与上市挂钩、为符合条件的外资企业参与市场创造条件、推进国企撤资与上市,并要求企业提升治理和信息披露标准。
裴黄海还提出,市场需现代化基础设施、提升监督能力,按路线图落实中央对手方清算机制(CCP),并配合数字技术和人工智能尽早识别风险。另一项任务是推动投资者结构更均衡、专业化,提高机构投资者作用,鼓励长期投资和通过基金投资。

 越南中文社