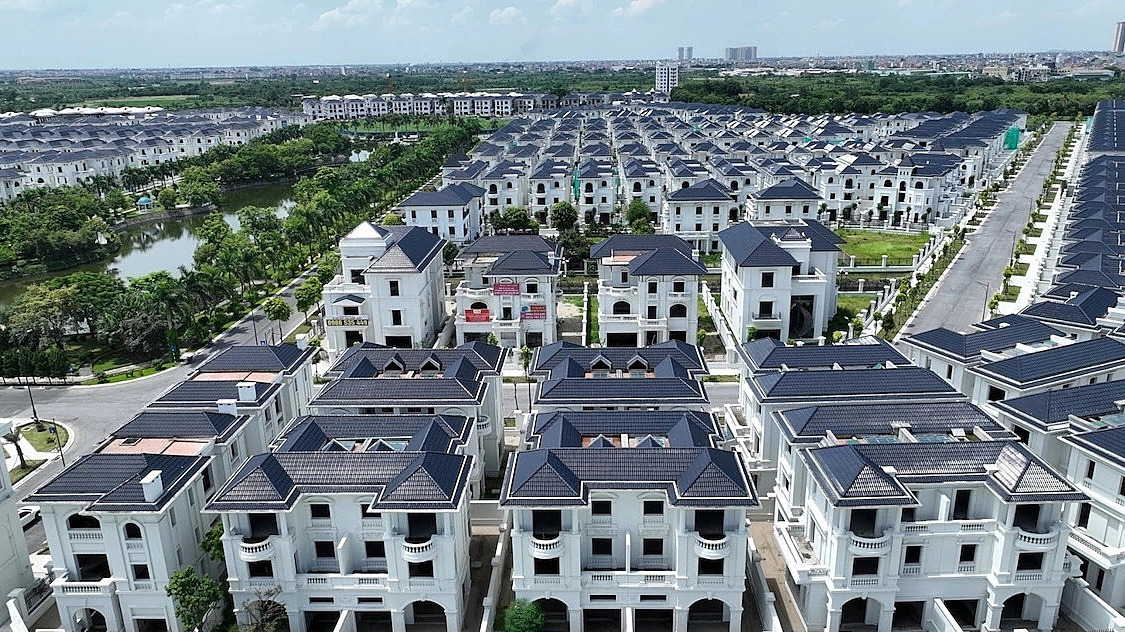
河内别墅与联排住宅市场在2026年第三季度出现供应明显放量,但成交未能同步跟上。CBRE第三季度河内房地产市场报告显示,该季度新增开盘1517套,较上一季度增长37%,较去年同期增长144%。以季度供应规模衡量,这一数字高于此前多个季度。
新增供应主要集中在交通连接条件较好的区域,尤其是三环路和三环半路沿线。CBRE报告称,新项目所处位置在交通连接上的优势,也推高了初级市场的报价水平。第三季度河内别墅、联排初级平均报价为每平方米土地2.47亿越南盾,不含增值税、维修基金和折扣,环比上涨18%,同比上涨33%。
与供应增长形成对比的是成交表现。第三季度市场录得逾500套成交,约相当于当季新增供应的30%。CBRE指出,大部分交易来自此前已开盘、继续分销初级库存的项目。该机构认为,偏低的吸纳率表明市场正处于高度筛选阶段;在当前价格水平下,财务实力较强、较少依赖银行贷款的客户群体更有能力入市。
二级市场则呈现另一方向的变化。第三季度别墅、联排二级市场平均报价约为每平方米土地1.83亿越南盾,不含增值税和维修基金,环比下降6%,同比下降4%,回落至与2025年第二季度相当的水平。CBRE认为,这反映在利率维持高位的情况下,持有别墅、联排的投资者面临流动性压力,部分卖方不得不调整价格预期以寻找买家。
对于第四季度,CBRE预计供应可能回升,前提是开发商将上一季度推迟的货源推向市场。新增供应可能来自河内郊区的大型都市区项目,包括Vinhomes Ocean Park 3、Alluvia City和Vinhomes Olympic Ngọc Hồi,这些项目的推进进度和开盘规模将影响年末全市场供应。CBRE预计2026年全年河内别墅、联排新增供应约达5000套。报告同时指出,2026年前9个月该类新增供应已超过2025年全年规模。
CBRE河内分公司高级总监阮怀安(Nguyễn Hoài An)表示,河内住宅市场在经历约两年连续增长后正进入再平衡阶段,供应更充裕但成交分化加深,竞争优势日益倾向于满足实际需求、位置良好或销售政策有吸引力的产品。她认为,第四季度利率走势和大型开发商的推盘决定,将是影响市场能否在进入2027年前改善的两个主要因素。

 越南中文社