

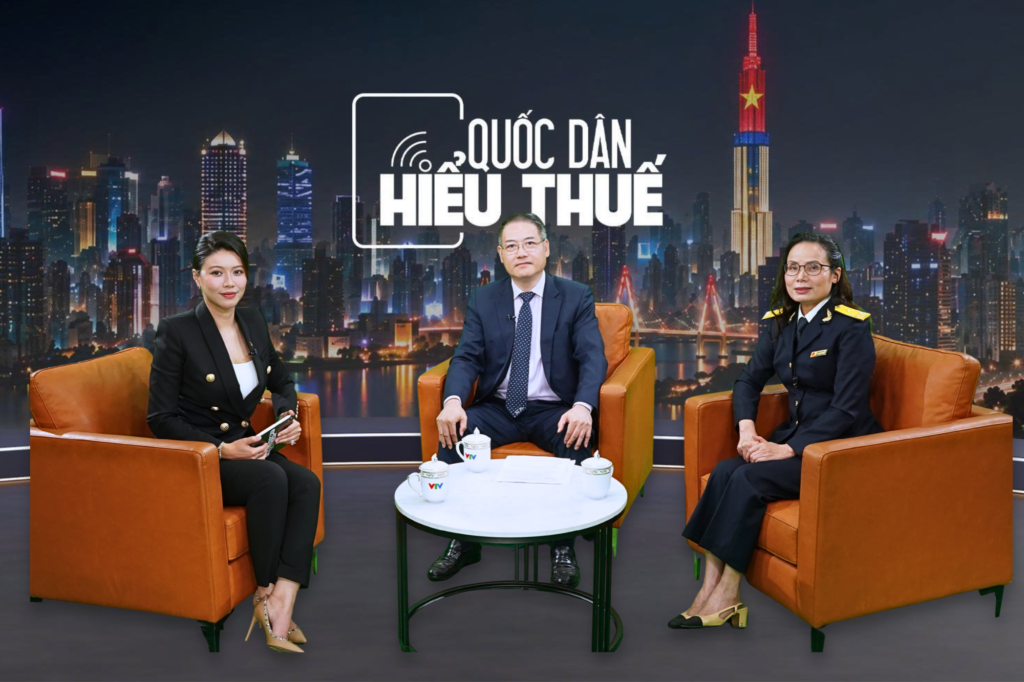
越南财政部税务局官员与德勤越南专家在一档电视节目中说明,关联交易转让定价档案的立案门槛拟从200亿越南盾提高到500亿越南盾。这一调整旨在减轻企业合规成本和手续负担,但企业须同时满足多项条件才能适用免税。
税务局检查司副司长苏金凤在节目中澄清,转让定价是集团内部为买卖商品、服务、无形资产和分摊成本而实行的内部定价政策,若不遵循市场原则以优化集团利润,才构成违规。她指出,逃税在税收管理法中有明确规定,虚高价格等行为不属于转让定价,不能将两者混为一谈。
德勤越南税务与法律咨询副总监裴玉俊表示,转让定价可能发生在国内外企业之间,也可能发生在国内企业之间,并非仅涉及外资集团。对于新门槛,企业除营收低于500亿越南盾外,还须满足至少两项条件:一是不存在与母公司、集团内公司或国内集团内公司之间的无形资产交易;二是确保净利润率达标,目前基本档为生产10%、加工15%、分销5%。
苏金凤强调,免于立案不等于免于申报,企业仍须按第132号法令附录1申报关联交易信息。裴玉俊表示,若税务机关发现档案信息不合理,有权核定利润率,追征税款差额并处以20%罚款。专家建议企业财务负责人主动审查内部交易、自评利润率并准备市场可比数据。

 越南中文社

