
扩大经济机会
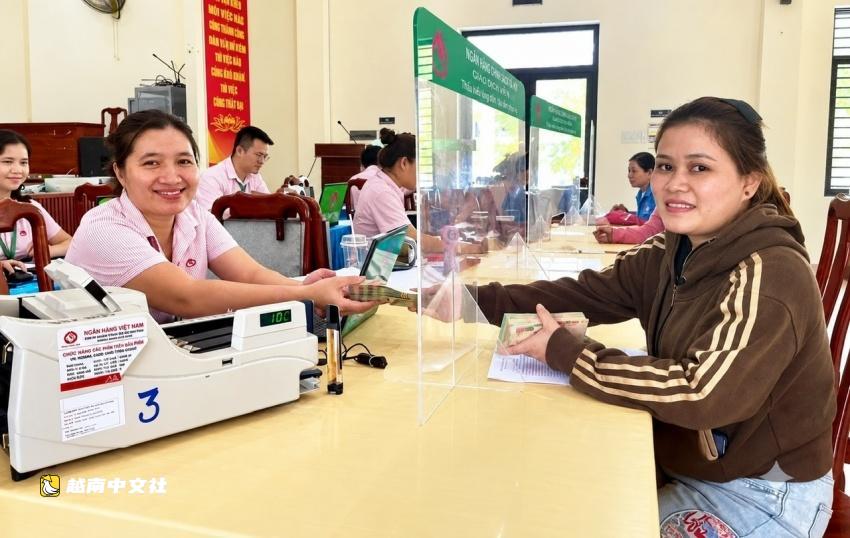
在岘港,许多妇女正在利用政策信贷来启动或扩大其生产经营活动。越南社会政策银行岘港分行行长段玉忠表示,2025年,越南社会政策银行岘港分行通过越南妇女联合会向26774名客户发放了贷款,发放总额为7872万美元。前八个月,相应数字为16369名客户和5652万美元。
岘港只是全国范围内更广泛的政策信贷部署的一个例子。根据越南社会政策银行的数据,截至6月30日,与社会政治组织协调管理的政策信贷余额达到178.8亿美元,占该银行未偿贷款总额的98.39%。
仅通过越南妇女联合会管理的未偿贷款就达到66.9亿美元,比2025年底增加了5.5204亿美元,占委托未偿贷款总额的37.40%。该联合会管理着59770个储蓄和信贷小组,为近250万名客户提供服务。
这一规模表明,妇女是政策信贷的主要受益者之一,融资需求不仅来自已经经营生产或商业机构的妇女,也来自那些寻求建立新生计的妇女。
根据具体计划和资格要求,妇女可以获得针对贫困户、近贫户、刚脱贫户的融资,以及支持创造就业、保留和扩大就业的计划,还有其他各种政策信贷计划。
对于创业妇女来说,贷款可用于购买种畜、投资畜牧设施、购买库存或补充营运资金。对于已经拥有成熟商业模式的妇女,融资可以帮助扩大规模并产生额外收入。
“资金的有效性首先必须源于借款人自身的能力和家庭的实际情况。一个好的商业计划不一定非要涉及大规模模式,”段玉忠说。“对许多家庭来说,一个小型生产设施、一家小商店、一群牲畜、一个合适的生产模式,或者一个需求稳定的服务企业,都可以产生可观的收入。重要的是贷款用于预期目的,符合计划的商业模式,并有能力产生收入来偿还债务。”

不仅仅是贷款
要使生产或商业模式有效运作,借款人需要了解他们将如何使用资金、谁将购买他们的产品,以及现金流将如何产生和循环。这就是为什么政策信贷要与地方当局和委托的社会政治组织密切协调组织。
在基层,这些组织共同努力宣传政策信息、提供指导、评估贷款申请、进行监测,并在整个贷款过程中陪伴借款人。
越南妇女联合会在将融资带给其成员方面发挥着重要作用。储蓄和信贷小组网络提供了一个额外的社区级渠道,借款人可以通过该渠道交流经验、维持储蓄并共同监测资金使用情况。截至6月30日,四个委托的社会政治组织管理着165185个储蓄和信贷小组,其中87.72%被评为良好。
对妇女来说,这种支持尤其有意义,因为许多贷款直接与家庭经济活动相关。一家小商店、畜牧模式、生产设施或服务企业可以用相对较少的资金建立起来。一旦产生稳定收入,妇女就获得更大的财务资源和更强的家庭经济独立性。
然而,要使这些努力更进一步,需要将资金嵌入更广泛的支持生态系统中。
“除了获得资金外,借款人还需要在生产知识、管理、销售技能、技术采用和市场联系方面得到支持。这也是越南妇女联合会和其他社会政治组织可以发挥非常有效作用的领域,”段玉忠说。
从全国范围来看,通过越南妇女联合会管理的近67亿美元未偿贷款,通过59770个储蓄和信贷小组为近250万名客户提供服务,表明政策信贷正与妇女的经济活动和生计越来越紧密地联系在一起。
因此,这些资金的价值不仅在于到达借款人的金额,还在于其支持可持续经济活动的能力,将小规模模式转变为稳定的收入来源,并使为家庭经济做出贡献的妇女能够为他人创造额外的就业机会。
(编译:Ivy;审校:Ken;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-129784/
