

10月14日上午,在胡志明市举行了“原材料木材和初加工木材增值税——实践障碍与解决措施——支持企业迈向两位数增长”研讨会,由胡志明市手工艺品与木材加工协会(HAWA)同胡志明市中小企业协会联合举办。
不缴纳增值税就不能通关,即使不属于应缴对象?
木材加工与出口行业今年前8个月已达到132亿美元,展现出两位数增长的前景。然而,在繁忙订单背后,是流动资金在税务环节受阻给生产企业带来的沉重财务压力。
在研讨会上,林越公司董事长阮廉表示,他的企业有数十亿越盾进口增值税被长期积压。
为了及时将原材料木材运回工厂供工人生产,企业必须在海关口岸缴纳8%的增值税。
然而,在办理退税/抵扣申请时,税务机关却认定该商品属于不征税范围,“所以你缴税是错的”。
然而,阮廉表示,如果不缴纳增值税,订单就无法通关。“企业往前走,先缴税再申请退税却退不了;往后退,也就是不缴税,货物就无法通关;往旁边走,又不知道能去哪里。”阮廉说。
类似情况也发生在许多其他单位和企业。HAWA的汇总报告显示,有5大类障碍正困扰企业,其中已在海关环节缴纳增值税却在税务机关被拒绝退税的处理问题,是最紧迫的瓶颈,需要跨部门协调处理机制。
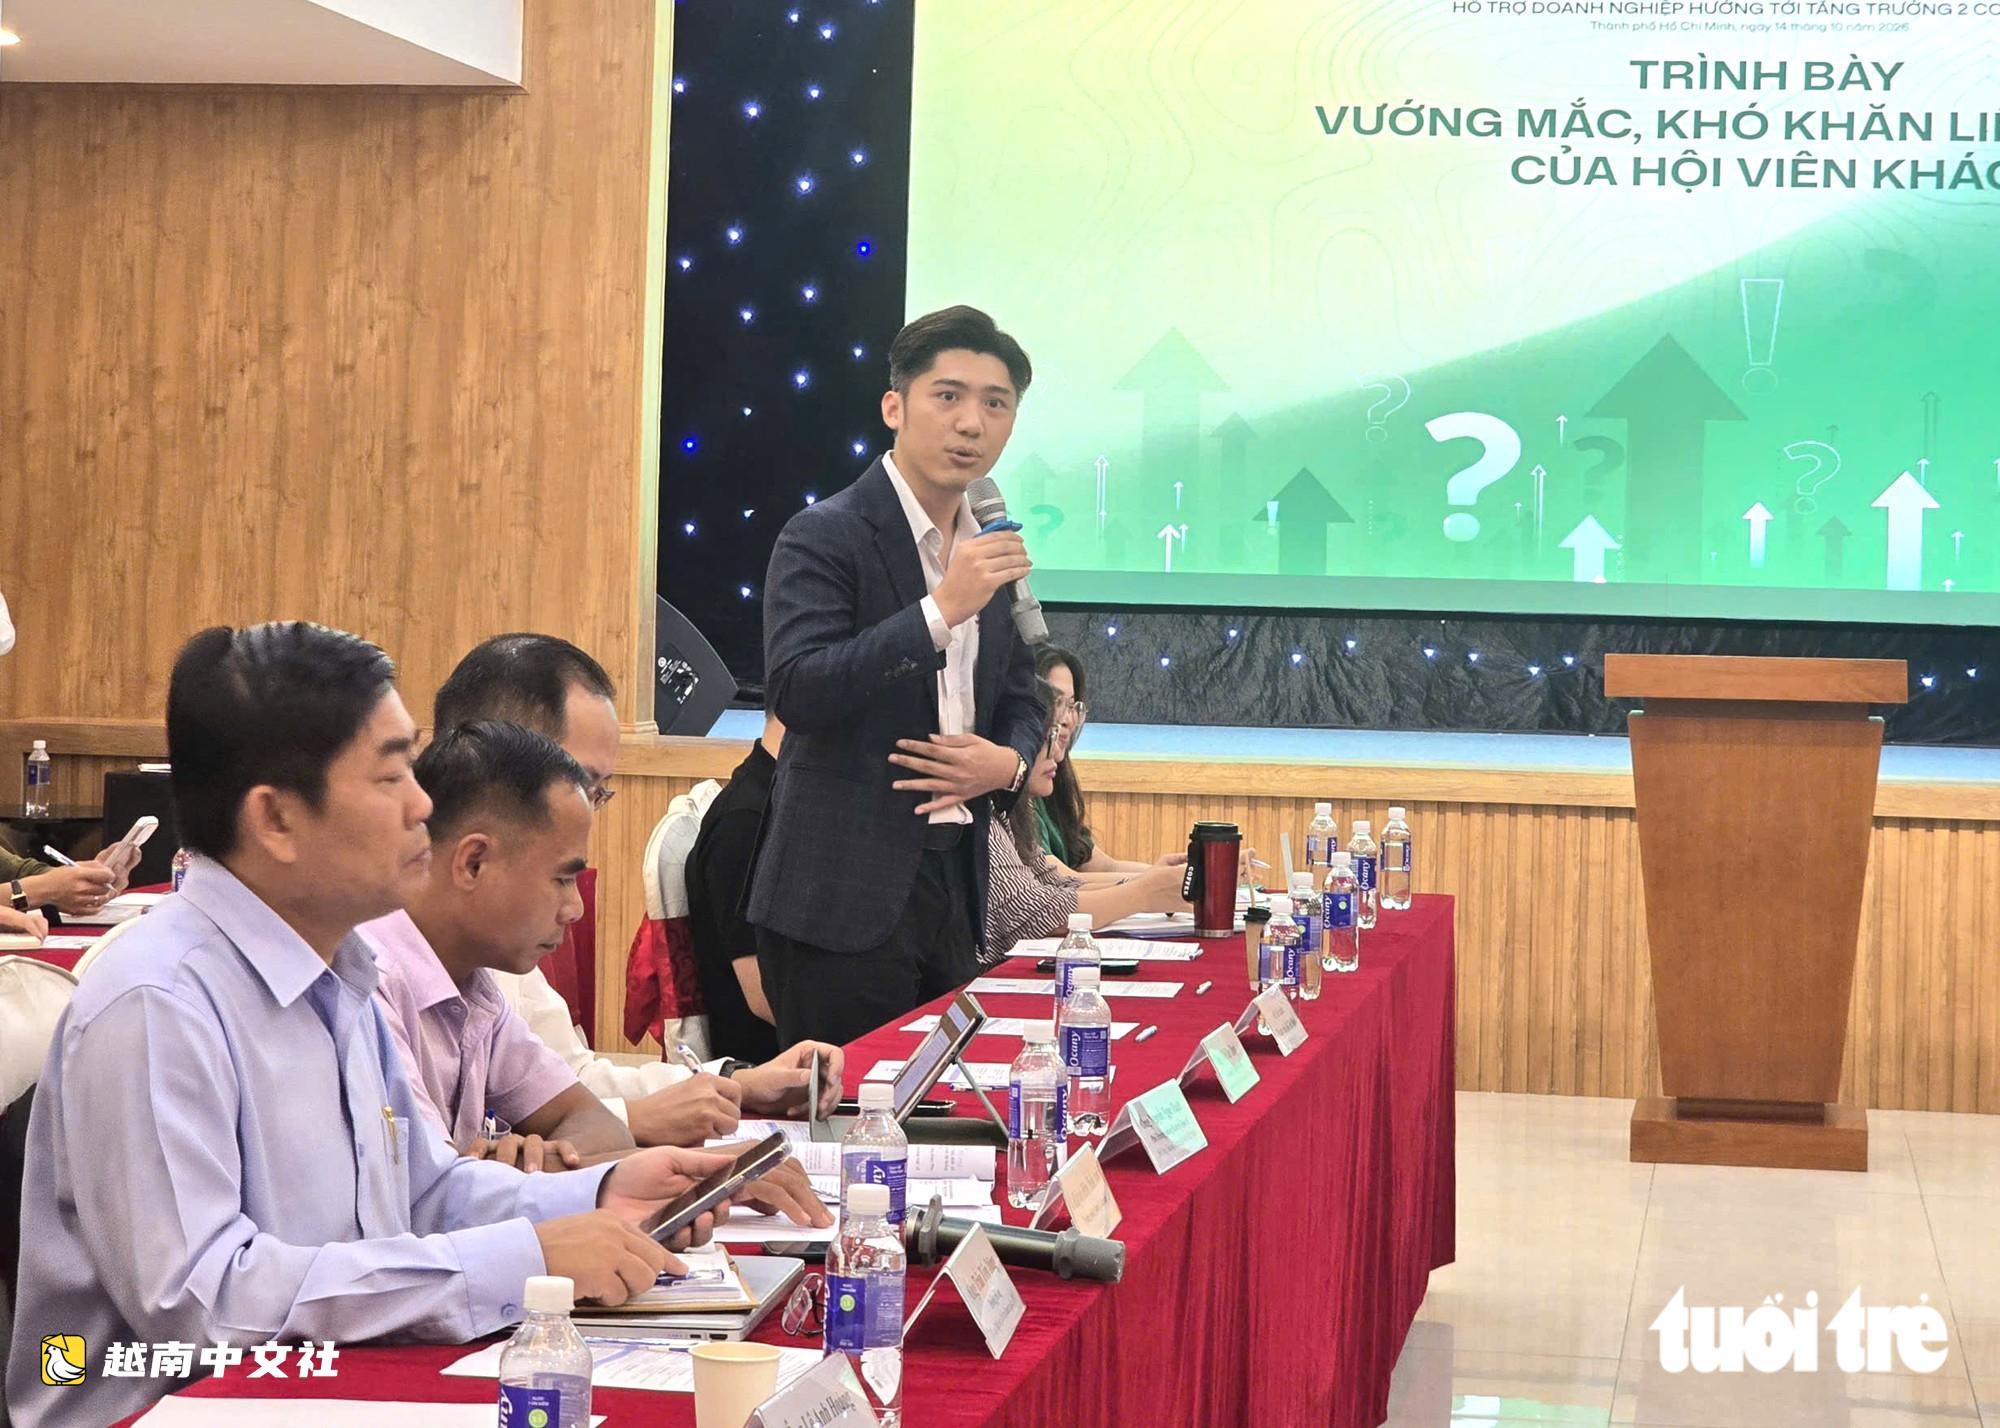
概念与手续不同步带来的障碍
据研讨会反映,企业陷入“进退两难”的根源在于法律文件与执法机构之间缺乏统一指导。
典型的是证明进口木材来自人工林的档案。尽管企业已有出口许可证、原产地证明、植物检疫证书和可持续森林管理证书,并定位了种植区,许多地方仍要求对档案进行领事认证。
嘉莱木材与林产品协会副主席兼秘书长陈黎辉认为,要求对木材订单档案进行领事认证,对国际供应链来说完全不可行。
“这是普通的国际贸易商品,不可能让林主、木材采购中间商、运输方、船公司都去做领事认证。等待领事认证长达数月,产生的仓储费用甚至比木材本身还高。”辉先生说。
此外,“普通初加工木材”的概念也造成许多困惑。一家企业代表认为,锯材必须经过防虫化学浸渍和干燥工序,才能通过海运运输而不受损。
然而,一些理解认为经过化学浸渍的木材不再属于普通初加工,导致出口工厂的发票被拒绝,国内原材料木材买卖链中断。
不仅是投入环节,木材加工配套产业在出口环节也遇到困难。龙越股份公司董事长裴如越反映,用进口木材生产的薄板(装饰单板)正被征收10%的出口税。
该税率原本旨在限制国内原材料出口,但适用于用进口木材加工的产品,已降低越南企业相对于区域内实行0%税率竞争对手的竞争力。
需要尽早颁布一套标准技术准则
第二区域海关分局业务处副处长阮志清认为,根源在于现行规定缺乏具体量化技术标准:木材在多少温度下干燥、使用哪种防腐化学品,才可被视为普通初加工。
证明人工林木材的整套文件包括哪些量化证件。当这些标准明确后,海关和税务部门将有规范依据进行分类,从而多缴税款自然能够顺利抵扣或退还。
因此,他呼吁各协会需要提出具体、详细的建议和意见,并尽早发送给相关单位。
胡志明市税务局概算业务处副处长林清河持相同观点,表示税务部门始终愿意与企业同行。从海关环节就明确征税对象,将成为税务机关顺利办理抵扣、退税手续的前提。
(编译:李程 ;审校:Suki;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-130445/
