越南国家银行10月18日发布第9608/NHNN-CSTT号文件,要求各信贷机构和外国银行分行在开展业务时加强对担保资产的管理,其中明确提出按接近市场价值的标准对担保资产进行估值,并定期更新、重新评估其价值。文件同时涉及利率水平、坏账和经营业绩质量等多项内容。
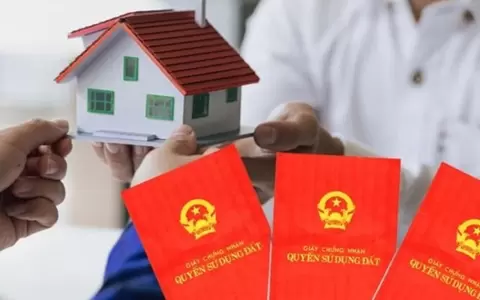
在担保资产方面,国家银行要求加强控制信贷审批和担保资产管理的质量,尤其要控制当前阶段对担保资产的评估和重新估值导致价值被抬高的情形,并审查确保接收、估值、管理和处置担保资产各环节符合法律规定和内部规章。文件要求根据担保资产的风险程度以及各类资产的特点和流动性,确定合适的贷款价值比。
国家银行还要求密切跟踪贷款管理过程中担保资产的状态和价值,在担保资产价值下降时及时采取补充、调整或处置措施,以保障债务回收能力并减少风险发生时的损失;同时主动配合有关部门,解决担保资产处置和债务回收中的困难。
文件对坏账管理提出要求,包括密切跟踪各债务组别,尤其是第二组债务和坏账,加强对潜在风险债务、表外债务及已重组债务的监控,定期评估客户的恢复能力。国家银行特别指出,部分规模和坏账增速较高的信贷机构需要严格管理信贷投放,主动审查和评估坏账上升原因。
国家银行要求各机构遵守债务分类和拨备计提规定,如实反映信贷质量,不得隐瞒坏账或延迟确认风险,确保按规定足额、及时计提风险准备;同时制定加强财务能力的计划,提高坏账覆盖率,并推进坏账回收和处置,采取多样化处置措施,而不是主要依赖风险准备。
此外,文件要求严格控制应收利息,尤其是金额大、期限长或存在难以回收风险的应收利息,按规定和指导进行确认、核算和冲回;控制分红和利润分配,确保经营结果如实反映机构运营状况。国家银行还要求合理控制应付利息成本,推动收入结构多元化,发展服务和非信贷业务,逐步降低对净利息收入的依赖。
 越南中文社