根據孟加拉國研究機構的報告,在中國全球紡織品市場份額持續縮小的同時,越南和柬埔寨正成為訂單轉移的最大受益國。而孟加拉國則因投資流向區域內其他目的地而逐漸喪失競爭優勢。
越南持續擴大地位
孟加拉國政策研究與融合發展研究所(RAPID)的新研究顯示,中國在全球紡織品市場的份額從2022年的26.33%下降到2025年的23.56%。然而,曾被視為替代中國訂單最大目的地的孟加拉國並未抓住這一機會。
2022-2025年間,孟加拉國全球紡織品出口份額基本持平,僅略低於2022年的11.67%。
相反,越南的份額從8.57%擴大到近9%。柬埔寨的增幅更為顯著,從3.34%升至4.26%。
RAPID主席MA·拉扎克博士指出,孟加拉國增長停滯的原因在於政策不完善、投資環境吸引力不足、中國資本大量轉向越南和柬埔寨,以及人造纖維和高附加值服裝產品生產能力有限。
關鍵時刻臨近
孟加拉國目前根據對最不發達國家的優惠計劃,向歐盟出口商品享受免稅待遇。然而,該國脫離最不發達國家名單並完成過渡期後,這一優惠政策將失效。如果未能與歐盟達成新的貿易協定,孟加拉國服裝將面臨最高12%的最惠國關稅。
據聯合國預計,孟加拉國將於2026年11月24日正式脫離最不發達國家名單。但該國也正申請推遲三年。
相比之下,越南憑藉《越南-歐盟自由貿易協定》享有顯著優勢,許多服裝產品享受關稅削減路線圖,有助於鞏固其在全球最大出口市場之一的競爭力。
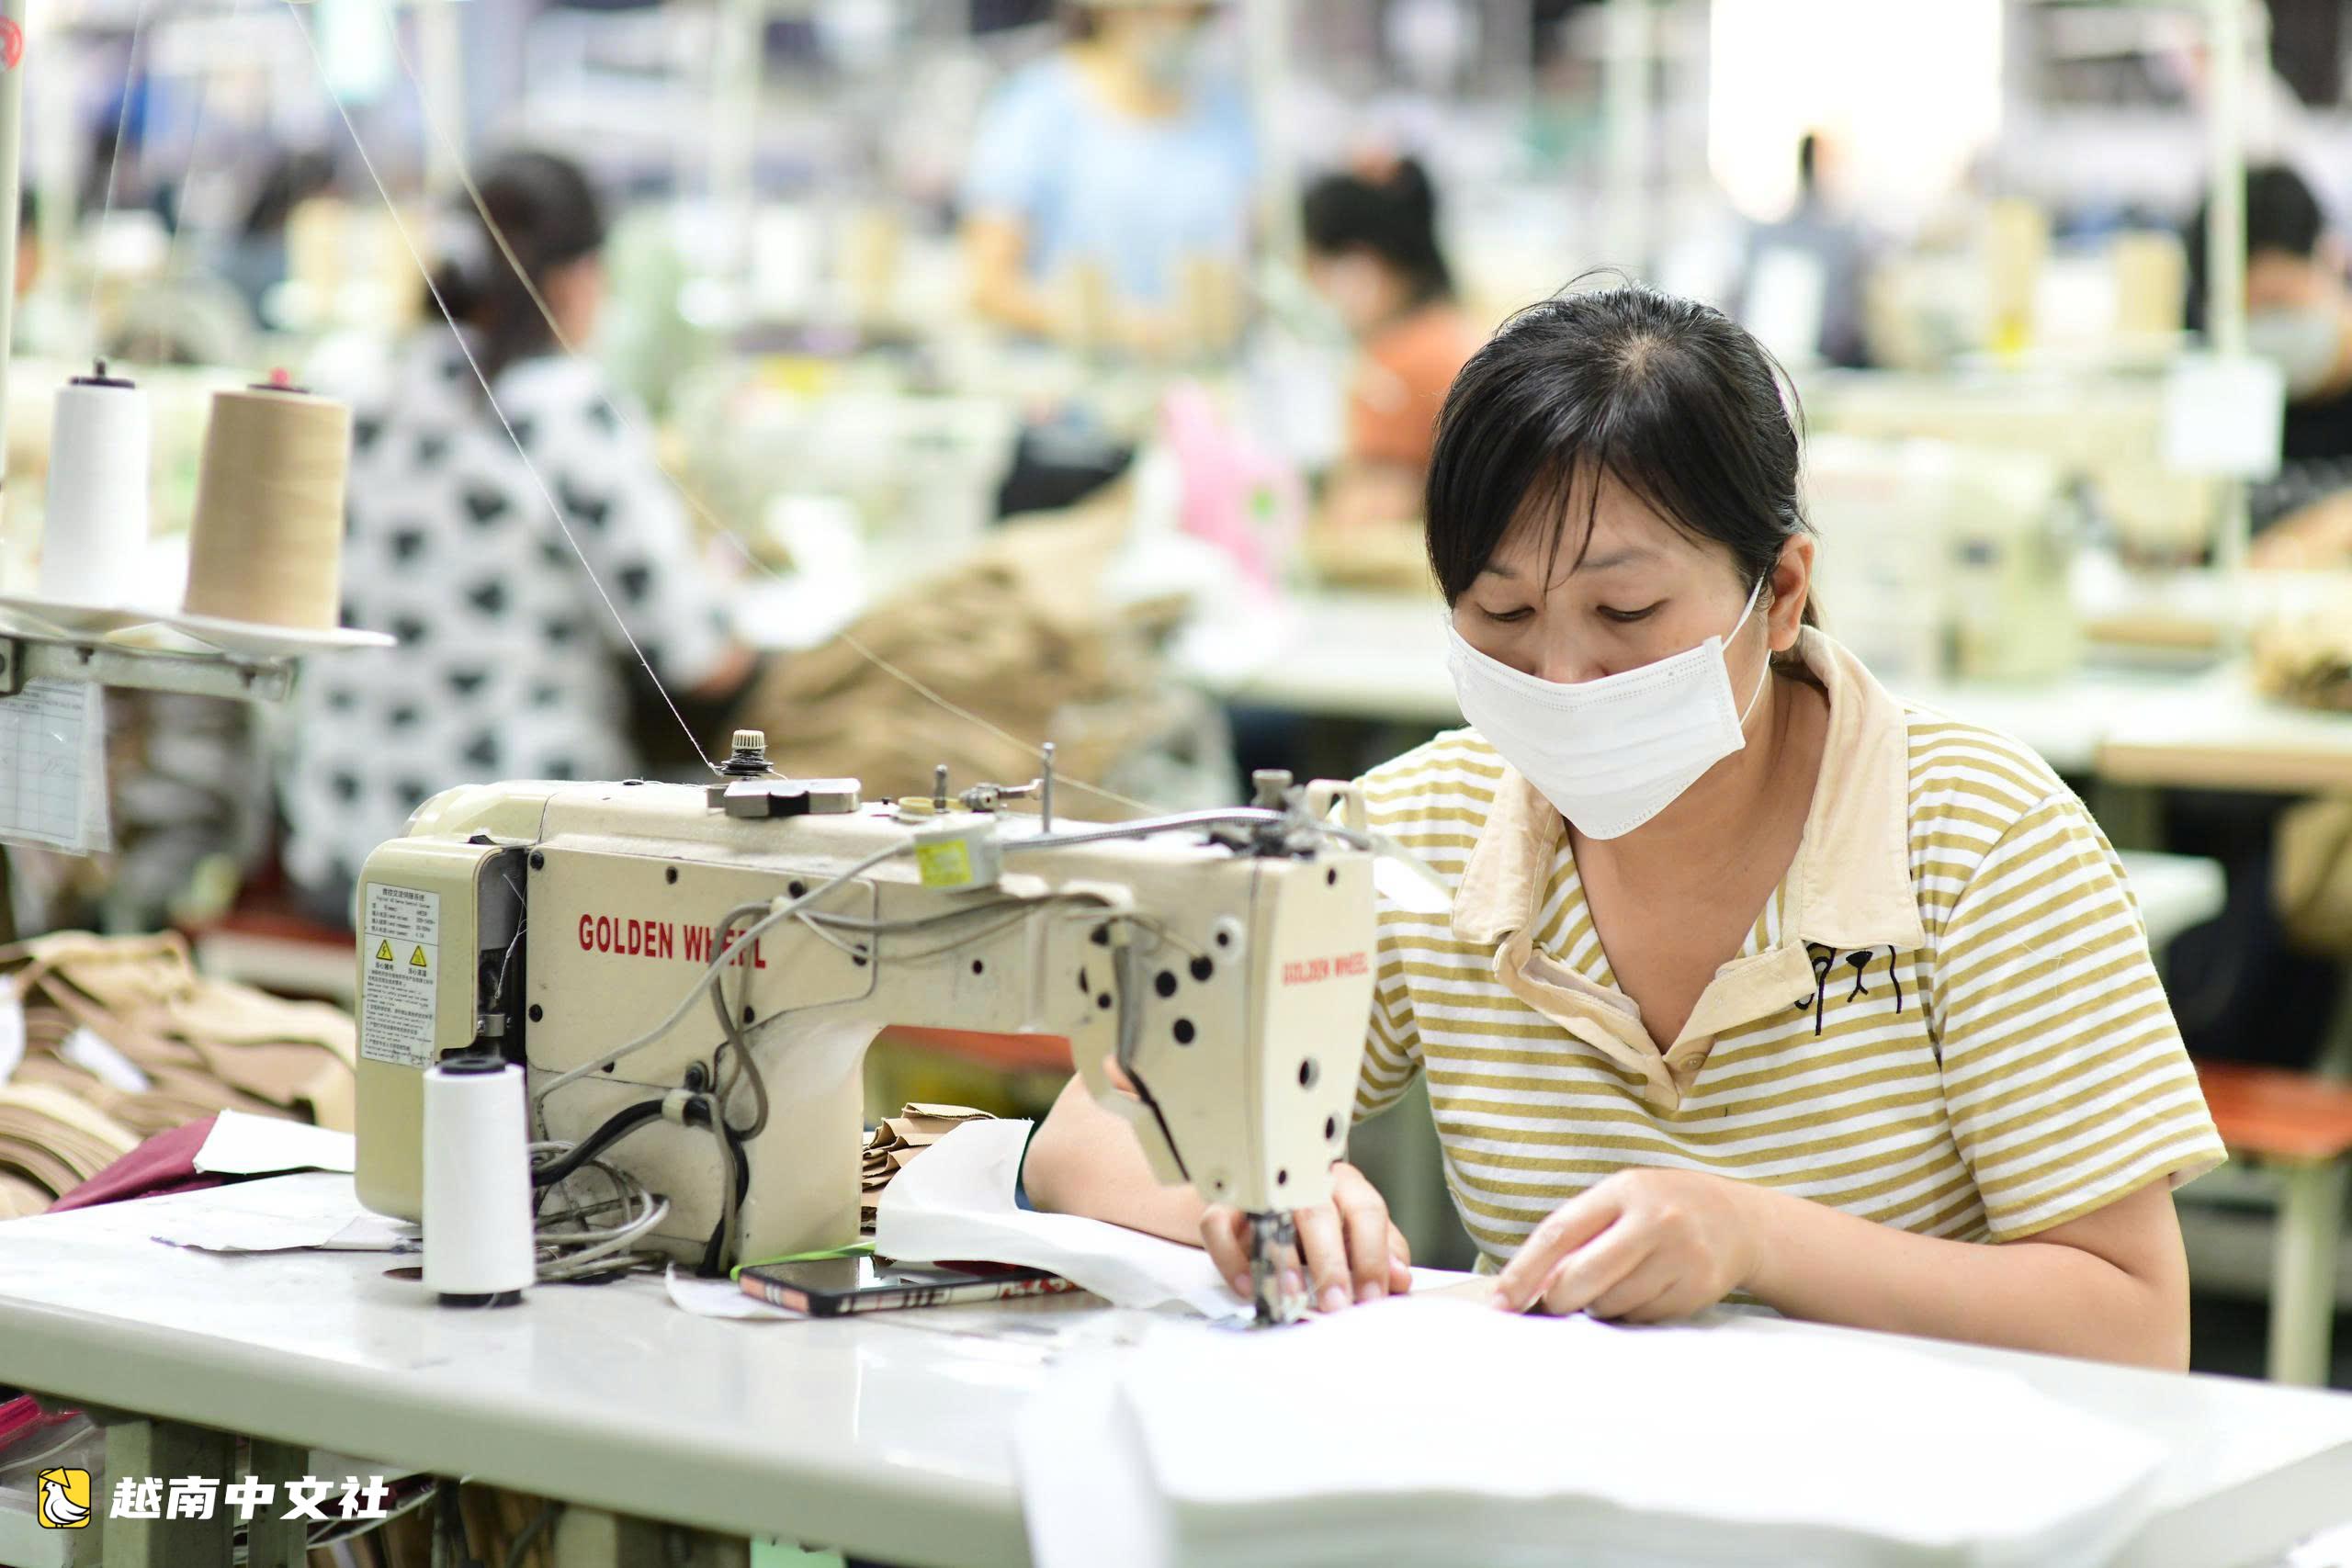
2026年上半年越南服裝業:順差100億美元
據越南紡織服裝協會稱,2026年上半年紡織品服裝出口額預計達222億美元,同比增長1.7%,順差近100億美元。美國仍是最大出口市場,前五個月出口額68.1億美元,約佔總額的45%。在美國紡織服裝進口總需求下降逾12%的背景下,越南是少數對該市場出口增長的國家之一。此外,對歐盟出口增長8.8%,達19.4億美元。
下半年,紡織服裝業目標是保持每月出口額超過40億美元,力爭2026年全年達到480億美元。
為實現目標,越南紡織服裝協會建議企業從代加工轉向FOB、ODM等高附加值生產模式,增加國內原輔料使用,多元化出口市場,並主動應對貿易風險,包括美國301條款調查。

 越南中文社