
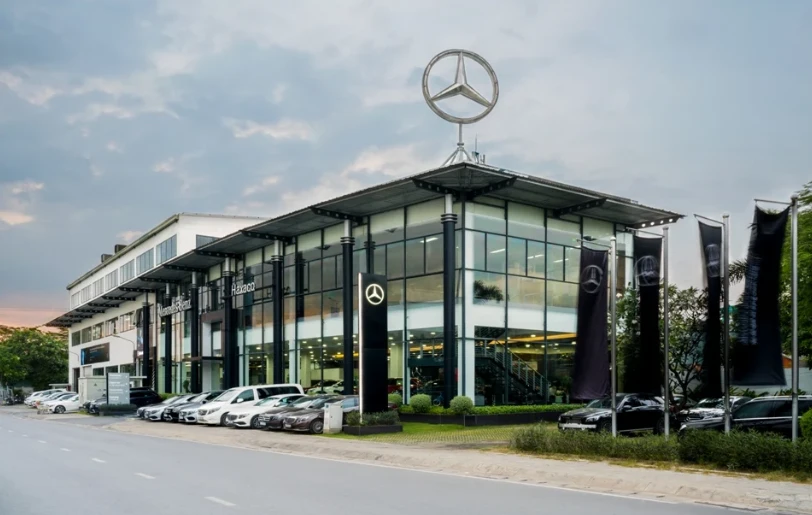
越南汽車經銷商Haxaco(CTCP Dịch vụ Ô tô Hàng Xanh)2026年前三季度實現稅前利潤超過57億越南盾,約為去年同期的3.6倍;稅後利潤近40.8億越南盾,其中歸屬於母公司股東的利潤為22.2億越南盾,相比去年同期虧損逾27.4億越南盾實現扭虧。不過,這一盈利主要來自營業外收入,公司核心汽車銷售業務同期仍錄得虧損。
財報顯示,Haxaco前三季度淨營收超過4.048萬億越南盾,同比增長29%。但銷售成本增速更快,達30%,使毛利率從去年同期的近7.8%降至約7.2%。財務費用(全部為貸款利息)近61.8億越南盾,較去年同期翻倍有餘;銷售費用超過202億越南盾,管理費用近129億越南盾。扣除各項費用後,公司營業活動淨虧損近101.8億越南盾。
填補主業虧損的是額外收入。Haxaco前三季度其他利潤近158.8億越南盾,遠高於去年同期的約64億越南盾。公司解釋稱,這部分收入主要來自汽車業務支持款項。正是依靠這筆營業外收入,公司才實現稅前利潤超57億越南盾。
營收增長與公司擴大VinFast電動汽車分銷有關。Haxaco表示,合併營收增長主要得益於經營規模擴大。CTCP Tập đoàn Tương Lai Việt(VFG)自2026年3月起成為Haxaco子公司,並從那時起納入合併財務報表。這一合併也推高了公司資產規模:截至2026年9月30日,總資產近3.748萬億越南盾,較年初增長逾51%。
資產擴張的同時,庫存和債務也在攀升。截至9月底,扣除準備金後的庫存超過2.117萬億越南盾,較年初增加約660億越南盾,佔總資產逾56%;其中商品價值近1.478萬億越南盾,較年初增加逾635億越南盾。總負債超過2.293萬億越南盾,而年初約為1.109萬億越南盾;其中短期借款和融資租賃負債近1.64萬億越南盾,佔總負債逾71%。借款規模上升也推高了利息壓力,前三季度利息費用近61.8億越南盾,去年同期為26.4億越南盾。
現金流方面,Haxaco前三季度經營活動淨現金流為負逾460.2億越南盾,而去年同期為負近116.6億越南盾,負值明顯擴大。2026年公司設定的稅前利潤目標為200億越南盾,前三季度完成約28.5%。

 越南中文社


