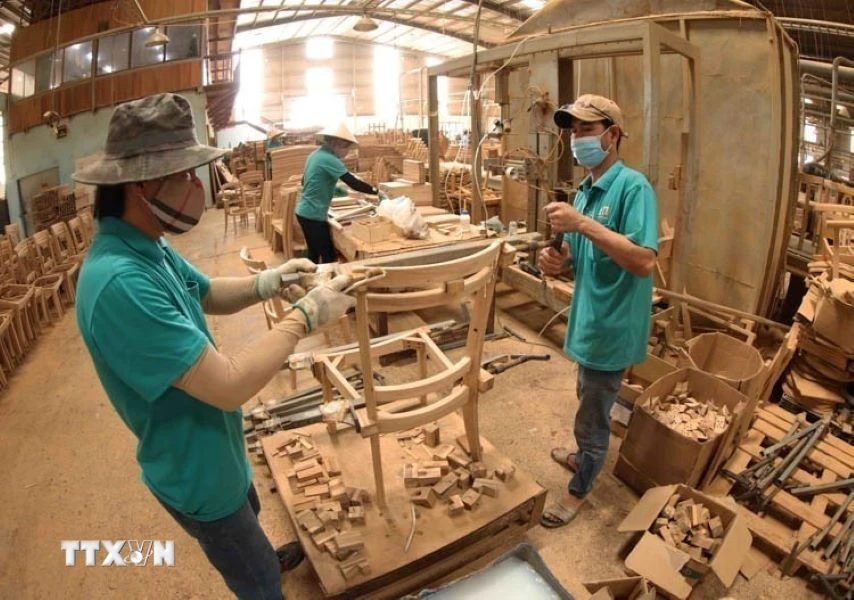
感謝政府、財政部和稅務部門真正傾聽、理解並對企業負責,迅速及時修改增值稅法,為數十萬家農產品、水產品加工企業以及農業出口企業解除困難,但代表陳友厚(西寧)繼續提出問題。
數萬億盾稅款使企業陷入困境
具體而言,修改規定允許企業、合作社無需申報、計算繳納增值稅,但可以抵扣農產品、林產品、養殖、水產養殖、捕撈未加工成其他產品或僅經過普通初加工在商業環節銷售的產品增值稅。
據代表稱,此項修改將幫助越南出口企業減少數萬億盾用於繳稅的資本,必須支付利息,然後國家再予以退還。
“從金額上看,企業似乎沒有損失,但從價值上看,企業損失很多,不僅是為繳稅預付款項支付利息,而且這筆錢如果投入經營將產生更多利潤。
在越南農產品在國際市場競爭困難的條件下,即使少量利潤百分比也能幫助企業很多,穩固競爭”——陳友厚先生提出問題。
與此同時,代表謝文夏(峴港)講述了一個故事:有一家小型企業,從7月至今出口農產品,產生了60億盾債務。這筆款項雖然可以退還,但企業必須向銀行貸款,用於繳納並承擔利息。
與此同時,稅務部門人員有限,但必須確定退稅非常困難、辛苦、謹慎,因此無法在規定45天內完成。如胡椒協會、腰果協會,許多2021年的退稅款項尚未退還,導致企業困難。
修改滿足實際需求
解釋上述意見,財政部長阮文勝承認未盡責任,因為新法實施僅幾個月就需要修改。然而,基於實際是法律生效實施時,從國有企業到企業、合作社都出現許多、很大的障礙,因此有必要修改此內容。
據部長稱,此項稅收政策自2008年適用,確定此對象需繳納5%的稅,但許多企業利用循環買賣發票。因此,2016年增值稅法已修改為取消徵稅對象,並在2024年改變為納入徵稅對象。這導致實施中的障礙,因此提議修改,重新適用2016年的規定——這已長期實施。
阮文勝先生也確認已充分準備條件、資源,確保在實施過程中不造成風險和困難,因為企業非常期待通過本次修改草案。
明確規定以便無需申報但可抵扣
此外,據代表何士同(廣治),目前的障礙主要來自組織實施環節,特別是退稅時間延長,缺乏透明的查詢工具以及適用中的不一致。因此,在指南尚未完善時過早修改法律可能導致政策偏差,擾亂生產經營活動。
關於農產品、特殊商品、廢料和副產品的稅收政策,何士同代表認為報告冗長但未闡明操作標準。因此,他建議國會要求在法律中明確規定或委託財政部頒佈按HS編碼的商品清單,附出口比例標準以適用“無需申報但可抵扣”機制,避免通過指南隨意擴大。
同時,必須有最低強制單據,如合同、收集單、運輸單據、合作社確認;附統一表格以防止循環買賣。
 越南中文社