和發集團股票(代碼HPG)在2025年以連續三個交易日下跌收盤,儘管股市創下新高。
在2025年最後一個交易日的收盤價(26,400盾/股)下,和發集團的市場市值約為200萬億盾。這一數字不足以讓億萬富翁陳廷龍的企業躋身股市市值前十。

相反,億萬富翁範日旺的Vingroup(代碼VIC)在股價從年初上漲超過8倍後,以130萬億盾的市值創下新紀錄。值得注意的是,Vingroup在過去一年擴展的眾多領域中包括鋼鐵行業——和發集團在建築鋼材和鋼管市場份額方面是“老大哥”。
10月6日,Vingroup宣佈進軍冶金領域,並在四天後成立VinMetal,註冊資本為10萬億盾,億萬富翁範日旺的集團持有98%股份。巧合的是,從那時起至今,HPG股票已損失約10%的市場價值,市值也“蒸發”超過20萬億盾。

儘管尚無法準確評估影響程度,但像Vingroup這樣資金雄厚的“玩家”的出現,對和發集團潛藏著一定的風險。億萬富翁範日旺對鋼鐵行業的決心在VinMetal成立僅一個多月後將資本增至15萬億盾時表現得淋漓盡致。
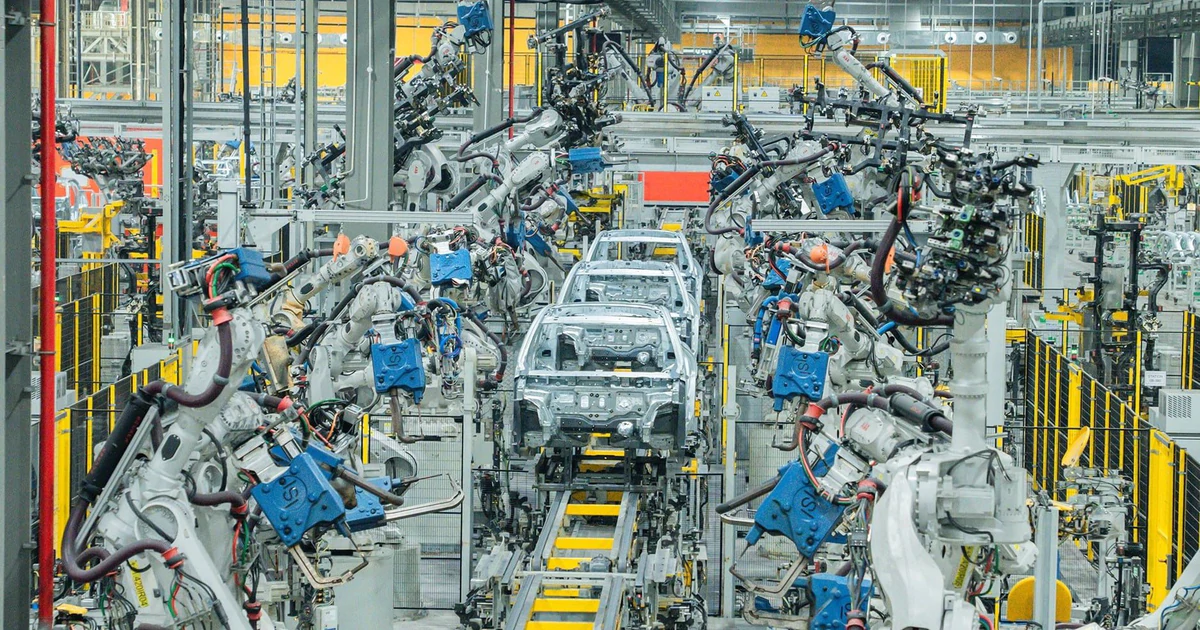
到12月19日,Vingroup繼續採取引人注目的舉措,動工建設VinMetal河靜鋼鐵廠,總投資近80萬億盾,用地規模超過461公頃。項目初期產能約為每年500萬噸。項目規模巨大,總投資額幾乎相當於和發集團的“鋼鐵重拳”容桔2號項目。
VinMetal計劃生產服務於建築的民用鋼材、熱軋捲鋼(HRC)、高強度鋼以及用於電動汽車和高速交通基礎設施的特種合金鋼。服務於工業的特種高品質鋼材也是和發集團未來計劃集中生產的產品線。
並非單打獨鬥,億萬富翁範日旺還通過與Pomina(代碼POM)——和發集團的老對手——握手合作“召集夥伴”。根據方針,Vingroup將向Pomina(POM)提供流動資金貸款,利率為0%,最長2年,並優先選擇該企業作為其生態系統項目的供應商。
Pomina曾是越南最大的建築鋼材生產商之一,市場份額近30%,但隨著和發集團的強勁崛起,其份額逐漸縮小。KBSV最近的分析報告認為,上述合作帶來的協同效應有利於Vingroup和Pomina,如果成功,對其他生產商的市場份額構成潛在風險。
從Pomina方面看,流動資金支持和運營管理經驗將有助於優化建築鋼材板塊的生產能力和銷售量,如果Vingroup包銷100%。由此,EBITDA可能逐步改善,有助於減輕中期債務壓力。對Vingroup而言,Vinhomes和Vincons將從Pomina的競爭性價格建築鋼材中受益。以每年150萬噸建築鋼材計算,該產量估計佔2024年全行業總消費量的15%。
根據KBSV的統計,Pomina目前的市場份額估計約為1%,平均售價比現有競爭對手高2%。該分析部門認為,Vingroup需要更多時間來投資和升級Pomina的生產線,以提高競爭力和降低生產成本,從而優化上述合作的效益。
因此,KBSV評估,由於(1)在建築板塊的市場份額領先(估計約為38%)和(2)規模優勢有助於優化生產成本,增強價格競爭力,對和發集團經營業績的短期至中期負面影響相對有限。
 越南中文社