越南国会10月17日下午举行分组讨论,审议《中小企业发展法》草案。多位代表在讨论中聚焦税收优惠的实际效果、政策套利风险以及扶持凭证的发放机制。草案拟对首次注册的企业免征企业所得税三年,但与会代表认为这一安排与企业的实际盈利周期存在错位。
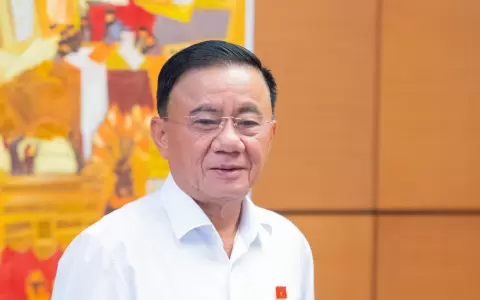
越共中央组织部部长阮维玉在分组讨论中引述数据称,过去九个月有17.2万家企业退出市场,而新设企业为14.9万家。他指出,中小企业占企业总数的98%,但仅有约10%至20%能够获得正式信贷。阮维玉建议明确科技发展基金的用途,确保其用于支持发展,而非支付工资或日常管理开支,并推动企业登记、税务、海关和社保等数据库互联互通,以数据透明化防止政策套利和设立“幽灵企业”虚开发票、侵占增值税。
国会科技与环境委员会专职代表阮玉山指出,草案规定自首次获颁企业登记证之日起免征企业所得税三年,但多数新企业在头三年尚未盈利,投资周期较长的企业反而难以享受优惠。他建议从企业首个产生应税收入的年度起计算免税期,但限定在首次登记后最长六年内,且不适用于因分立、合并、转型而设立的企业。广治省代表阮庆武也认为,免税优惠只有在企业产生应税收入时才有实际意义,并援引审查报告称,许多中小企业在头三年没有或仅有少量应税收入,该规定与《企业所得税法》也不一致。
关于草案提出的扶持凭证(voucher)机制,阮玉山认为这是符合国际经验的创新,使企业能自主选择服务。他建议将凭证定位为享受扶持权利的确认,而非有价证券,不得转让,且预算仅在服务完成并可核验后支付。对于草案中“先提交材料先获支持”的原则,阮玉山指出这将不利于数字基础设施薄弱的偏远地区企业,容易演变为“抢名额”竞争,建议按项目目标和产出标准筛选,提交顺序仅作为满足程度相同时的次要标准。阮庆武则建议以直接向企业发放凭证支付租金为主要方式,并补充规定:接受扶持但未向中小企业出租面积的投资者须退还预算资金。
 越南中文社