

越南建设部在2026年前9个月住房政策与房地产市场执行情况报告中指出,2026年第三季度房地产交易量较上一季度呈小幅下降趋势。报告认为,这一变化反映在资金成本仍处高位、融资渠道受限、涨价预期不足以推动买家出手的背景下,购房者态度趋于谨慎。
分板块看,公寓价格小幅回落,但大城市整体价格水平仍因建设投资和资金成本上升而维持高位。项目内别墅、联排住宅在部分区域售价也略有下降,流动性仍然偏慢。购房者倾向集中于法律手续清晰、基础设施完善且具备实际使用价值的项目。二级市场住宅用地价格继续承压下调,成交量同步萎缩。
建设部将主要原因归结为资金成本仍高,以及投资者转向满足实际居住需求、法律手续清晰、可稳定运营的产品。旅游度假类房地产在部分项目也录得价格小幅下降,该板块流动性仍处低位,交易主要集中在法律手续齐全、位置便利且由信誉品牌运营的项目。
DXS-FERI的2026年第三季度房地产市场报告显示,各区域售价普遍呈下调趋势,环比降幅多为5%至20%。高层公寓在全国范围录得降价:与2026年第二季度相比,北部下降15%至20%,中部下降10%至15%,南部和西部均下降5%至10%。目前北部公寓价格约每平方米4500万至1.6亿越南盾,南部约3600万至1.45亿越南盾,中部约3000万至1亿越南盾。
城市区项目低层住宅方面,北部降幅最大,为15%至20%,售价降至约每平方米7000万至2.8亿越南盾;南部下降10%至15%,约5000万至3.2亿越南盾;中部和西部均下降10%至15%,分别约4500万至2亿越南盾和3000万至1亿越南盾。住宅用地走势类似,北部下降15%至20%至约每平方米4500万至9000万越南盾,中部、南部和西部均下降10%至15%。
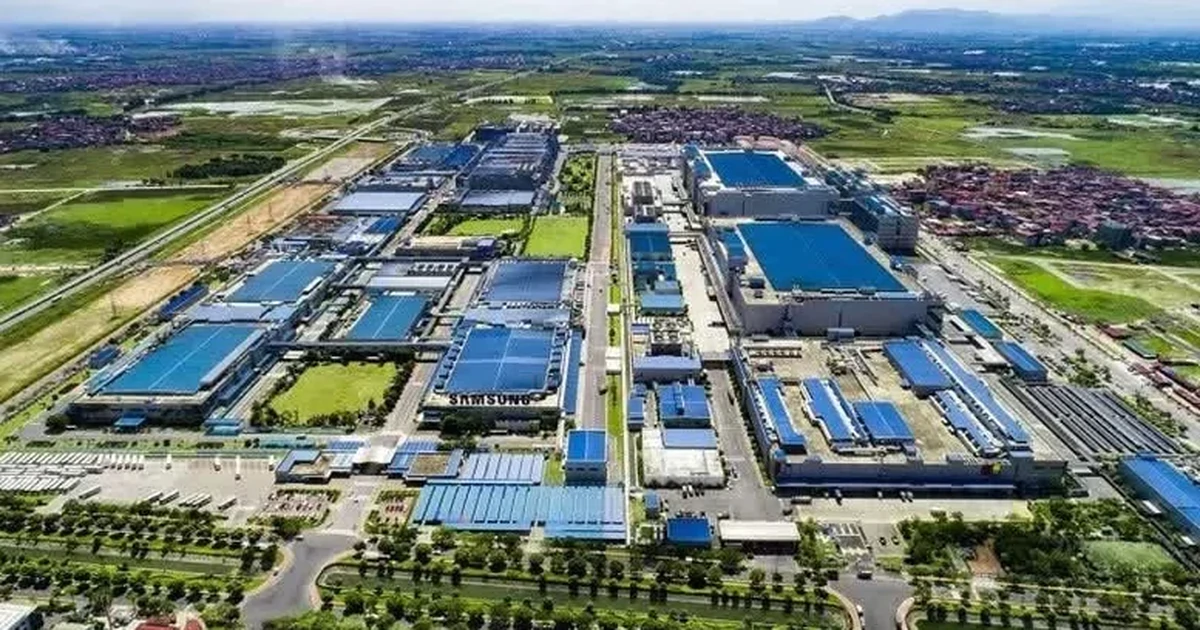
与整体趋势相反,工业房地产继续表现积极。建设部表示,2026年第三季度工业园区土地租金和现成厂房租金总体小幅上涨,这与租赁需求持续增加、重点工业园区入驻率维持高位有关,工业房地产市场因而延续多年来的亮点地位。数据显示,第三季度工业生产指数(IIP)同比预计增长14.8%,前9个月预计增长12.3%。入驻率方面,北部河内和海防工业园区超过86%,兴安省超过92%;南部重点经济区平均入驻率约92%,租赁需求集中于物流基础设施便利的区域。
 越南中文社
