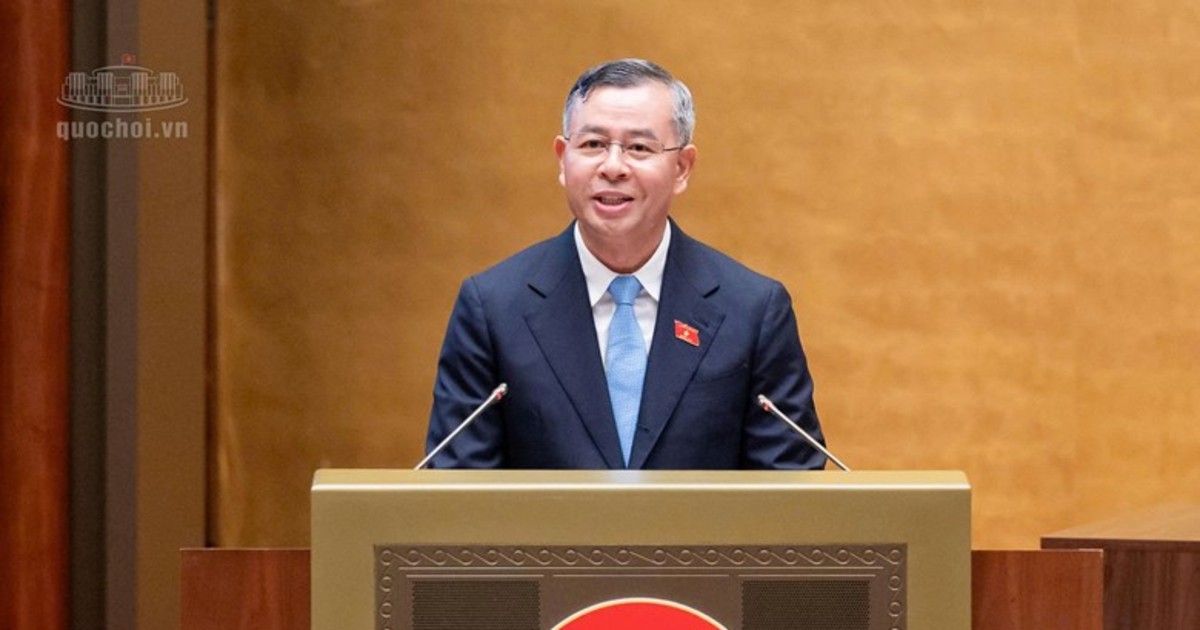
越南国会第十六届第二次会议正在审议《中小企业发展法》草案。财政部长吴文俊在会上表示,中小企业约占全国在营企业总数的98%,在创造就业、动员社会资源、推动创新和经济社会发展方面具有重要作用。政府提出以该法取代2017年《中小企业支持法》,理由是原法实施近十年来,部分政策内容已不再适用,支持资源分散,政策效果评估不清晰,与企业的实际需求、产出结果和长期发展能力衔接不足。
吴文俊称,当前中小企业在获取资金、经营场地、技术、高素质人力资源和市场等方面仍面临困难,参与价值链的能力有限。草案的方向包括完善法律框架、连接公共与私人资源、简化行政手续,并从“支持”思维转向营造发展环境和生态系统,以企业实质发展作为衡量标准。政府方面表示,这些方向与政治局关于私营经济发展的第68号决议和关于立法与执法创新的第66号决议相一致。
讨论中,广治省国会代表庆武重点关注税收优惠问题。他指出,草案规定自企业登记之日起三年内免征企业所得税,但如果企业在此期间尚未产生应纳税所得,这项优惠可能无法带来实质支持。他建议从企业首次产生应纳税所得之年起计算免税期,同时设定等待期限以防止滥用。
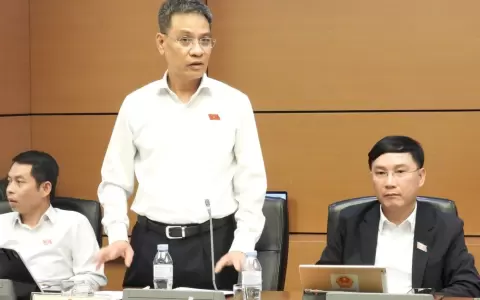
高平省国会代表段氏丽安持相同看法。她认为,税收政策既要鼓励创办企业,也要推动企业扩大生产经营规模、提升竞争力;草案规定自首次获发企业登记证之日起三年免征企业所得税属于积极政策,但优惠起算时点是否合理需要仔细考量。她指出,许多新设企业运营初期尚未产生利润,若免税期从发证时起算,可能出现企业还没有应纳税所得、优惠期却已流逝的情况,等到开始盈利时免税期已结束或接近结束,政策目标难以落实。
段氏丽安建议将草案第9条第2款修改为:中小企业自首次产生应纳税所得之年起三年内免征企业所得税,但自首次获发企业登记证之日起不超过五年;税收优惠不得重复享受,也不适用于为利用优惠政策而设立企业的情形。她还以高平省的实际为例指出,山区和边境地区企业在基础设施、运输、人力资源和市场准入方面处于劣势,若税收政策只依据企业规模、不考虑投资经营条件,难以吸引企业进入困难地区,并建议补充对经济社会条件特别困难地区投资经营的中小企业适用税收优惠的原则。
此外,段氏丽安提醒需要防止通过拆分、转换或新设企业延长优惠期的行为。她建议,对因分立、合并、转换或重组而设立、且未产生新的生产经营活动的企业,不适用免税政策,除非法律另有规定。
 越南中文社