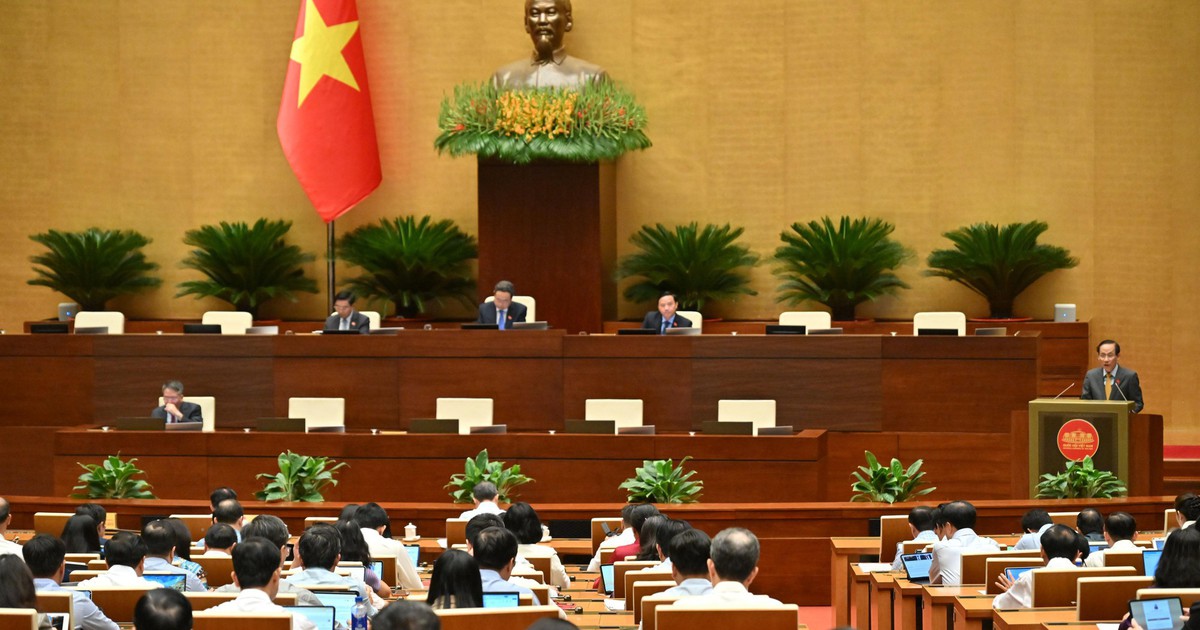
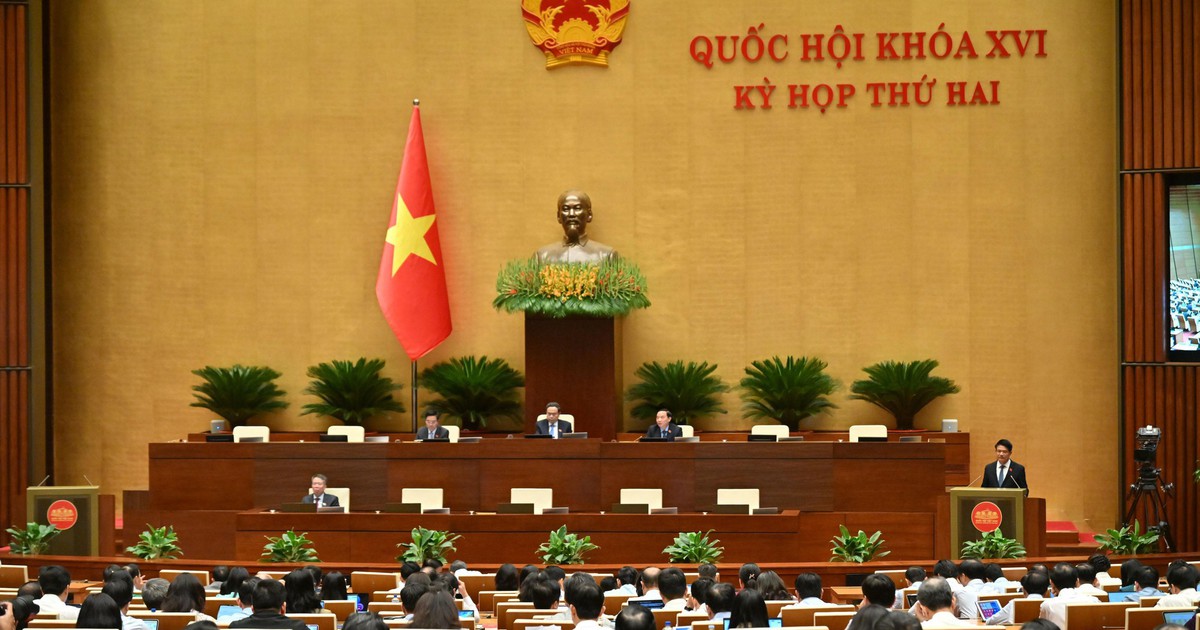
越南國會第十六屆第二次會議正在審議《中小企業發展法》草案。財政部長吳文俊在會上表示,中小企業約佔全國在營企業總數的98%,在創造就業、動員社會資源、推動創新和經濟社會發展方面具有重要作用。政府提出以該法取代2017年《中小企業支持法》,理由是原法實施近十年來,部分政策內容已不再適用,支持資源分散,政策效果評估不清晰,與企業的實際需求、產出結果和長期發展能力銜接不足。
吳文俊稱,當前中小企業在獲取資金、經營場地、技術、高素質人力資源和市場等方面仍面臨困難,參與價值鏈的能力有限。草案的方向包括完善法律框架、連接公共與私人資源、簡化行政手續,並從“支持”思維轉向營造發展環境和生態系統,以企業實質發展作為衡量標準。政府方面表示,這些方向與政治局關於私營經濟發展的第68號決議和關於立法與執法創新的第66號決議相一致。
討論中,廣治省國會代表慶武重點關注稅收優惠問題。他指出,草案規定自企業登記之日起三年內免徵企業所得稅,但如果企業在此期間尚未產生應納稅所得,這項優惠可能無法帶來實質支持。他建議從企業首次產生應納稅所得之年起計算免稅期,同時設定等待期限以防止濫用。
高平省國會代表段氏麗安持相同看法。她認為,稅收政策既要鼓勵創辦企業,也要推動企業擴大生產經營規模、提升競爭力;草案規定自首次獲發企業登記證之日起三年免徵企業所得稅屬於積極政策,但優惠起算時點是否合理需要仔細考量。她指出,許多新設企業運營初期尚未產生利潤,若免稅期從發證時起算,可能出現企業還沒有應納稅所得、優惠期卻已流逝的情況,等到開始盈利時免稅期已結束或接近結束,政策目標難以落實。
段氏麗安建議將草案第9條第2款修改為:中小企業自首次產生應納稅所得之年起三年內免徵企業所得稅,但自首次獲發企業登記證之日起不超過五年;稅收優惠不得重複享受,也不適用於為利用優惠政策而設立企業的情形。她還以高平省的實際為例指出,山區和邊境地區企業在基礎設施、運輸、人力資源和市場準入方面處於劣勢,若稅收政策只依據企業規模、不考慮投資經營條件,難以吸引企業進入困難地區,並建議補充對經濟社會條件特別困難地區投資經營的中小企業適用稅收優惠的原則。
此外,段氏麗安提醒需要防止通過拆分、轉換或新設企業延長優惠期的行為。她建議,對因分立、合併、轉換或重組而設立、且未產生新的生產經營活動的企業,不適用免稅政策,除非法律另有規定。
 越南中文社