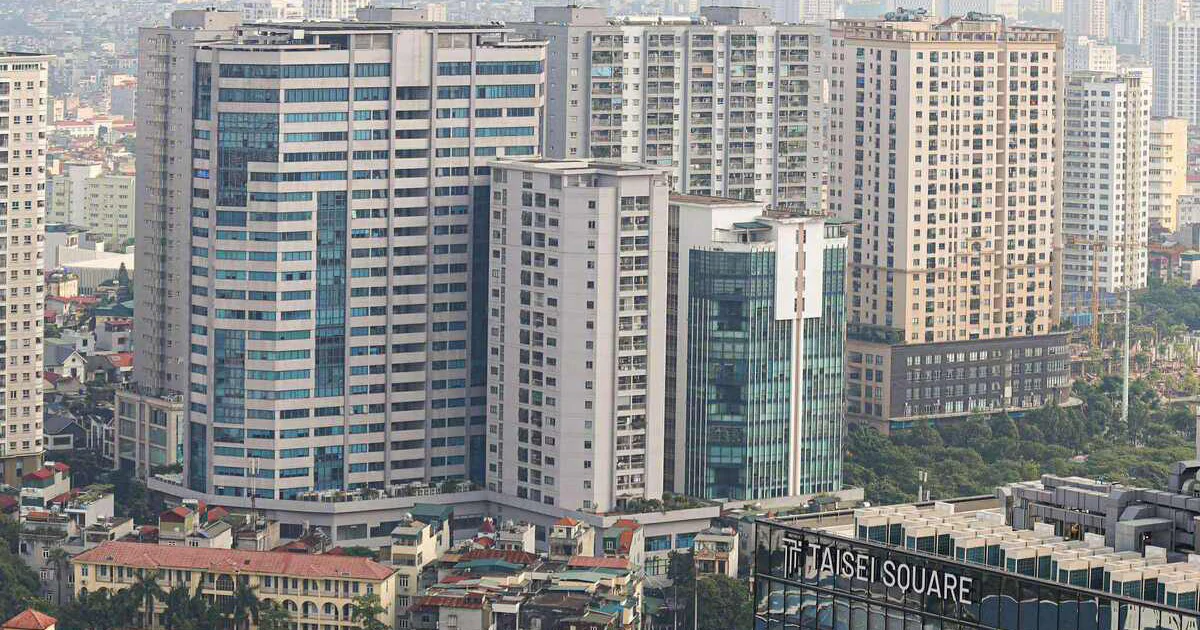
越南房地产经纪人协会(VARS)在四季度市场预测中判断,随着经济增长动能延续,越南住宅需求将在年底进一步走强,房价预计继续上涨,成交量可能较三季度翻倍。该协会同时指出,商业住宅新增供应仍受资金紧张、利率偏高和购房者观望情绪制约,四季度新供应量预计与三季度相当。
VARS给出的支撑因素包括:四季度国内生产总值增速被预期继续走高,居民收入与积蓄能力随之改善,从而托住自住需求;外商直接投资到位资金预计在四季度加快,带动工业地产、物流以及专家和工人住房需求;年底至明年初的侨汇流入,也被视为在存款实际收益受通胀侵蚀背景下,为楼市补充流动性的一个来源。
在供应结构上,VARS预计河内和胡志明市周边的大型新城仍是新增供应的主要来源,产品以公寓和联排住宅为主;岘港、北宁、广宁、海防等地继续补充较高质量房源。保障性住房方面,该协会预计将有数百个项目启动,新增供应可达数万套,用于满足低收入家庭需求,并推高四季度及全年的总供应量与供应质量。
需求端,VARS判断四季度购房需求强于前三季度,交易将集中在法律手续、规划、基础设施和配套较完整的项目上,成交量可能达到三季度的两倍,其中保障性住房交易量或创历史新高。二手房市场预计因自住需求旺盛和大型城市居民换居活跃而升温;旅游地产新增供应短期内难以大幅增加,主要来自广宁、清化、吉婆、岘港、芽庄、富国等地的在建项目。
VARS下属的越南房地产市场研究机构(VARS IRE)则提出调整房地产信贷管理思路,认为不应把房地产视为风险程度一致的领域而统一收紧,而应按借款人、资产、资金用途和还款能力评估风险。该机构建议对项目分类引导资金:法律手续完备、具备完工能力且主要缺资金续建的项目优先获得再融资;仍可恢复但需重组股权、经营方案或债务的项目列入重组;已无恢复能力的项目则转让、清算或依法处理。
 越南中文社