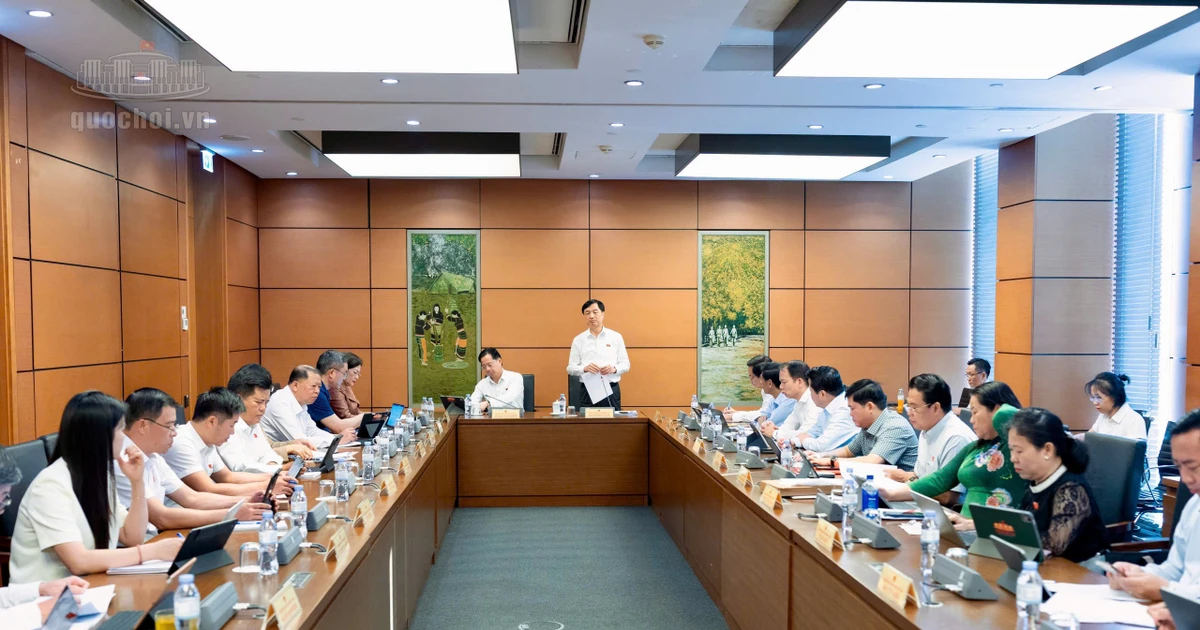
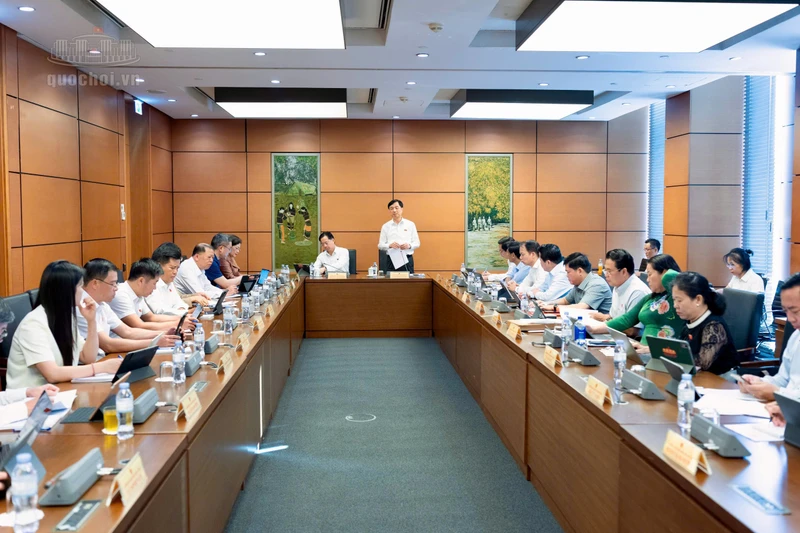
越南国会第十六届第二次会议期间,国会代表10月18日分组讨论《中小企业发展法》草案,围绕信贷获取、企业数据基础设施和税收优惠等提出修改意见。讨论发生在当天会议听取法律、交通领域多项呈文和审查报告,并就经济社会与财政预算情况分组讨论的同一工作日。
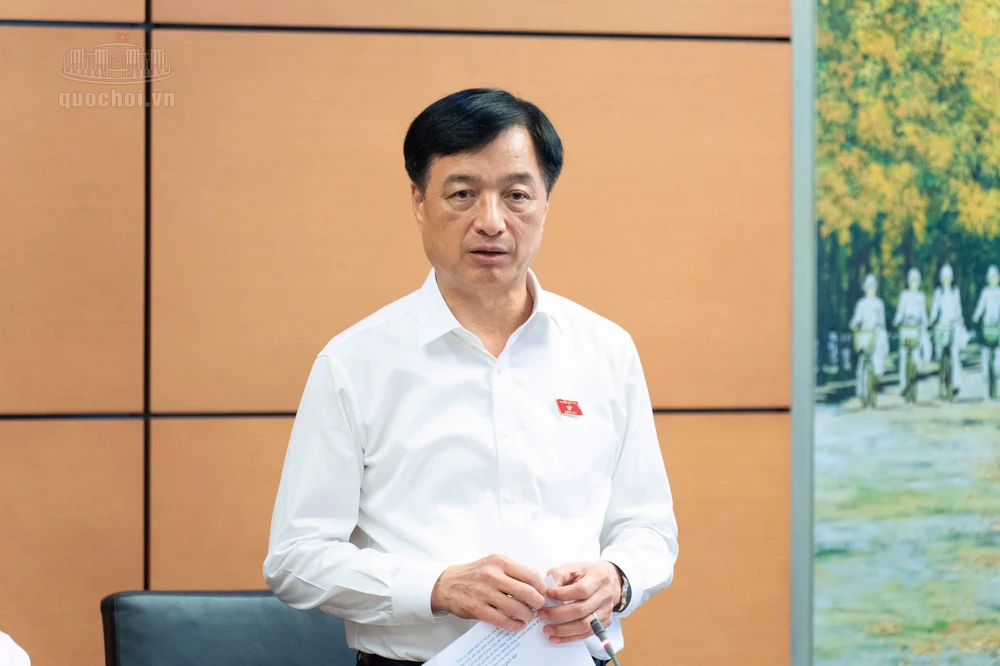
越共中央政治局委员、中央组织部部长阮维玉在讨论中提出到2030年全国企业达200万家、2045年达300万家、贡献约60%国内生产总值的目标。他以现有逾100万家企业、过去9个月17.2万家企业退出与14.9万家新设企业对比,称这组数据“很值得思考”,并认为当前全面修订该法是正确且贴合实践的。
阮维玉提出四组重点问题:一是与《企业法》《国家预算法》及科学技术与创新法等专门法保持同步,科技发展基金须用于支持企业成长,不得用于发工资或日常管理;二是解决融资渠道并借鉴“学校—创新中心—初创企业”三方模式,他举例河内理工大学初期免收空间费用、减免税费和土地租金;三是扶持标准和对象须反映实际情况;四是企业信息系统须与国家数据对接,确保数据“正确、充足、干净、鲜活”,防止政策套利和设立“幽灵企业”。
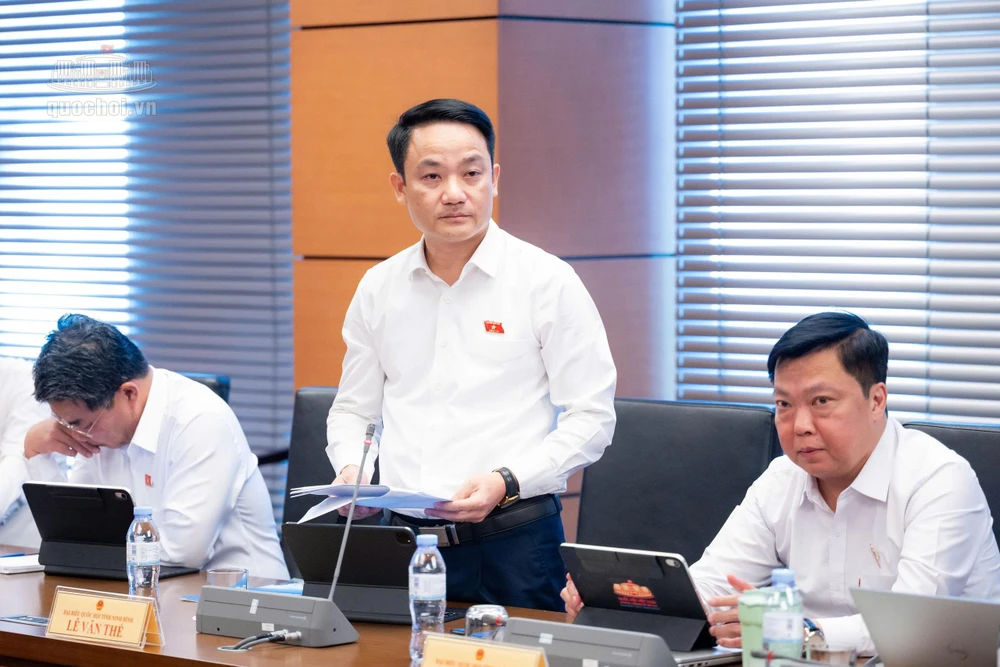
宁平省代表黎文世建议将企业数据基础设施视为重要组成部分,推动管理机构、信贷机构与企业互联以服务信用评分,同时遵守市场原则和保护商业秘密;他还提议使用国家预算、价值不超过200亿越南盾的公共采购包面向中小企业,但不降低质量标准。同省代表陈世英建议补充机制,授权政府就非传统担保资产的估值和处置作出详细规定,以疏通融资堵点。
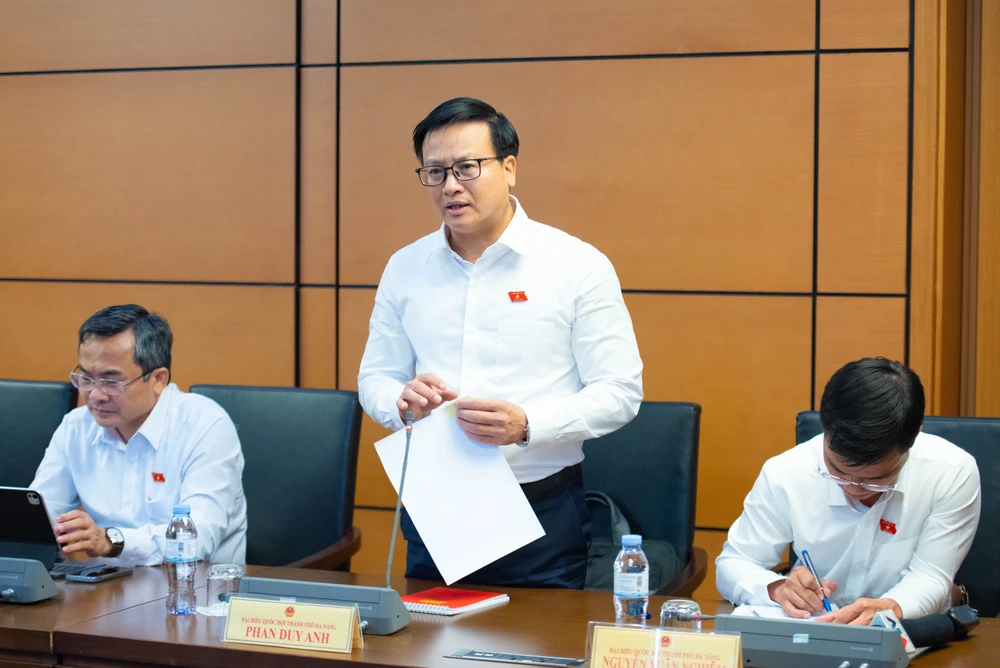
岘港市代表潘维英认为,从《中小企业支持法》更名为《中小企业发展法》体现从包干扶持转向发展思路,但通过工业园区投资方这一中介获得生产场地的政策难以落地,需要直接支持机制。广宁省代表武玉林建议授权地方政府在法律规定的下限基础上决定土地租金减免幅度,以适应各地预算。
高平省代表段氏丽安分析,自颁发登记证之日起免征企业所得税3年,若企业尚未产生利润可能难有实效,建议从首个产生应税收入之年起计算免税期,并补充对特别困难地区企业的优惠及防止政策滥用的措施。同省代表岑明湖提醒,对弱势群体、妇女、残疾人和少数民族人士经营的企业规定应覆盖全面、避免重叠。同奈省代表郑春安、黎女垂杨与广治省代表阮庆武进一步明确发展内涵,如补充利率补贴机制、完善信用担保基金规定和厘清基层政府责任。


 越南中文社