
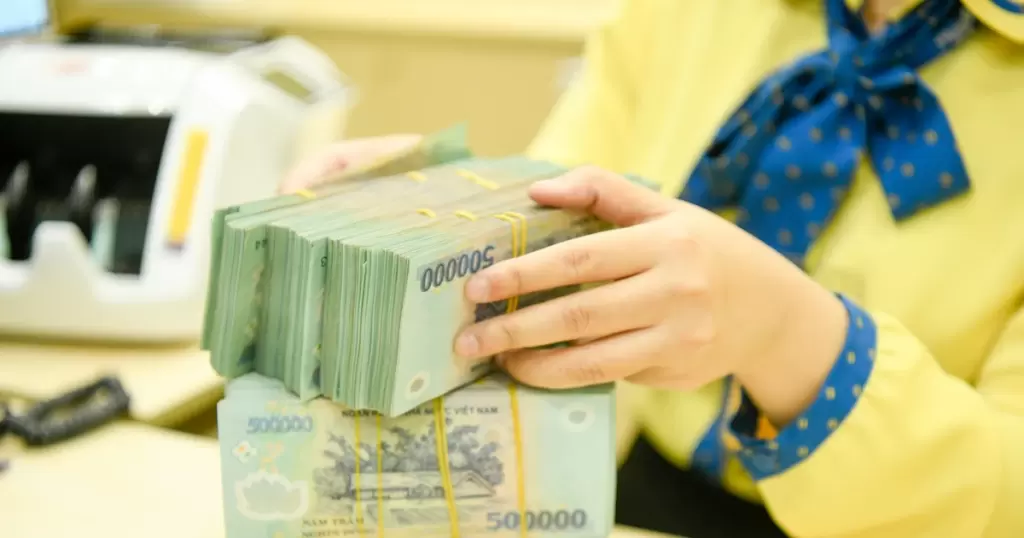
越南国家银行10月18日发布第9608号文件,要求各信贷机构节约成本、分享利润,将六个月及以上期限的挂牌存款利率至少下调0.5个百分点/年,同时集中将生产经营和优先领域的贷款利率下调1.5至2个百分点/年。该要求适用于各信贷机构,但实际下调幅度并非自动统一适用于所有客户。
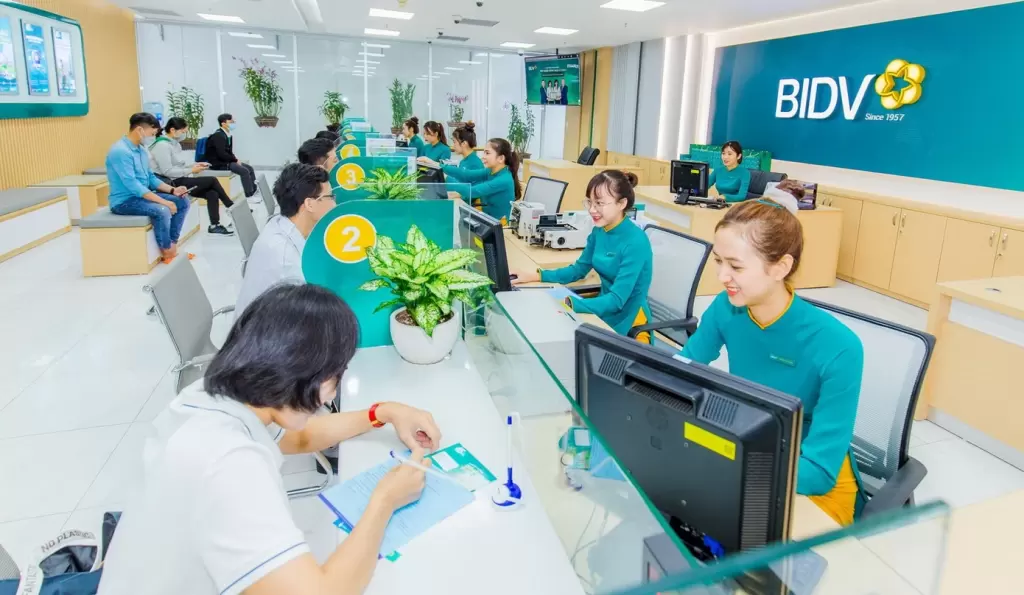
文件发布次日,多家银行公布具体方案。BIDV表示,符合条件的新贷款和存量贷款客户可在10月15日至11月14日一个月内享受利率下调。Agribank于10月19日上午宣布,对优先领域及生产经营客户提供较通常水平最高2个百分点/年的贷款利率下调,并继续实施规模70万亿越南盾的优惠信贷包,期限从2026年8月至2028年,面向中小企业、优先领域和新增长动力,利率较该行同期同期限平均贷款利率低1至2个百分点。LPBank同日公布,对短期生产经营新增放款下调1.6至2个百分点/年。
实际降幅受多重条件约束。贷款利率下调取决于客户的信贷档案、借款用途、风险水平和还款能力,银行还需平衡贷款利率与资金筹集成本。这意味着不同客户、不同行业和不同期限的贷款可能适用不同利率,政策效果需以企业实际支付的利率水平来衡量。
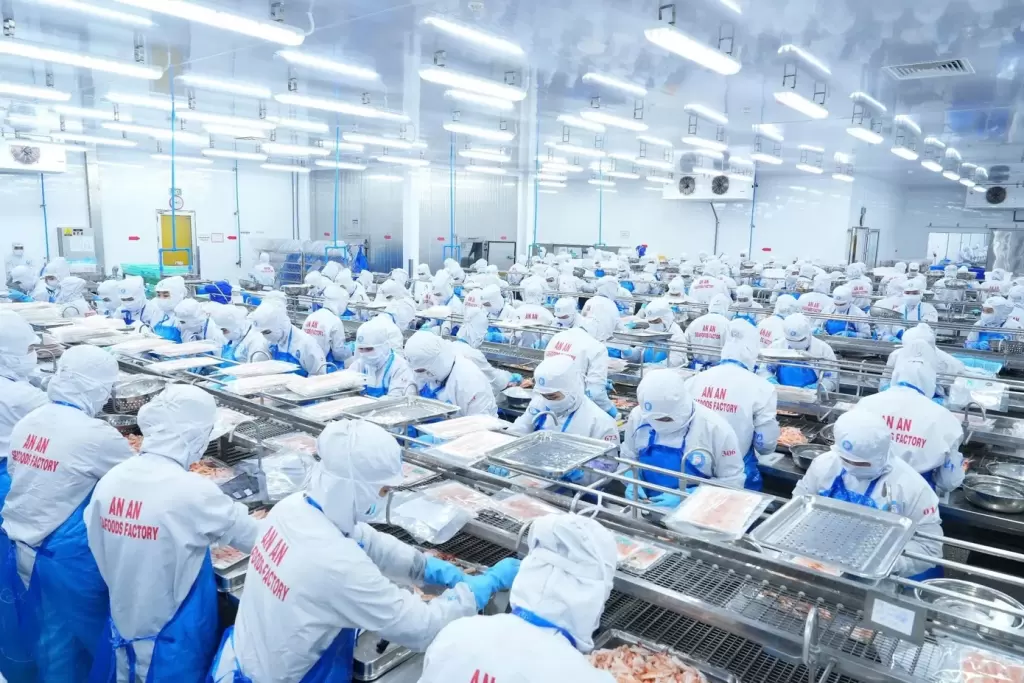
企业对政策方向表示欢迎,但关注落地效果。顺福水产股份公司董事长陈文岭评价称,政府连续指示下调贷款利率是积极信号,体现对企业的关心。但他表示,在投入成本上升、欧洲、美国和日本等出口市场购买力下降的背景下,水产企业面临原料和生产成本增加而售价难以相应调整的困难,利率下调可帮助节省财务成本,但并非所有企业都能享受同等降幅。
阮廌大学财政银行系专家阮光辉认为,降低利率是必要条件但尚不充分,更重要的是企业能否在正确时点获得规模和期限合适的贷款。他提醒企业区分宣传利率与实际支付利率,仔细查看优惠期限及到期后的计息方式。对于浮动利率贷款,实际利率通常按参考利率加合同约定的利差确定。他还指出,利率低但手续冗长、放款缓慢,错过采购原料或接单时机的贷款难以发挥效果。

 越南中文社


