越南國家銀行10月18日發佈第9608號文件,要求各信貸機構節約成本、分享利潤,將六個月及以上期限的掛牌存款利率至少下調0.5個百分點/年,同時集中將生產經營和優先領域的貸款利率下調1.5至2個百分點/年。該要求適用於各信貸機構,但實際下調幅度並非自動統一適用於所有客戶。
文件發佈次日,多家銀行公佈具體方案。BIDV表示,符合條件的新貸款和存量貸款客戶可在10月15日至11月14日一個月內享受利率下調。Agribank於10月19日上午宣佈,對優先領域及生產經營客戶提供較通常水平最高2個百分點/年的貸款利率下調,並繼續實施規模70萬億越南盾的優惠信貸包,期限從2026年8月至2028年,面向中小企業、優先領域和新增長動力,利率較該行同期同期限平均貸款利率低1至2個百分點。LPBank同日公佈,對短期生產經營新增放款下調1.6至2個百分點/年。
實際降幅受多重條件約束。貸款利率下調取決於客戶的信貸檔案、借款用途、風險水平和還款能力,銀行還需平衡貸款利率與資金籌集成本。這意味著不同客戶、不同行業和不同期限的貸款可能適用不同利率,政策效果需以企業實際支付的利率水平來衡量。
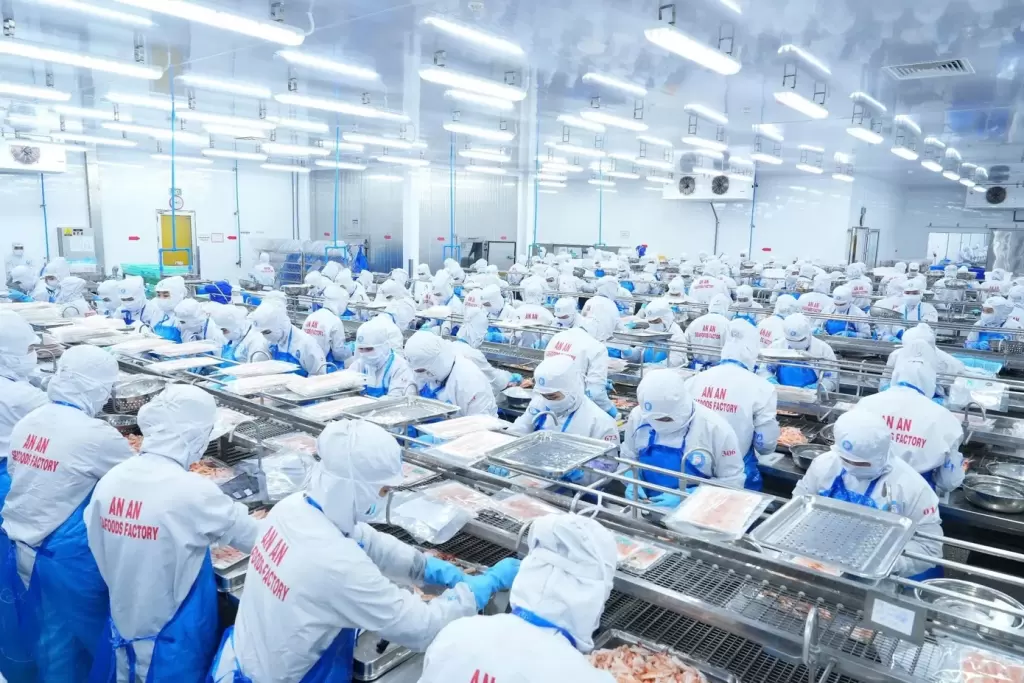
企業對政策方向表示歡迎,但關注落地效果。順福水產股份公司董事長陳文嶺評價稱,政府連續指示下調貸款利率是積極信號,體現對企業的關心。但他表示,在投入成本上升、歐洲、美國和日本等出口市場購買力下降的背景下,水產企業面臨原料和生產成本增加而售價難以相應調整的困難,利率下調可幫助節省財務成本,但並非所有企業都能享受同等降幅。
阮廌大學財政銀行系專家阮光輝認為,降低利率是必要條件但尚不充分,更重要的是企業能否在正確時點獲得規模和期限合適的貸款。他提醒企業區分宣傳利率與實際支付利率,仔細查看優惠期限及到期後的計息方式。對於浮動利率貸款,實際利率通常按參考利率加合同約定的利差確定。他還指出,利率低但手續冗長、放款緩慢,錯過採購原料或接單時機的貸款難以發揮效果。

 越南中文社