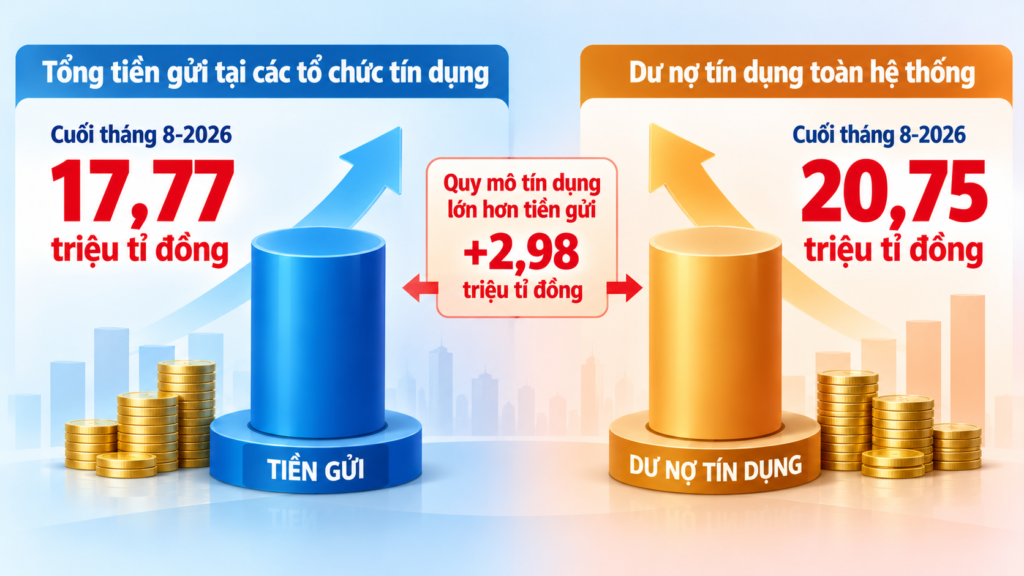
越南国家银行公布的最新数据显示,截至2026年8月底,信贷机构中经济组织与居民存款总额约达1777万亿越盾,仅8月一个月就增加31万亿越盾。居民存款升至1143万亿越盾,为历史最高水平,较7月增加近21.4万亿越盾,增幅1.91%。
从年初累计看,全系统存款总额8个月增加近126万亿越盾,相当于较2025年底增长7.6%;居民存款增加近110万亿越盾,增幅10.63%,且自年初以来持续上升。居民存款占系统存款总额的比重由2025年底的62.58%升至2026年8月底的64.34%。企业存款同期约634万亿越盾,较7月增加逾9.6万亿越盾,但波动较大。
贷款端增速快于吸存。国家银行数据显示,截至9月30日全系统信贷余额达2075万亿越盾,较2025年底增长11.59%;胡志明市截至9月底吸存总额为5879.3万亿越盾,较2025年底增长11.72%。
财政学院金融经济研究所副所长阮德度认为,吸存成本高企使下调贷款利率面临困难。他分析,银行按市场机制运行,须保证经营效率并遵守安全要求;若在投入成本仍高时下调贷款利率,利差将被压缩,银行可能对放贷更为谨慎。他提出可由国家预算提供利息支持,与银行分担部分成本,但该机制须配套透明、审计和资金使用监督要求。
胡志明市银行大学讲师周庭灵表示,下调贷款利率须结合世界经济走势与国内银行体系资金成本考量。他指出,美国联邦储备委员会利率政策、能源价格、通胀和汇率等因素会影响越南的进口成本与资金流;若美元利率维持高位而越盾利率下降,利差可能加大汇率压力。他认为利率走势将趋于分化,具体取决于通胀、能源价格、物流成本与汇率稳定情况,并建议企业主动制定应对利率、汇率和投入成本波动的方案。
越南外贸股份商业银行董事长阮清松在讨论修订补充部分法律的小组会上表示,中小企业约占越南企业总数的98%,但仅占信贷总余额约20%。他认为这反映中小企业资金需求大而国家支持资源有限,若对所有中小企业实行统一支持机制,资源可能分散、难以见效,政策应明确对象与优先目标,聚焦有发展潜力、能与大型企业形成产业链衔接的行业和企业。

 越南中文社