該公司計劃以每股3.2美元的價格發行1.795億股新股。在已發行11億股的基礎上,移動世界集團(DMX)當前IPO前估值為35.2億美元。
移動世界集團(MWG)作為DMX的母公司,持有99%的股份,是唯一大股東,目前外資持股上限為49%。
本次IPO的認購期為5月27日至6月17日,隨後將在胡志明市證券交易所正式掛牌上市。
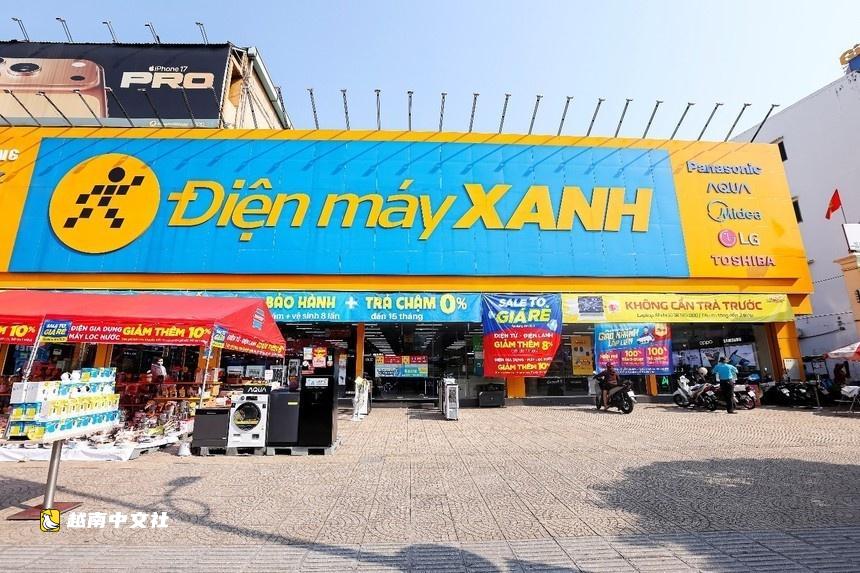
根據5月22日發佈的招股說明書,DMX正處於轉型階段,從以店鋪擴張為主轉向關注運營效率和現金流可持續性。
這項始於2023年的質量驅動轉型已取得顯著成果,在戰略性關閉412家表現不佳的門店後,2025年淨利潤回升3.2倍,達到約2.32億美元。
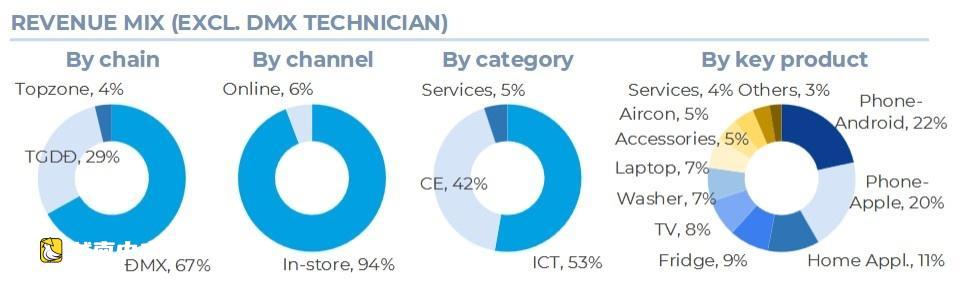
目前,DMX在全國手機市場佔有60%的份額,在消費電子產品市場佔有40%的份額。
在4月底的第一季度財報電話會議上,MWG管理層將DMX描述為集團的現金牛,貢獻了合併總收入的80%,而雜貨零售連鎖店Bach Hoa Xanh將作為下一個主要增長引擎。
“DMX的商業模式已經成熟,無需進一步資本支出,因此公司承諾未來將每年稅後利潤的至少50%用於現金分紅,”公司管理層在電話會議上表示。
在2023年至2025年業務重組後,DMX將其業務劃分為五個主要領域:核心電子產品零售連鎖店(TGDD、DMX和TopZone);消費金融和公用事業服務;售後維修和維護服務(DMX Technician);電子商務平臺SuperApp;以及通過印度尼西亞的EraBlue合資企業進行國際擴張。
消費金融部門對DMX不承擔信用風險,完全以佣金為基礎運營,2025年滲透率達到零售總收入的35%。
與此同時,DMX Technician已發展成為越南最大的技術服務生態系統,擁有8000名員工、4100名專業技術人員、700輛卡車和300個倉庫,並與V-Green充電站和Bach Hoa Xanh門店簽訂了可觀的B2B合同。
長期增長方面,DMX正通過EraBlue瞄準印度尼西亞滲透不足的信息通信技術和消費電子市場。EraBlue在人口1.5億的爪哇島運營,該地區缺乏現代零售業態,其較小的門店模式被證明非常高效。其平均收入是DMX國內類似業態的兩倍,門店回收期僅為16個月。
根據越卡證券(Vietcap Securities)的數據,越南仍是東南亞增長最快的ICT/CE市場,預計到2030年總市場規模將達到150億美元,複合年增長率超過8%。
然而,隨著主要產品品類的滲透率接近90%的區域平均水平,消費者需求正從首次購買轉向升級換代,這是由近期人工智能集成產品的新浪潮推動的。
越卡證券分析師認為,DMX向先進售後服務、數字生態系統和消費金融的轉型,反映了行業向以質量為中心的價值創造轉變。
反映這一戰略的是,公司2026年前四個月的業績在所有五大業務支柱上均呈現強勁勢頭。總收入達到17.4億美元,完成了全年49億美元目標的35%。這一業績同比增長32%,得益於33%的同店銷售增長率。
在核心零售領域,儘管未開設新店,但所有品牌的收入均實現了廣泛增長。TGDD和DMX連鎖店分別錄得33%和30%的收入增長。蘋果授權零售連鎖店TopZone的收入增長了39%,其中蘋果產品銷售額激增60%。
在國際方面,印度尼西亞的EraBlue合資企業收入同比增長94%,同店銷售增長20%,門店數量同比增加123家,達到222家。
DMX的服務和數字生態系統也顯著加速。消費金融服務收入同比增長48%,佔公司總收入的38%,產品融資資格率達到96%。
與此同時,公用事業支付和代理銀行服務的商品交易總額同比增長9%,達到14.8億美元。
在售後服務領域,DMX Technician實現收入5008萬美元,激增60%,其中外部客戶收入增長45%至612萬美元,佔該板塊總收入的12%。

 越南中文社