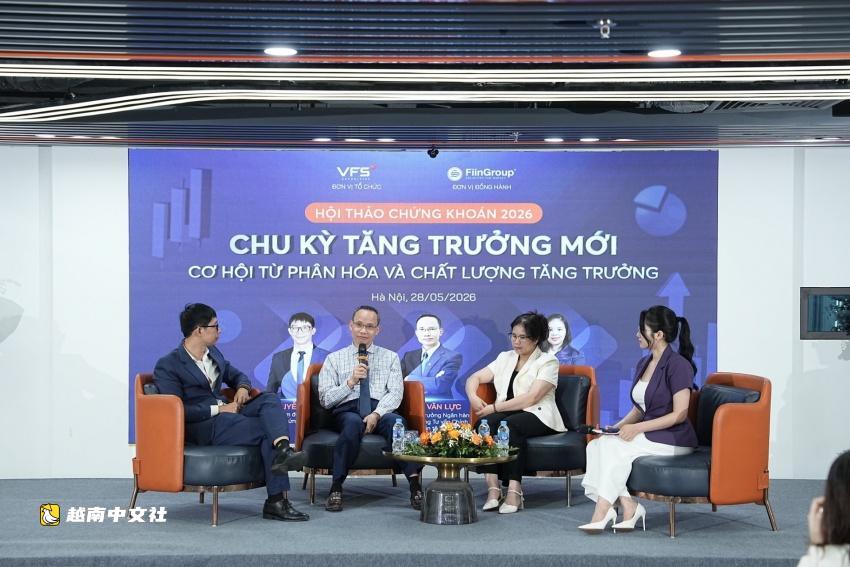
5月28日,第一證券股份公司(VFS)舉辦了一場研討會,專家指出,越南股市正進入一個越來越受盈利質量和商業基本面驅動、而非僅靠預期的階段。隨著市場分化加劇,財務基礎穩固、具有可持續競爭優勢的企業有望成為主要受益者。
越南投資發展銀行首席經濟專家陳文祿博士表示,越南經濟正進入一個新階段,增長質量和可持續性優先於單純追求GDP擴張。
據陳文祿介紹,2026-2027年將繼續受益於多個關鍵增長動力,包括消費復甦、私營部門投資改善、外國直接投資流入穩健以及全球供應鏈轉移趨勢持續。
“在我們的基準情景下,越南2026年GDP增長可能達到9-9.2%,而通脹預計控制在4.2-4.7%左右,”陳文祿說。“然而,地緣政治衝突、技術相關貿易緊張、全球通脹壓力和能源安全擔憂等外部風險仍可能對經濟和金融市場構成壓力。”
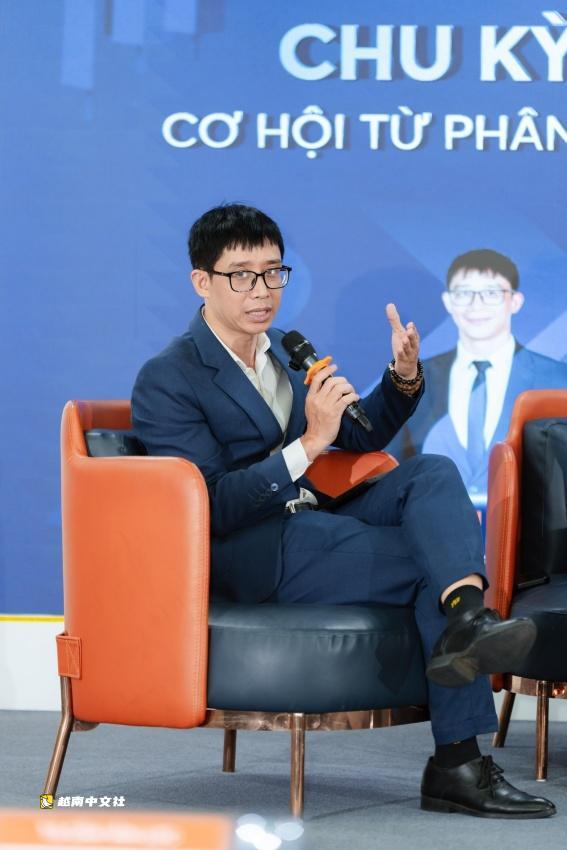
在此宏觀背景下,VFS研究主管阮明黃指出,越南股市從2025年8月底到今年3月底經歷了一次顯著回調,估值已降至基本消化了大部分宏觀風險的水平。
據黃先生稱,VN指數從近期高點下跌16.38%至中東緊張局勢升級時,許多板塊平均回調約26%。
“近期事態表明市場狀況正在變化。VN指數已回升至前期高點,受大盤股支撐,尤其是房地產板塊,漲幅超過52%。同時,大多數板塊已停止下跌並開始確立復甦趨勢,表明市場正從回調階段過渡到積累階段,可能為新一輪增長週期奠定基礎,”黃先生表示。
“在估值方面,VN指數目前市盈率約為13.8倍。剔除Vingroup和Vinhomes後,市場市盈率僅為11.6倍,遠低於10年均值15.2倍。假設上市公司2026年稅後利潤增長約16-17%,VN指數可能達到2100點,對應市盈率約15.3倍,仍低於2021年市場峰值,”他補充道。
VFS認為信貸增長仍將是未來一段時期市場最重要的催化劑之一。
“鑑於2026年信貸增長目標為15%,注入經濟的新增資本可能達到約1104億美元,遠超公共投資撥付規模。然而,資本流動將日益具有選擇性,偏向資本吸收能力更強的行業,包括製造業、能源、公共投資項目以及商業可行的房地產開發,”黃先生說。
除信貸增長外,VFS還強調了約400億美元的公共投資撥付以及越南預計在9月獲得富時羅素市場升級,這兩大驅動因素有望支撐市場流動性。
基於這些因素,黃先生斷言,投資機會將日益集中在受益於多重結構性順風並吸引機構資本的市場領導者身上。
“這些包括大型私營集團如Vingroup、Gelex和Masan;受益於信貸增長和資本籌集的銀行;受益於公共投資的建築、建材和房地產公司;以及有望從流動性和市場升級故事中獲益的證券公司,”他說。
市場的日益分化也清晰反映在上市公司第一季度盈利結果中。
FiinGroup金融信息服務部數據分析主管杜紅雲表示,市場正逐漸從預期驅動轉向越來越受盈利質量和運營效率支撐的階段。
“雖然第一季度盈利增長表面強勁,但高度集中。剔除Vinhomes、平山煉油石化、和發集團、Vinpearl等主要公司的貢獻,上市公司總體盈利增長僅為15.4%,遠低於報告的38.4%,”她說。“這表明資本目前集中在少數行業和市場領先公司,而非像以往週期那樣廣泛分佈於市場。”
據云女士稱,大盤股可能重新成為市場領導者,得到銀行業、鋼鐵生產商和更廣泛的Vingroup生態系統的增長驅動。而中小盤公司可能面臨更大挑戰,因為資金成本上升、利率走高且需求復甦慢於預期。
“越南股市正進入一個企業增長質量將在吸引資本流動中起決定性作用的階段。資產負債表健康、盈利增長可持續、直接受益於公共投資、信貸擴張和機構改革的公司將最有能力在後續引領市場,”她說。
 越南中文社