自4月份以來,貸款利率環境略有下降,此前商業銀行向越南國家銀行做出承諾,但預計未來一段時間利率仍將難以大幅下降。
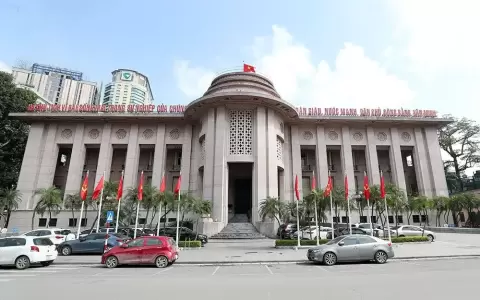
今年前五個月,越南國家銀行維持所有關鍵政策利率不變,使信貸機構能夠以最低成本獲得央行資金,以支持經濟增長。
5月21日,越南國家銀行發佈指令,要求其地區分行召集當地商業銀行分行會議,重申並執行行長範德安在4月10日通知中就降低貸款利率提出的指示。

央行正在密切監測整個市場以及個別信貸機構的存款和貸款利率變化,以便及時採取措施和政策,確保其降低貸款利率的指令得到嚴格遵守。
然而,根據越南國家銀行的數據,截至4月20日,新增貸款的平均利率為每年8.38%,僅比2025年底下降0.44個百分點。相比之下,銀行已將長期存款利率下調了每年0.5至1個百分點。
銀行也指出,過去兩個月貸款利率已有所下調,但進一步降息的空間有限,因為此前存款利率大幅上升,長期定期存款利率達到每年8-9%。
迄今為止,已有25家商業銀行公佈了4月份的平均貸款利率以及平均貸款與存款利率的利差。
其中,至少15家銀行的平均貸款利率較3月份有所上升。TPBank將其平均貸款利率提高了0.7個百分點,至每年10.94%;GPBank和PVcomBank均提高了0.42個百分點,分別至每年10.47%和9.35%。
Techcombank、Agribank、VietinBank、KienlongBank、Saigonbank、BIDV、MB、Bac A Bank和ACB報告的年利率增幅在0.03至0.32個百分點之間。
相比之下,6家銀行4月份的平均貸款利率較3月份略有下降。
例如,Viet A Bank將其平均貸款利率降低了0.31個百分點,至每年9.27%;BaoViet Bank將其利率降低了0.18個百分點,至7.76%;LPBank將其利率降低了0.05個百分點,至8.71%;而MSB將其利率降低了0.01個百分點,至每年7.57%。
在國有控股銀行中,Vietcombank尚未公佈4月份的平均貸款利率。3月份,該行的平均貸款利率為每年6.6%,平均貸款存款利差為3.2個百分點。
在VietinBank,4月份的平均貸款利率為每年5.98%,較3月份上升0.11個百分點,但較年初下降0.09個百分點。4月份的貸款存款利差為2.2個百分點。
據金融和銀行業專家Huynh Trung Minh稱,許多銀行4月份平均貸款利率小幅上漲並不令人意外,因為貸款利率通常滯後於存款利率,因為未償貸款是由之前以較高利率吸收的存款提供資金的。
Minh表示:“廉價貨幣時代據稱已在2026年結束。自2025年底以來,存款利率一直呈上升趨勢。特別是,自年初以來,存款利率持續上升,尤其是在第二季度初期,一年期以上存款利率高達每年9-10%,一年期及以下存款利率為6-7%。這反映了商業銀行之間在黃金和房地產等替代投資渠道中爭奪資金的競爭。”。”
他還指出,儘管銀行一直在努力優化運營成本並利用技術維持相對較薄的利差以支持企業,但貸款利率不太可能大幅下降,因為融資成本已大幅上升。
與此同時,在2026年更嚴格和更實質性的信貸控制政策下,越南國家銀行已設定全系統信貸增長目標約為15-16%,遠低於2025年實現的水平。
新韓銀行越南分行零售銀行部門負責人Nguyen Thanh Hai表示,在2026年第二季度,貸款利率可能保持穩定或略有下降,這主要得益於越南國家銀行的政策方向和銀行體系穩定的流動性狀況。
然而,Hai認為,2026年下半年利率趨勢將變得更加分化。
他表示:“存款利率預計將保持在合理水平,但某些期限或在特定銀行可能略有上升,以確保在持續的存款競爭和根據越南國家銀行約15%的目標加強信貸擴張期間的流動性。”。”
“與此同時,貸款利率預計將繼續選擇性下降趨勢,降幅集中在優先領域,如生產商業活動、出口和家庭企業。這反映了越南國家銀行旨在支持經濟增長同時保障銀行體系穩定的靈活政策方針。”。”
此外,未來一段時期的利率走勢將受到融資成本壓力、存款競爭以及包括全球利率趨勢在內的外部因素的影響。
在此背景下,利率環境預計將變得更加靈活和日益細分,反映銀行間流動性狀況和融資結構的差異,而不是像前幾年那樣保持相對統一的市場狀況。
 越南中文社