專家強調,最重要的不在於數字本身,此次政策發出了明確信號:調控者準備放寬政策以支持增長,而非像過去那樣收緊。
一系列新的貨幣政策,銀行資金將如何釋放?
根據第22號通知的路線圖,短期資金用於中長期貸款的比例(SMLR)已從40%逐步下調至30%,並自2023年10月起正式實施。然而,在6月22日發佈的第25號通知中,越南國家銀行正式將這一上限重新提高至40%,適用於各銀行及外國銀行分行。此外,該通知允許將越南國庫的定期存款的20%計入資金來源以確定安全比率。第25號通知自7月1日起生效。
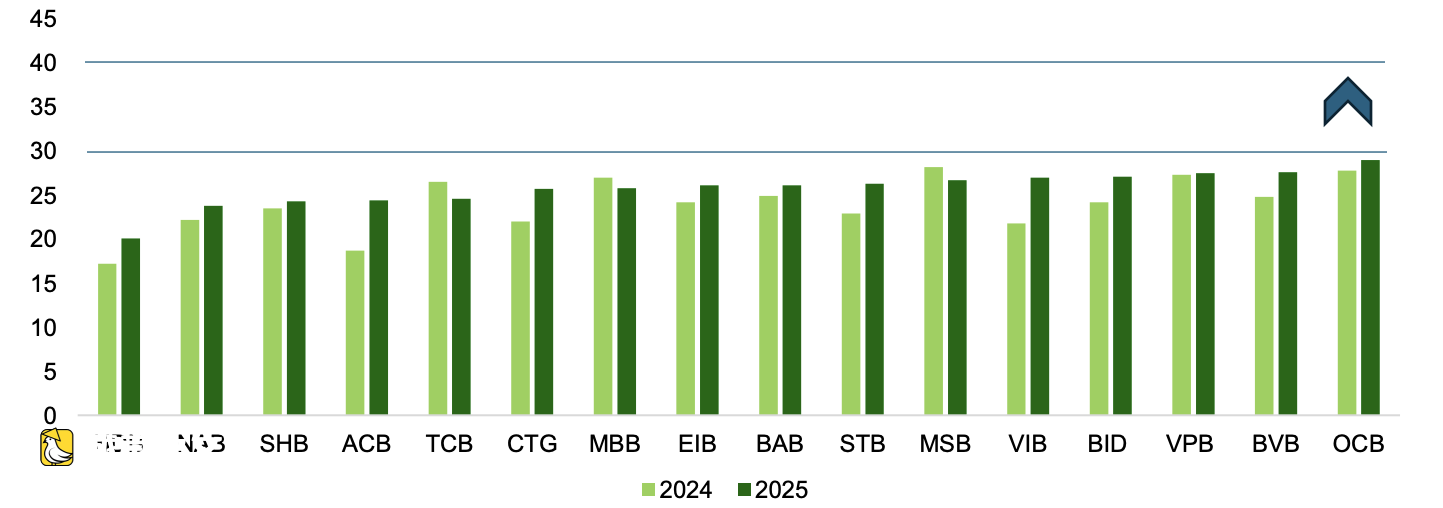
Virtus Prosperity首席執行官陳仲德專家對《前鋒報》表示,三家銀行——越南外貿銀行、越南投資與發展銀行、越南工商銀行的國庫存款總額高達563萬億越南盾,將定期存款餘額的20%重新計入資金來源,理論上為每家銀行創造了約31.5萬億越南盾的信貸空間。結合將中長期貸款上限提高至40%,該通知化解了資金流動性瓶頸,此前這一瓶頸已導致領先銀行在2026年第一季度接近安全比率上限。越南外貿銀行證券分析部門估計,銀行系統中長期貸款餘額佔比將恢復至2020-2021年的48-49%水平(2025年記錄為46%),相當於2026年增長率預計達到23%。預測第25號通知可使短期資金用於中長期貸款的比例增加10%(上限從30%提高至40%),相當於可向經濟額外注入的最大中長期貸款餘額約達1000萬億越南盾。新增貸款餘額將主要支持投資回收期長的行業,如房地產、可再生能源、公共投資和工業基礎設施。據此,全行業信貸增速預計達17%。陳仲德專家還認為,不僅銀行業間接受益,房地產、基礎設施、建築和大型製造等需要中長期資金的行業也有望從新增信貸流中受益。這將為未來多個季度眾多上市企業改善經營業績奠定基礎。他說:“然而,最重要的不在於數字本身,此次政策發出了明確信號:調控者準備放寬政策以支持增長,而非像過去那樣收緊。這是一個對所有投資渠道具有參考價值的宏觀信號。”
需要注意哪些風險?
越南玉塔證券個人客戶研究分析部也指出,銀行有了更多空間用短期存款為中長期貸款提供資金;由於中長期貸款收益率更高,這將支持淨息差。這也減輕了為滿足比率而競相吸收長期存款的壓力,從而可能在一定程度上緩解利率競爭。不過,越南玉塔證券專家也提醒流動性風險更高,要求審慎管理資產負債以確保穩定。越南外貿銀行證券專家還強調,在銀行體系資金來源結構背景下,放寬這一上限也增加了對銀行流動性風險管理的要求。因為目前資金來源主要依賴12個月以下的短期存款(佔總存款的80-90%),而經濟體的信貸需求多集中於中長期貸款。該分析專家表示:“這可能導致資產與資金來源之間的期限錯配加劇,並要求銀行在各階段採取合理的投資組合優化策略和流動性風險管理策略。”

 越南中文社