隨著氣候風險加劇和可持續標準收緊,企業被迫重新思考生產模式和價值鏈以保持競爭力,尤其是在農業領域。儘管越南是全球農業強國,但農民和農業企業仍是最易受氣候衝擊、自然災害和市場波動影響的群體之一。
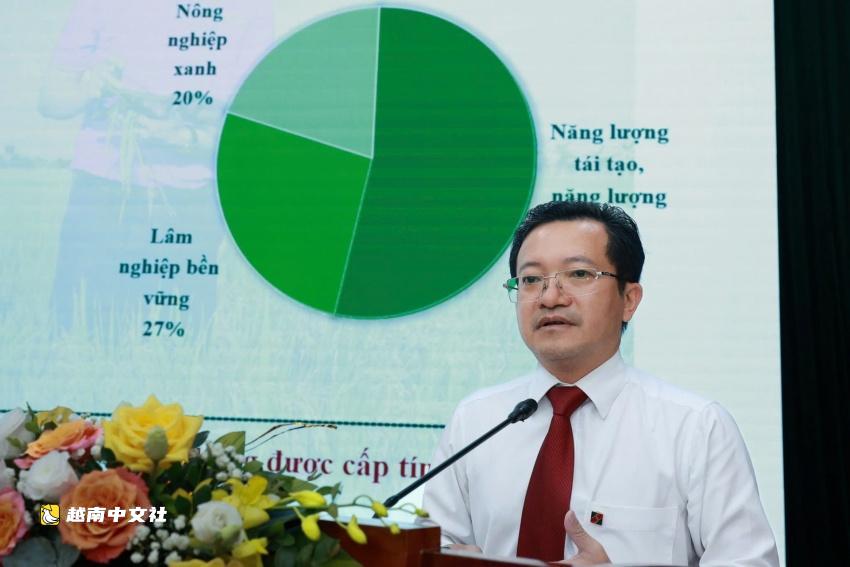
當前綠色轉型敘事的一個顯著特點是,壓力並非來自監管或淨零承諾,而是來自市場本身。Musa Pacta公司總監裴慶蓉表示,綠色生產不再是可選項,而是必然的發展道路。
“如果說過去的競爭主要圍繞成本、生產力或市場擴張,那麼如今可追溯性、碳排放、環境責任以及環境、社會和治理標準已成為參與供應鏈的新條件,”他說,“這些要求源於發達市場,並正在擴散到整個生產和貿易生態系統。換言之,企業轉型並非因為他們想引領潮流,而是因為不改變將逐漸被逐出遊戲。”
然而,隨著轉型壓力加大,另一個問題浮現:市場是否真正準備好支持企業完成這一過程?
據河內中小企業協會副主席兼秘書長麥克國英博士介紹,越南有超過110萬家企業,其中約98.5%是中小企業。這是面臨轉型壓力最大、資源也最有限的領域。
“企業如今的需求不僅僅是貸款。他們需要的是足夠穩定的中長期資本,以投資技術、創新生產流程、滿足環境標準,並逐步提升在價值鏈中的地位。在許多情況下,問題不在於利率,而在於融資渠道、無抵押貸款能力以及正確評估增長潛力的能力,”他說。
這也是他提議加快基於價值鏈的信貸模式、提高無抵押貸款比例以及制定針對中小企業特點的機制的原因。
“更廣泛地說,綠色信貸需求實際上反映了一個更大的需求:在快速變化的商業環境中提升越南企業的競爭力,”他說。
越南銀行學院副教授範孟雄博士表示,中國的關鍵教訓不在於其綠色信貸規模(截至2025年底達到6.6萬億美元,佔貸款總額的16.2%),而在於該國為整個金融體系建立了統一的綠色分類標準。
雄指出,在綠色資本流動擴張之前,中國花了多年時間為整個經濟制定統一的綠色分類體系。
“當沒有統一標準時,各個機構可能對‘綠色’有不同的解釋。這會增加盡職調查成本,擴大信息不對稱,並造成‘洗綠’項目以獲取優惠資金的風險,”他解釋說,“相反,當存在清晰分類時,銀行可以更快評估項目,投資者有更好的比較基礎,監管機構也能更有效監控政策結果。”
他補充說,中國並未將綠色分類視為綠色金融政策的技術附錄。
“相反,它與統計體系、披露機制、銀行績效評估、再融資工具和綠色產業政策戰略相關聯。這種關聯將分類從一套標準轉變為市場基礎設施的一部分,”雄說。
然而,儘管企業被要求更快“走向綠色”,但市場支持這一轉型的能力並未同步發展。
越南銀行學院銀行研究所講師吳映月指出,儘管越南已發佈關於環境標準和綠色分類項目認證的決定,但若干關鍵組成部分仍在完善中。
“每種項目類型的量化技術門檻仍然缺失,‘不造成重大損害’原則尚未完全明確,而環境數據庫和獨立驗證機制仍在開發中,”她說,“這些差距使得難以確定項目是否真正帶來環境價值。當標準不明確、數據不標準化時,盡職調查成本往往上升,使信貸機構在接近新的轉型領域時更加謹慎。”
 越南中文社