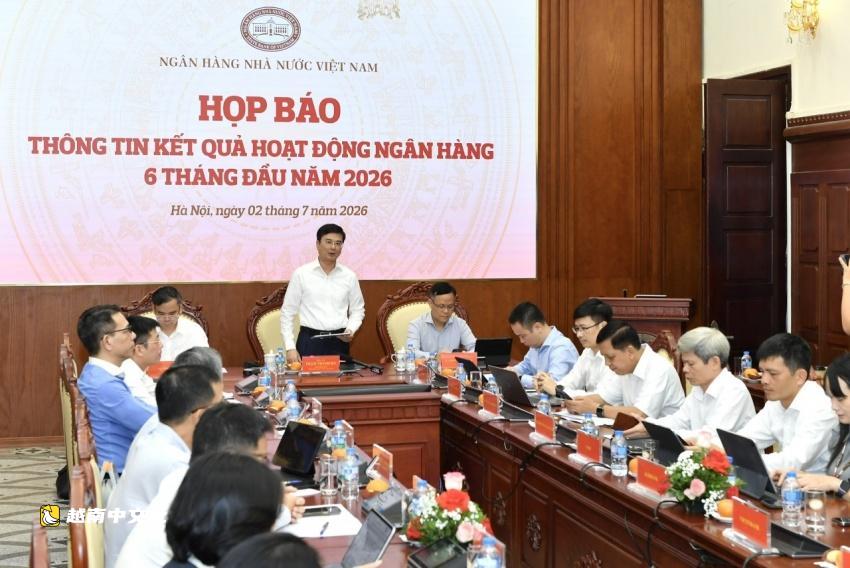
7月2日,越南國家銀行舉行新聞發佈會,公佈了今年前六個月銀行業的表現。
副行長範清河在會上表示,截至6月26日,銀行體系未償信貸總額超過7988億美元,較2025年底增長7.41%,同比上漲18.1%。
“越南國家銀行繼續實施若干重點信貸計劃。農業、林業和漁業優惠信貸計劃已從6億美元擴大至74億美元。截至5月底,累計放款額約達87.6億美元,惠及超過79900戶借款人。”他說。
關於支持湄公河三角洲優質低排放大米生產、加工和消費的計劃,範清河表示,累計放款額已達約1.68億美元。
“社會住房貸款計劃目前涉及九家商業銀行,信貸總額為58億美元。項目開發商貸款利率降至年利率7%,購房者貸款利率為年利率6.5%。截至5月底,累計放款額約達4.976億美元,未償貸款超過4.07億美元。”範清河說。“針對35歲以下人群購房支持計劃,累計放款額約達1530萬美元,未償貸款約1410萬美元。然而,社會住房供應有限繼續制約貸款發放進度。”
展望未來,越南國家銀行表示將繼續靈活執行貨幣政策,確保信貸增長安全有效,簡化貸款程序,並加速貸款數字化轉型。
“越南國家銀行還將指導信貸機構提高運營質量,嚴格遵守法律規定,積極處理不良貸款,並儘量減少新壞賬的產生。這些措施有望增強銀行體系的穩定性,支持可持續經濟增長。”範清河說。
範清河強調了近期信貸管理的調整,指出根據黨和政府促進社會住房發展、滿足合理住房需求、發展工業基礎設施以支持製造業和吸引外商直接投資的政策,越南國家銀行於5月29日通知信貸機構,超出2025年底水平的社會住房項目、工業園區和出口加工區的額外貸款,在監控房地產信貸增長時將不計入計算。
越南國家銀行經濟部門信貸部副主任阮春北強調,越南國家銀行已採取全面措施,確保信貸及時供應,同時與經濟能力保持一致。
在更新信貸分佈情況時,阮春北表示,工業和建築業佔未償信貸總額的23.8%,其中製造業和加工業佔12.1%,建築業佔7.62%。貿易和服務業佔比超過70%,農業、林業和漁業佔6.15%。
“信貸繼續流向生產、商業活動和優先領域,而對高風險行業的貸款仍受到密切監控。”阮春北說。
在此政策背景下,越南軍用商業股份銀行表示,將繼續優先向製造業、出口商、貿易企業和個體商戶提供貸款。
“越南軍用商業股份銀行專注於這些領域,因為它們是實際經濟增長的關鍵驅動力,能夠刺激現金流、創造就業,並根據可持續發展目標產生廣泛的溢出效應。”該行首席執行官範如玉說。
“製造業和出口加強了越南的國家競爭力。它們是吸引外商直接投資、賺取外匯以及使越南更深融入全球供應鏈的主要引擎。在越南軍用商業股份銀行,我們通過設立專門的外商直接投資業務部門並在國際市場擴大代表處來將這一願景付諸實踐。從戰略上講,越南軍用商業股份銀行旨在將外商直接投資發展為其第四大核心客戶支柱,與大型企業、中小企業及零售客戶並列。”他補充道。
範如玉還將貿易和個體商戶描述為國內消費的重要驅動力,指出這些領域及其龐大的小商戶網絡創造了最多的就業機會,同時支撐了國內購買力。
“通過將靈活的金融解決方案與越南軍用商業股份銀行全面的數字化轉型平臺相結合,資本可以更有效地流動,優化現金轉換週期,為國家商業創造更強勁的動力。”範如玉表示。
“支持這些戰略客戶群體不僅使越南軍用商業股份銀行的貸款活動與政府的宏觀經濟目標保持一致,還確保資本透明地配置給實體經濟。這也是履行該銀行環境、社會和治理承諾的戰略步驟,將信貸增長與越南經濟發展議程緊密聯繫起來。”
 越南中文社