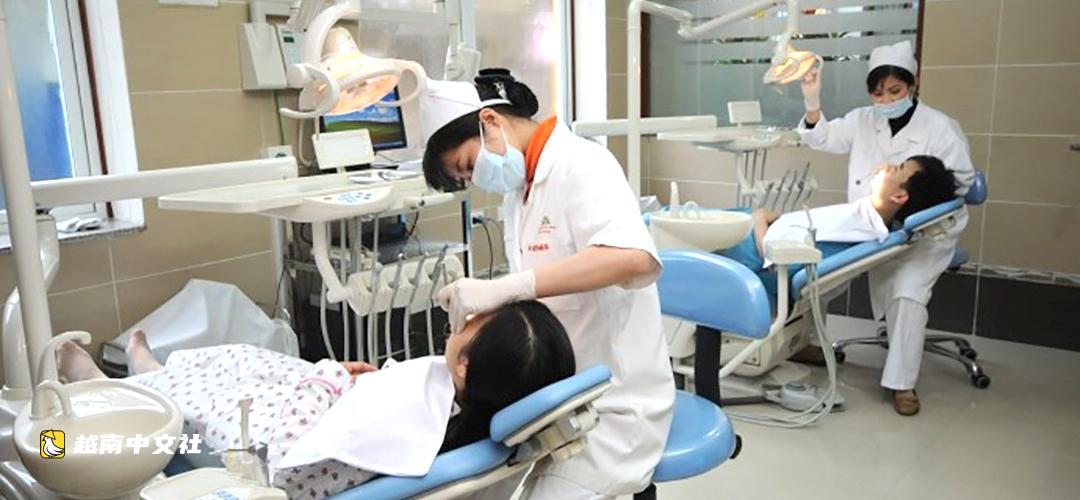
根據胡志明市旅遊局報告,越南(主要集中在胡志明市)每年接待約10萬名遊客前來檢查和治療牙齒,帶來約3.5萬億越南盾(1.5億美元)的收入。這部分收入主要來自回國的越僑,同時來自澳大利亞、美國、英國、法國、柬埔寨和老撾的國際遊客也日益增加。
事實上,胡志明市的旅遊業和醫療行業很早就看到了這個“金礦”。早在2017-2018年,胡志明市就制定了多項周密計劃,設定了非常具體的目標,將牙科旅遊發展成為該無煙產業的主打產品。然而,近十年後,我們仍與“對手”相距甚遠。
每年,泰國(主要集中在曼谷)接待多達120萬名遊客前來旅遊並做牙齒,是越南的12倍。僅這一市場份額就為泰國旅遊業“貢獻”了9億至11億美元,約為越南的7倍。馬來西亞的遊客量也是越南的3至4倍(每年約30萬至40萬人次),相應的收入為2.5億至3億美元。值得注意的是,如果來越南做牙齒的外國遊客中有80%是越僑,那麼泰國則完全吸引了來自多國的純粹國際遊客。其中,中東和中國遊客佔多數。馬來西亞的客戶群也主要來自澳大利亞、英國、新加坡、印度尼西亞和鄰國。

副教授、博士、醫生黃公日南(胡志明市醫藥大學牙科系)認為,越南與泰國或馬來西亞等領先國家之間最大的不同不在於專業水平,而在於組織方式——如何將其打造成為一個經濟產業。
“在手藝方面,我自信地說越南不遜於區域內各國,尤其是在牙科領域。治療價格僅為發達國家的約三分之一,而質量已接近國際標準。但手藝好並不等於已經建立了一個醫療旅遊產業”,黃公日南說。
據黃公日南介紹,最大的瓶頸在於聯結和核心政策。目前,每家醫院、每個診所都必須自行尋找客戶、自行宣傳和運營,缺乏一個統一的協調機構。越南也尚未有國際公認的質量標準體系、專門的醫療簽證、以及讓國際保險公司直接為外國患者支付醫療費用的機制。如果沒有足夠有力的政策框架,很難形成醫院、旅行社、航空、酒店及其他服務單位之間的完整聯結鏈。
持同樣觀點的陳祥輝博士(社會旅遊研究院副院長)認為,我們尚未懂得如何將上述優勢聯結成適合患者的產品。牙科、美容、輔助生殖、全面體檢、檢驗和傳統醫學等領域質量好、成本競爭力強。然而,目前的許多項目只是將看病和治療與觀光機械地拼接。
“國家管理的作用尤為重要,因為醫療旅遊是一種特殊產品,直接關係到客戶的健康、法律和安全。需要有一個有能力的單位來協調節奏、聯結各方,以打造完整產品。只有這樣,越南才能從擁有諸多優勢轉向形成真正有競爭力的產業”,陳祥輝博士強調。
黃公日南進一步分析各模式時指出:與泰國、新加坡或馬來西亞相比,越南還缺少三個重要環節,這是單個醫療機構無法自行解決的。
首先是國家品牌。馬來西亞有馬來西亞醫療旅遊理事會——負責宣傳、聯結醫院、協助簽證手續、接送患者以及推薦達標機構的協調機構。而在越南,如果澳大利亞的患者或美國的越僑想了解越南的醫療服務,幾乎找不到任何足夠權威的官方渠道供參考。
其次是國際質量標準。泰國目前有60多家醫院獲得JCI認證,而越南獲得該認證的醫院數量非常有限。國際遊客無法自行評估醫生的手藝。他們需要的是一個足夠權威的獨立認證來建立信任。如果沒有這一點,他們來此僅是因為價格便宜,而非真正信任質量。
最後一個環節是為國際患者提供的一站式服務。泰國頂級醫療中心不僅銷售治療案例,還提供從簽證、醫療翻譯、保險、機場接送到治療後護理的全套服務。患者購買的不僅是醫療服務,更是整個治療過程中的安心。這正是越南所欠缺的。
在產品方面,陳祥輝博士認為越南不應全面發展,而應選擇優勢明顯的領域。例如,針對老年人可發展長期休養結合健康護理的模式;傳統醫學方面可在度假區內開展持續數週的治療項目;牙科、輔助生殖或健康篩查方面,應根據治療時間和患者實際情況設計合適的服務套餐。
陳祥輝表示,越南可以借鑑印度的經驗。該市場有許多傳統醫學中心直接建在度假區內。客人住宿數週,在同一空間內治療、康復、體驗文化和休息,而無需在醫院和旅遊景點之間頻繁移動。
長期來看,越南需要鼓勵更多醫院獲得國際質量標準認證,然後公佈官方名單以向海外推廣。對於公立醫院,也需要更靈活的合作機制,以便與有運營醫院、酒店和醫療度假村經驗的企業集團合作。這些新型綜合體不一定設在市中心,而可以在沿海、生態或衛星城區發展。
“在基礎設施之外,越南必須通過若干主打產品來定位國家品牌。宣傳不能停留在個別成功治療案例上,而需要統一的推廣活動、達標機構名單以及關於價格、質量、保險和患者權益的透明信息”,陳祥輝博士發表意見。

 越南中文社