許多由退伍軍人主導的經濟模式,共同點與其說在於投資規模,不如說在於它們如何起步。如今的水果園、畜牧場和苗木苗圃背後,往往都經歷過資金有限的時期,儘管擴大生產的需要日益明顯。
在此背景下,峴港退伍軍人協會與越南社會政策銀行(VBSP)之間的委託貸款項目,不僅僅是向借款人提供資金。從篩選和批准符合條件的借款人,到監督資金使用、組織培訓和技術轉讓,這些流程同步進行,以確保貸款用於預定目的併產生最大效果。
截至目前,峴港退伍軍人協會在委託貸款項目下的未償貸款組合達1.122億美元,服務38616名借款人。逾期貸款率僅為0.04%。這些數字反映了信貸組合的質量和委託貸款模式的可持續性,在該模式下,獲得資本的同時,協會在借款和投資過程中全程提供支持。
據峴港退伍軍人事務處副處長黎仲正介紹,該協會進行公開透明的篩選,確保貸款發放給正確的受益者。協會還與相關機構合作組織培訓並提供技術指導,使會員獲得更多知識以提高生產。
因此,貸款有助於解決初始資金短缺問題,同時為許多退伍軍人逐步發展穩定的經濟模式創造條件。
這種方法的效果在個體生產模式中最為明顯,貸款的價值不僅衡量於還款能力,還體現在給借款人生活帶來的改變。
1987年退伍後,1965年出生、現居清平社第3村的阮玉山回到家鄉,面臨重重困難。多年來,他將農業生產與作物和牲畜培訓課程相結合,積累了知識和經驗,然後決定擴大自己的經濟模式。
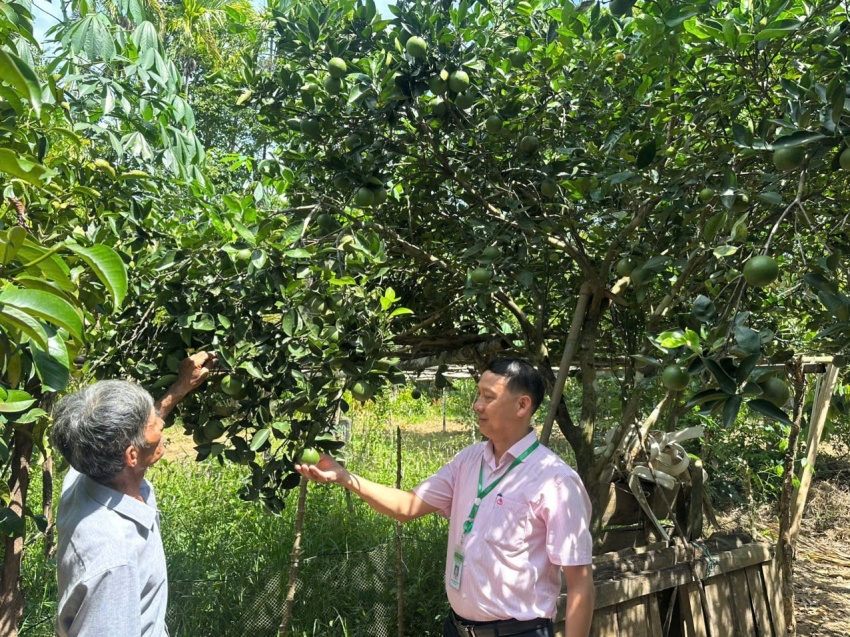
2021年,他從越南社會政策銀行先福交易辦公室借款4000美元,用於翻修花園、種植胡椒和果樹,並發展畜牧生產。此後,他的家庭建立了一個生產模式:1.5公頃果樹、300只雞、2頭水牛和3公頃金合歡林,年均收入超過5200美元。
除了發展家庭生計外,他還捐出土地用於修路,在村道旁種花,並與其他當地家庭分享生產經驗。因此,他的初始貸款不僅幫助提高了家庭收入,還使生產知識在社區內得到更廣泛的分享。
另一位退伍軍人、香茶坊退伍軍人協會成員阮貞則走了另一條路。2023年,他獲得2000美元貸款,投資於一個佔地3000多平方米的苗木苗圃,同時自籌資金安裝了自動化灌溉系統、防護網和生產設施。
該模式目前總資本約2.4萬美元,每年向市場供應數十萬株各類苗木。年收入穩定在4000至4800美元,同時為兩名工人提供固定就業,為另外五名工人提供季節性工作。
這兩種模式採用了不同的生產策略,但有一個共同起點:相對適度的貸款。它們的成功取決於借款人如何獲取知識、選擇適當的投資方向並逐步擴大生產。
據越南社會政策銀行峴港分行行長段玉鍾介紹,退伍軍人會員始終將貸款用於預定用途,履行還款和付息義務,並積極參加儲蓄和信貸小組。
這些借款人的經歷表明,政策性貸款的影響不能僅以發放資本數額來衡量。其更大價值在於將資本轉化為可行的生產模式,創造就業機會,並使退伍軍人能夠在經濟發展中繼續展現主動性和責任感,為當地社區做出貢獻。
 越南中文社