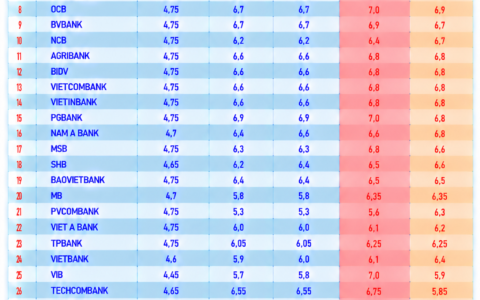
在8月13日與越南國家銀行和各信貸機構的一次會議上,總理黎明興呼籲各銀行實質性降低貸款利率。
繼總理的指示後,各銀行已開始下調貸款利率。例如,越南農業銀行推出了一個28億美元的信貸計劃,該計劃下的貸款利率較同期限貸款平均利率每年下調1至2個百分點。
該計劃面向中小企業,以及在優先領域經營的企業和個體工商戶。
越南外貿股份商業銀行推出了一項20億美元的信貸計劃,提供優惠貸款利率,優惠利率較同期限貸款平均利率每年至少低1個百分點。
該計劃面向從事優先領域生產和經營活動的企業和個人,包括農業、農村發展、配套產業、高科技、出口、數字經濟、人工智能、半導體產業等。
越南工商銀行推出了20億美元的信貸計劃,貸款利率較其常規貸款利率每年低1個百分點,重點面向中小企業以及在農業、農村發展、配套產業、高科技、出口和數字經濟等優先領域經營的企業和個人。
AFA資本首席執行官阮明俊表示,由於國家力爭在今年最後兩個季度實現11.9%的增長目標,當前資本需求非常高。
“降低貸款利率將為商業活動提供積極支持。然而,降息導向與實際執行之間存在差距。銀行正在實施各種篩選標準和信貸條件,以便提供更低的貸款利率。”他說。
阮明俊認為,在資金成本和壞賬威脅上升帶來的巨大壓力下,銀行在當前時期降低貸款利率具有挑戰性。
在資金成本方面,截至7月底,信貸增長已接近9%,而存款增長僅為5.75%,大幅增加了銀行業的流動性壓力。
這迫使銀行維持相對較高的存款利率以吸引資金。因此,如果降低貸款利率,銀行的淨息差(NIM)將不可避免地面臨壓力。
與此同時,目前整個銀行體系的壞賬總額約為120億美元,較2025年底增加17%,推動全行業平均壞賬率升至2%以上。不良貸款也呈上升趨勢,要求銀行計提更多撥備並加強資本緩衝以防範風險。
胡志明市銀行大學講師周庭靈博士表示,降低貸款利率是當務之急,因為經濟需要更多動力來實現增長目標。
“然而,在當前條件下,實現‘實質性降低貸款利率’的目標正面臨銀行投入成本方面的重大障礙。”周庭靈表示。
更高的資金成本加上銀行日益收窄的淨息差,正在造成巨大的財務壓力。如果存款利率居高不下而貸款利率較低,銀行可能出現財務狀況失衡。
此外,在整個銀行體系中實施統一的降息目標並不可行。中小型銀行面臨流動性壓力,其資金成本也高於市場平均水平。要求它們大幅降低貸款利率可能損害其財務健康。
周庭靈認為,國有銀行和大型銀行往往因活期存款和儲蓄存款佔比較高而享有較低資金成本的優勢,同時其更強的管理能力有助於降低運營成本。
這些銀行可以在安全範圍內接受淨息差收窄,率先實施降息政策,併為更廣泛的市場產生引導效應。
另一方面,一些專家認為,與其全面降低貸款利率,不如按照政府的指示,將優惠信貸引向核心增長驅動力。
優惠信貸計劃應保留給生產和出口、高科技農業、配套產業、社會住房和關鍵基礎設施項目等領域。
與此同時,應保持對信貸機構資產質量的嚴格檢查和監督,確保低成本資金流向合適的對象,並防止其轉向潛在的高風險領域。

 越南中文社