VIS評級在8月24日發佈的銀行業最新報告中表示,隨著利率持續高企和商業環境持續面臨挑戰,越南各銀行的信用狀況正日益分化。
雖然大型銀行和國有銀行憑藉堅實的資金基礎和盈利能力的改善實現了更強勁的經營業績,但小型銀行正面臨信貸成本、資金競爭和息差收窄帶來的更大壓力。VIS評級預計這一分化趨勢將在今年下半年持續,其中資產質量、資金和流動性三個關鍵領域值得密切關注。
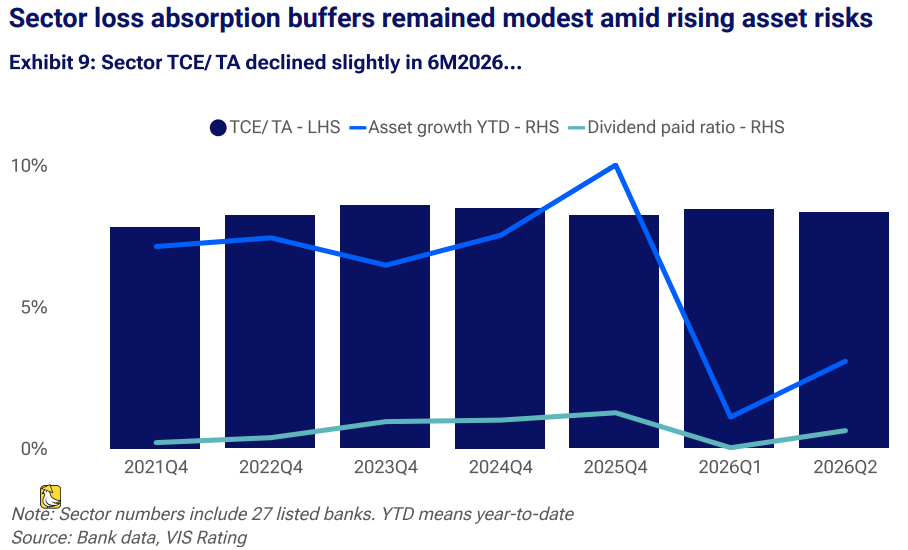
報告稱,銀行業有形普通股本佔總資產比率從第一季度末的8.4%小幅下降至上半年的8.3%,主要原因是ACB、LPBank、VPBank和VIB等多家大中型銀行進行了現金分紅。與此同時,支持信貸增長的資金需求依然旺盛。全行業活期存款佔總貸款比率保持在18%左右,這得益於國有銀行和擁有強大資金優勢的大型銀行存款的增長。
VIS評級預計,Techcombank、ACB和HD Bank將繼續通過長期海外借款來多元化資金渠道,以支持信貸增長。相比之下,中小銀行則面臨更明顯的壓力,因為資金競爭推高了其資金成本。
流動性風險也值得關注,報告指出,儘管存款增長有所改善,但全行業貸存比仍處於高位。一些小型銀行繼續嚴重依賴市場化融資,包括短期銀行間融資,以滿足其資產增長需求。
VIS評級的評級與研究主管西蒙·陳表示:“下半年銀行業前景不僅僅是盈利增長的故事。在擁有強大存款業務、淨息差改善、收入來源多元化且資產質量控制良好的銀行,與那些嚴重依賴短期融資、面臨高資金成本或快速擴張至風險較高貸款領域的銀行之間,分化可能會日益明顯。”
他補充說:“在此背景下,維持資產質量、控制資金成本和加強資本緩衝的能力,將是決定2026年剩餘時間內各家銀行財務狀況的關鍵變量。”
MB首席執行官範如英在2026年年初持相對樂觀的前景預期,但他表示,今年上半年的各項發展帶來了超出預期的挑戰,因為地緣政治緊張、利率和國際資本流動繼續對金融市場構成壓力。
他說:“今年早些時候,我們預計俄烏衝突將在2026年得到解決,美聯儲將大幅降息,這將有助於吸引國際資本回流越南。然而,這些預期並未如期實現。俄烏衝突仍未解決,而美國、以色列和伊朗之間的新緊張局勢進一步加劇了大宗商品和金融市場的波動。”
MB首席執行官強調的另一個問題是活期存款,今年上半年,與整個銀行業一樣,活期存款面臨壓力。
他說:“當利率上升時,企業和客戶傾向於將此前存放在活期賬戶中的資金用於商業活動,或將其轉向收益率更高的投資和定期存款渠道。這給活期存款帶來了壓力。”
“因此,MB專注於維持客戶基礎,同時深化客戶參與。隨著市場狀況企穩,客戶不再傾向於將流動性轉向金融投資,我們預計活期存款有回升空間。”
MB還看到,在提高每位客戶創造的價值方面潛力巨大,而不是單純追求客戶數量增長。
在回答有關銀行日益關注交叉銷售的問題時,範如英強調,MB並不試圖推動客戶購買額外產品。相反,該銀行旨在提供真正有用且符合客戶需求的服務。
他說:“MB將繼續提高每項服務的質量。當客戶獲得積極體驗時,他們會自然地更多地使用MB的生態系統。憑藉涵蓋銀行、保險和其他金融服務的相對全面的生態系統,MB預計將提高產品使用率、提升業務效率並支持活期存款。”
範如英將上半年描述為金融業和整體經濟特別具有挑戰性的時期。儘管如此,他表示,MB仍有信心實現全年稅前利潤目標15.8億美元。在更好的條件下,利潤可能達到約16億美元。
MB上半年實現合併稅前利潤8.076億美元,同比增長27%,相當於全年目標的51.2%。其客戶基礎擴大至約3800萬,自2025年底以來增加了280萬客戶。
截至6月底,MB的合併總資產超過692億美元,增長7.3%,貸款餘額達到502.4億美元,增長超過13%。客戶貸款約為490.8億美元。總資金近460億美元,增長8.2%,客戶存款約為385.6億美元。
他說:“總體而言,MB下一階段的戰略是在保持增長的同時,更加註重效率、風險管理和客戶參與質量。該銀行不是單純追求規模,而是專注於提高每位客戶的價值,利用其生態系統的優勢,並選擇性地在外國直接投資、國際金融中心和數字金融服務領域尋求新機遇。”

 越南中文社