標普全球越南製造業採購經理人指數(PMI)8月份錄得53.3點,高於7月份的52.9點,連續第14個月保持在50.0榮枯線之上。
9月3日公佈的數據顯示,該行業商業狀況的改善程度為2月以來最明顯。
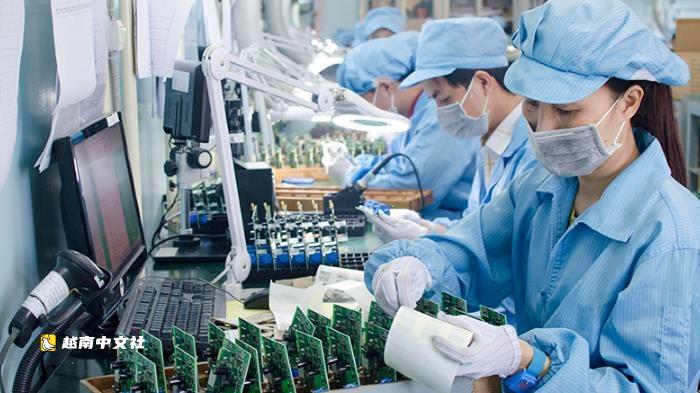
市場消息將8月份的增長歸因於多種因素,包括新產品的開發和發佈、原材料供應改善以及價格壓力緩解。這些因素推動了當月新訂單和製造業產出的顯著增長。
產出連續第16個月增長,增速為兩年多來最快。同樣,新訂單的擴張速度也加快,為去年10月以來最強勁的增幅。
儘管地緣政治不穩定導致新出口訂單再度下降,8月份總體新業務仍錄得增長。來自海外的新業務四個月來首次下滑,但降幅並不大。
製造商就業人數再次減少,這是過去六個月中第五次出現員工人數下降。受訪企業報告了辭職和退休,以及臨時工使用減少的情況。
儘管有更多跡象顯示產能承壓,積壓訂單連續第二個月上升,與新訂單大幅增加相吻合,就業人數依然減少。
8月份更高的產出需求確實促使製造商再次擴大采購活動。採購增速強勁,但放緩至三個月低點。採購的物品通常用於支持生產,這意味著儘管原材料購入增加,原材料庫存仍在下降。不過,最近一期產前庫存降幅為五個月來最小。
由於產品已發貨給客戶,8月份成品庫存也有所下降。最新降幅穩固,為4月以來最快速度。
儘管供應商交貨時間繼續延長,但第三季度中期的運輸問題不那麼明顯,這意味著最近一次交貨期延長幅度較小,且為兩年來供應商表現持續惡化以來的並列最弱(與2025年4月相同)。
油價上漲繼續傳導至燃料、塑料和運輸等衍生品成本上升。儘管如此,投入成本通脹率放緩至11個月低點,略低於歷史平均水平。銷售價格也以較慢速度上漲,通脹率連續第四個月放緩。
新產品、產能改善和客戶需求增強支撐了製造商對未來一年產出將進一步增長的信心。不過,信心較7月略有回落,且遠低於中東戰爭爆發前的水平。
標普全球市場情報經濟總監安德魯·哈克表示:“越南製造業在第三季度中期開始發力。截至8月,產出和新訂單的增速不僅回升至年初的顯著水平,而且超過了它們。隨著價格和供應壓力消退,製造商得以獲得新業務,並通過提高產量來滿足訂單需求。”
“儘管就業形勢低迷,但在持續的地緣政治不確定性下,8月企業信心相對低迷,員工人數有所縮減,但增長仍然實現。這表明企業能夠提高效率以提高產量。”
 越南中文社