企業看到市場的機遇和潛力便應運而生,但當經營活動不再高效、缺乏競爭力或企業主不再有繼續經營的需求時,也需要退出市場。
這是市場經濟的正常規律。因此,除了為企業進入市場提供便利外,法律也需要確保企業能夠快速、透明且合法地退出市場的機制。
然而,在進入市場和退出市場之間,存在著明顯的不平衡。2020年《企業法》用一章共26條規定了企業設立,同時有第168/2025號議定提供指導,而企業解散僅主要規定在第207條至第211條這5個條款中。
事實上,法律在市場準入方面已經相當寬鬆,但還沒有相應的機制讓企業結束其法律壽命。
企業解散:最大的瓶頸仍在於稅務手續
據統計,2026年前8個月,共有40,820家企業完成了解散手續,同比增長125.5%。同期,新設企業數量為138,097家,增長7.7%。
企業解散數量大幅增加可以從多個角度來理解。
一方面,這表明市場競爭壓力和市場篩選過程正在激烈進行。另一方面,一個重要原因是稅務機關正在積極處理解散申請,結束了此前長期積壓的狀況。
問題是:為什麼企業解散申請會長期積壓?
主要原因之一在於稅務手續。根據《企業法》第208條規定,企業通過解散決議後,須在7個工作日內將解散決議送達各職能機關及相關各方。
在完成債務清償和解散費用支付後,自企業登記機關收到解散決議之日起滿180天,如果企業或相關方未提交書面反對意見,企業登記機關將在國家企業登記數據庫中更新企業法律狀態。
這是理論上的流程。但實際上,企業要完成解散,還必須經過一個重要而艱難的環節:辦結稅務手續。
財政部第90/2026號通知規定,自企業提交解散申請之日起5個工作日內,稅務機關必須核查稅務狀況。如果企業不再欠稅,稅務機關將發出終止稅號效力的通知。之後,企業再到企業登記機關辦結手續,正式終止法人資格。
由此可見,稅務機關的辦理程序實際上已成為企業解散過程中的重要“癥結”。
一家企業可能已經停止經營、不再有收入、不再有經營需求,但如果稅務手續未辦結,企業仍無法正式終結其法人生命週期。企業便陷入“進退兩難”的境地:繼續經營已無效益,想要解散也辦不成。
更值得注意的是,並非所有解散申請都複雜。有些企業運營時間短,尚未產生收入,沒有欠稅,也沒有稅務違規。對於這類情況,如果仍對其適用與複雜經營企業相同的長時間核查程序,合規成本將成為不必要的負擔。
管理部門的責任何在?
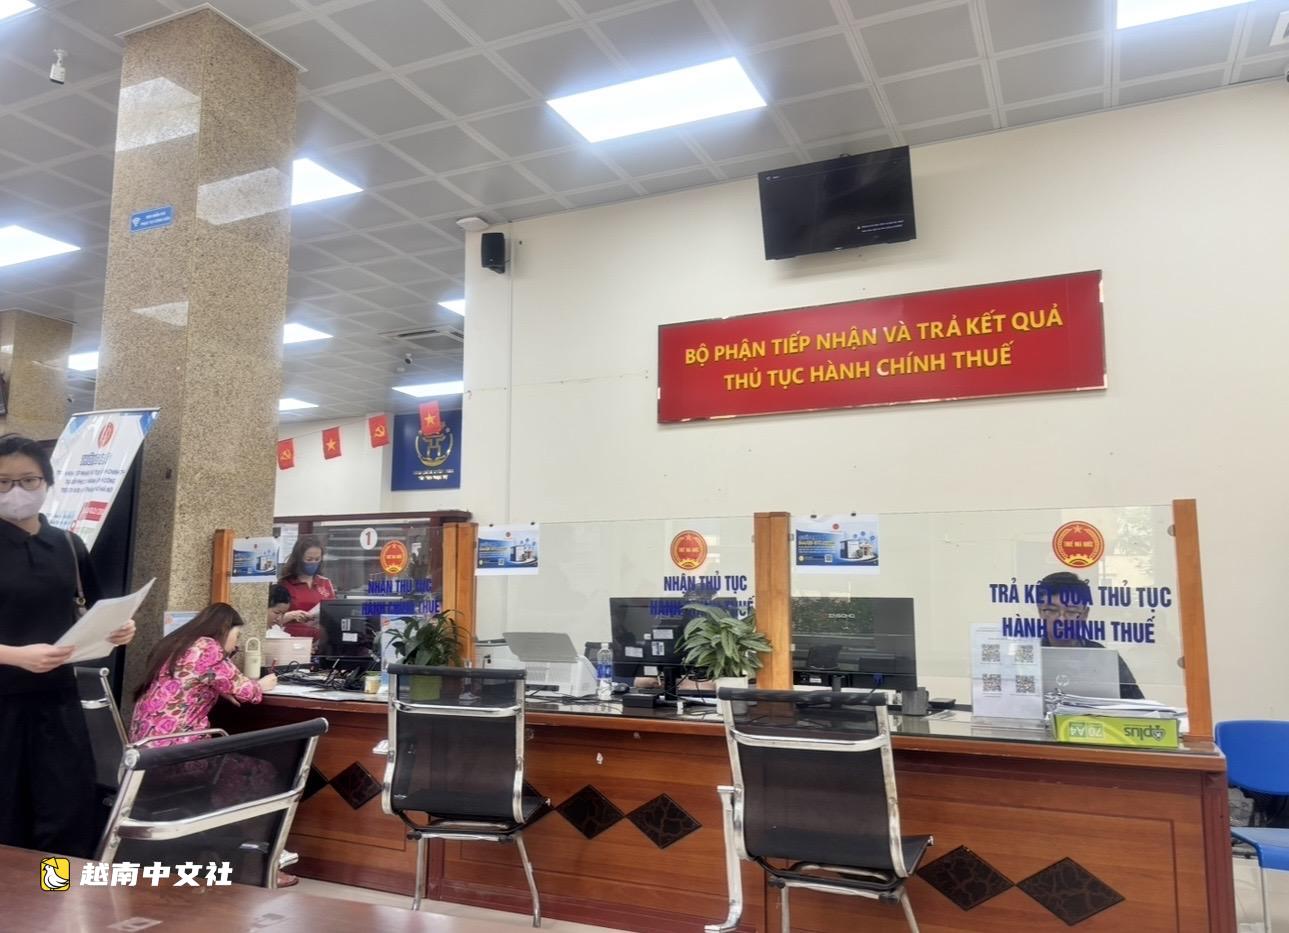
2026年5月8日,稅務局發佈了關於開展稅務數據清理行動的第595/QĐ-CT號決定。該行動重點審查和標準化納稅人數據,特別是那些已停止經營但尚未辦結稅號終止手續,或已不在註冊地址經營的企業。既定目標之一就是及時處理解散和終止經營申請,避免拖延。
這是必要的方針。準確的稅務數據庫不僅有助於國家機構更好地管理,也有助於防止利用企業法人進行稅務欺詐、買賣發票或實施其他違法行為。
然而,數據清理不能僅僅是一場處理積壓申請的“專項行動”。如果造成積壓的根源得不到解決,那麼行動結束後,新的積壓完全可能繼續產生。
因此,除了納稅人的責任外,還需要明確國家管理機關在接收、指導和辦理申請方面的責任。
《企業法》對企業登記機關處理企業設立申請的職責規定得相當明確:自收到合格申請之日起3個工作日內,企業登記機關必須發放或拒絕發放企業登記證,若拒絕必須說明理由。
與此同時,對於解散手續,稅務機關拖延處理申請的問責機制和制裁措施尚不對等。這是一個需要填補的空白。
不能一邊要求企業嚴格遵守時限、義務和處罰,另一邊卻缺乏對公權力機關處理企業申請時的相應問責機制。
特別是在辦理過程中,如果稅務機關要求企業補充提供材料,這些要求必須有明確法律依據、透明,且限於確定納稅義務所必需的範圍。
不應讓企業陷入需要提供法定範圍之外的材料,或為完成一項行政手續而多次往返的境地。
需要完善企業解散的專門法律框架
國會剛剛通過的修訂後的《企業法》將提出繼續完善實施細則的需求。這也是建立一個全面、統一的企業解散法律框架的合適時機。
如果國家已經建立了讓企業快速、簡單、便利進入市場的機制,那麼也需要有類似的機制讓企業退出。
一家不再有存續需求的企業應被快速、透明、平穩地解散,而不是在系統中以“已停業但未解散”的狀態存在多年。
有關解散的規定目前散見於多份文件,尤其是稅務規定。因此,有必要研究將這些規定彙集並統一到一份跨部門的指導性文件中,從而避免各機關理解不一、執行各異。
4項建議
第一,必須明確規定稅務機關處理企業解散申請的時限和責任。若期限屆滿稅務機關仍無回應,或未能確定尚存的納稅義務,則應有法律機制使企業不必像現在這樣無限期等待。
第二,需要根據稅務風險程度對企業進行分類。對於微型企業、尚未產生收入或經營活動簡單的企業,解散手續應設計得更為簡便快捷。對於存在高風險跡象的企業,稅務機關可進行更深入的核查。
第三,需要研究針對難以追繳的稅款和罰款的處理政策,尤其是那些實際上已停止經營但在系統中長期存在的企業。這既有助於企業結束法人生命週期,也能減輕稅務機關的管理壓力。
第四,應依據企業規模來確定稅務行政違法處罰,對微型企業和個體工商戶應有合理的處罰標準。
健康的營商環境不僅取決於新設企業的數量,還要看能否幫助企業完整走完其生命週期:“生老病死”。
當企業能夠輕鬆進入市場、在透明的環境中經營,並在失去經營能力或需求時能夠迅速退出,那才是一個真正有利的營商環境。
需要分類,避免“一刀切”
需要改革的問題之一,是對解散企業的稅務檢查和管理方式。
目前,行政處罰措施適用於所有企業,不分規模大小。微型、中小企業合規度較低、合規成本有限,應適用比大型企業更低的處罰標準。唯有如此,“花幾百萬越盾開辦企業,而‘註銷’卻要耗費上億越盾”的情況才不會繼續發生。
在處理申請過程中,稅務機關也不能對一家從未產生收入、沒有發票、沒有員工且不欠稅的企業,與一家經營多年、收入龐大、交易眾多且存在稅務風險跡象的企業適用同一套流程。
將所有企業等同地放到同一個核查流程中,會使簡單的申請也要經歷與複雜申請類似的處理步驟,增加時間和合規成本。
 越南中文社