購房者改變付款方式
芳黎女士是一位經驗豐富的投資者,專門在各大城市投資出租公寓,租客群體為外國人,她剛剛在阮廌路(河內)的一個高端項目預訂購買了一套studio公寓和一套兩居室+公寓。
她分享說,在當前階段,供應迴歸讓她有更多合適的房源選擇,不必像之前那樣支付差價,同時還可以享受利率支持政策、貸款寬限期和靈活的付款方案。
此外,該項目位於內城區域,土地供應日益有限,並且擁有長期所有權,而非像今後根據國家新規定的一些公寓項目那樣有期限。這些是黎女士在長期資產持有考量中的因素。
與投資者群體一樣,自住買家也在改變出資方式。他們不再等待利率回到低位,而是傾向於增加自有資金、降低貸款比例,並優先選擇可預測性更好的財務方案。
根據Batdongsan.com.vn的調查,84%的買家仍然接受銀行貸款購房,但普遍貸款比例已從資產價值的約70%降至最高約50%。這表明需求並未消失,而是買家對財務槓桿更加謹慎,並將長期支付能力置於短期預期之上。
貨幣市場的新動態進一步鞏固了這一趨勢。8月份,一些銀行開始公佈降低貸款利率的方案。有的銀行將購房、消費貸款年利率下調0.1-0.3個百分點;一些面向其他客戶群體的方案降幅更大。
政府同時要求銀行體系削減成本、穩定利率水平並實質性降低貸款利率。
市場篩選,買家更加精挑細選
事實上,在市場篩選階段,擁有良好財務基礎和開發能力的開發商傾向於更加註重產品質量、進度和靈活的銷售政策,以提高流動性並有效觸達客戶的真實需求,而不是僅僅通過降價競爭。
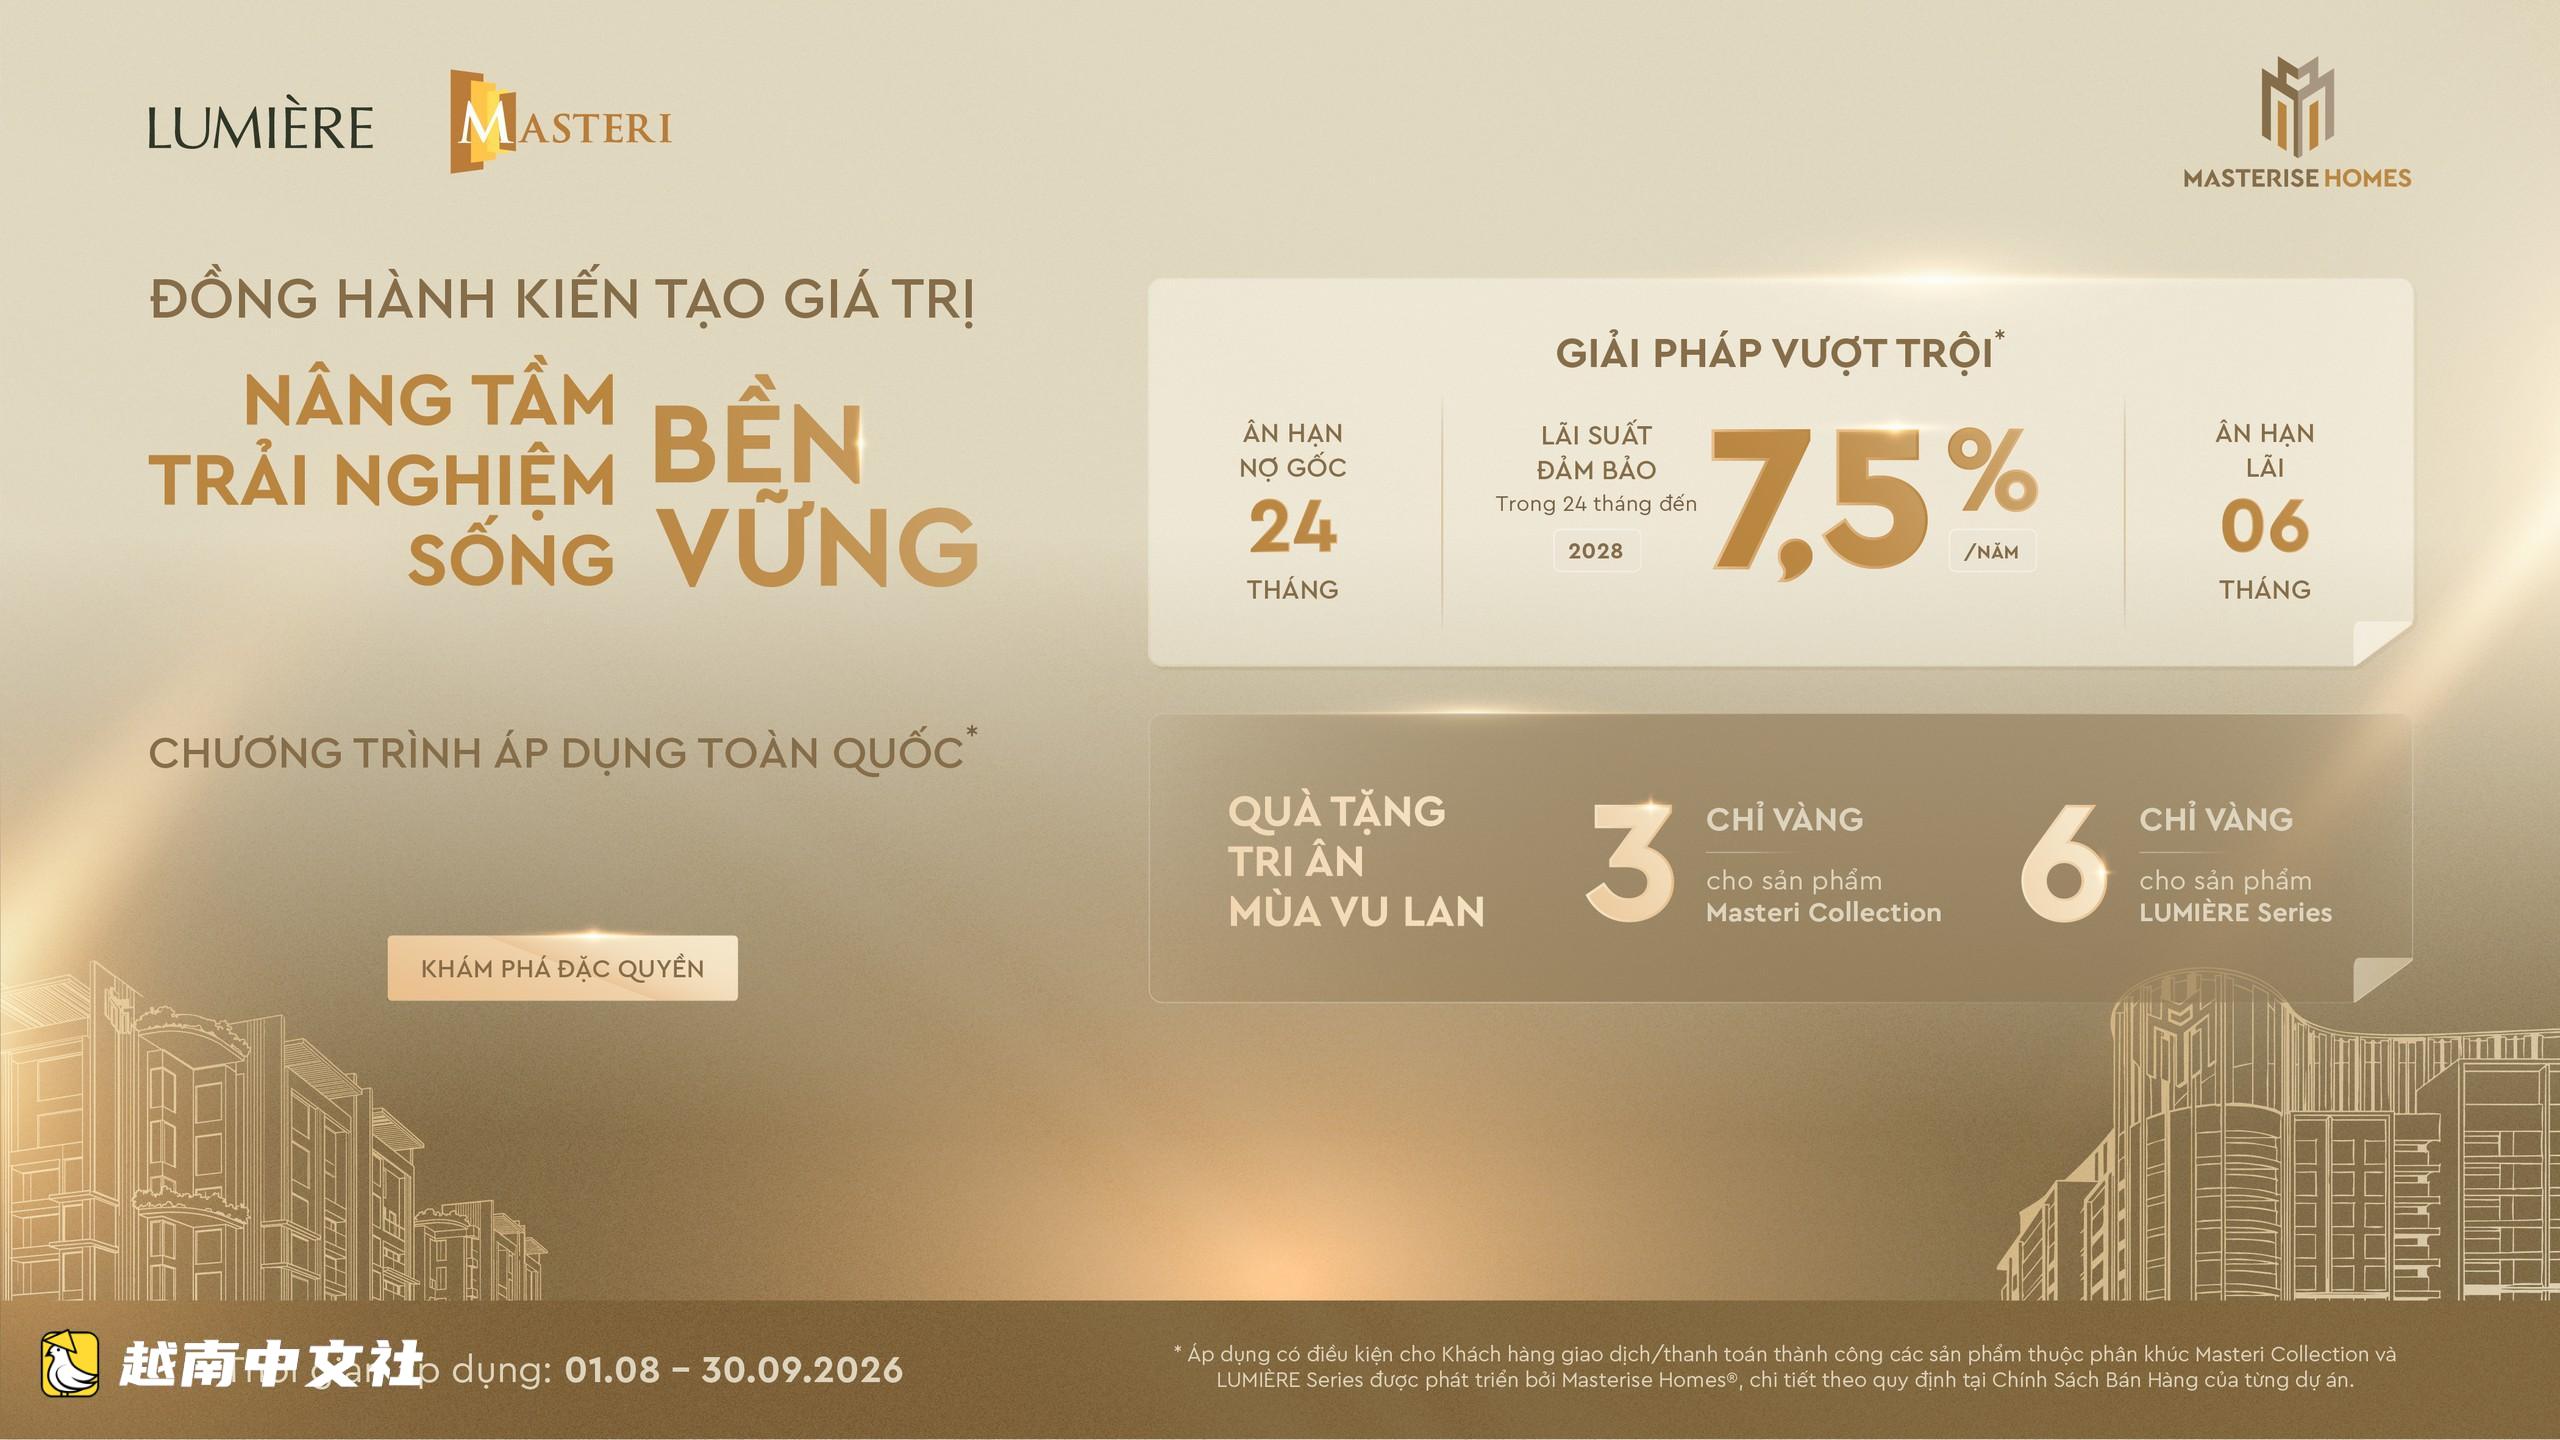
例如,Masterise Homes最近與戰略合作伙伴Techcombank合作,制定了金融解決方案,以減輕購房過程中的付款壓力和資金成本。
具體而言,從2026年8月1日至9月30日,客戶可以享受多項卓越的金融解決方案,旨在提高購房過程中的主動性,包括24個月內保證年利率7.5%(適用至2028年)、本金寬限期24個月、利息寬限期6個月,以及根據各個項目和付款方案適用的條件。
對於自住買家,現金流可預測性有助於主動將收入分配用於還貸、生活開支、教育、儲蓄和應急。對於長期資產積累型投資者,同樣的穩定性有助於降低持有初期的財務風險。
因此,金融解決方案的價值不僅在於利率水平,還在於幫助客戶在整個持有過程中維持安全的財務結構的能力。
另一個正在改變房地產選擇邏輯的因素是,許多過去主要停留在規劃階段的基礎設施項目已轉入施工階段,進度節點日益具體。這使買家能夠依據實際執行進度而非僅僅依靠預期來評估一個區域的前景。
河內東部便是一個例子。這也是Masterise Homes目前有多個項目佈局的區域,如LUMIÈRE SpringBay、Masteri Era Landmark、Masteri Grand Coast等。
區域互聯繫統正進入大力實施階段。河內市範圍內的四環輔路已完成約85%的合同工程量,該市目標在2026年9月完工;整個項目力爭在2027年完成。
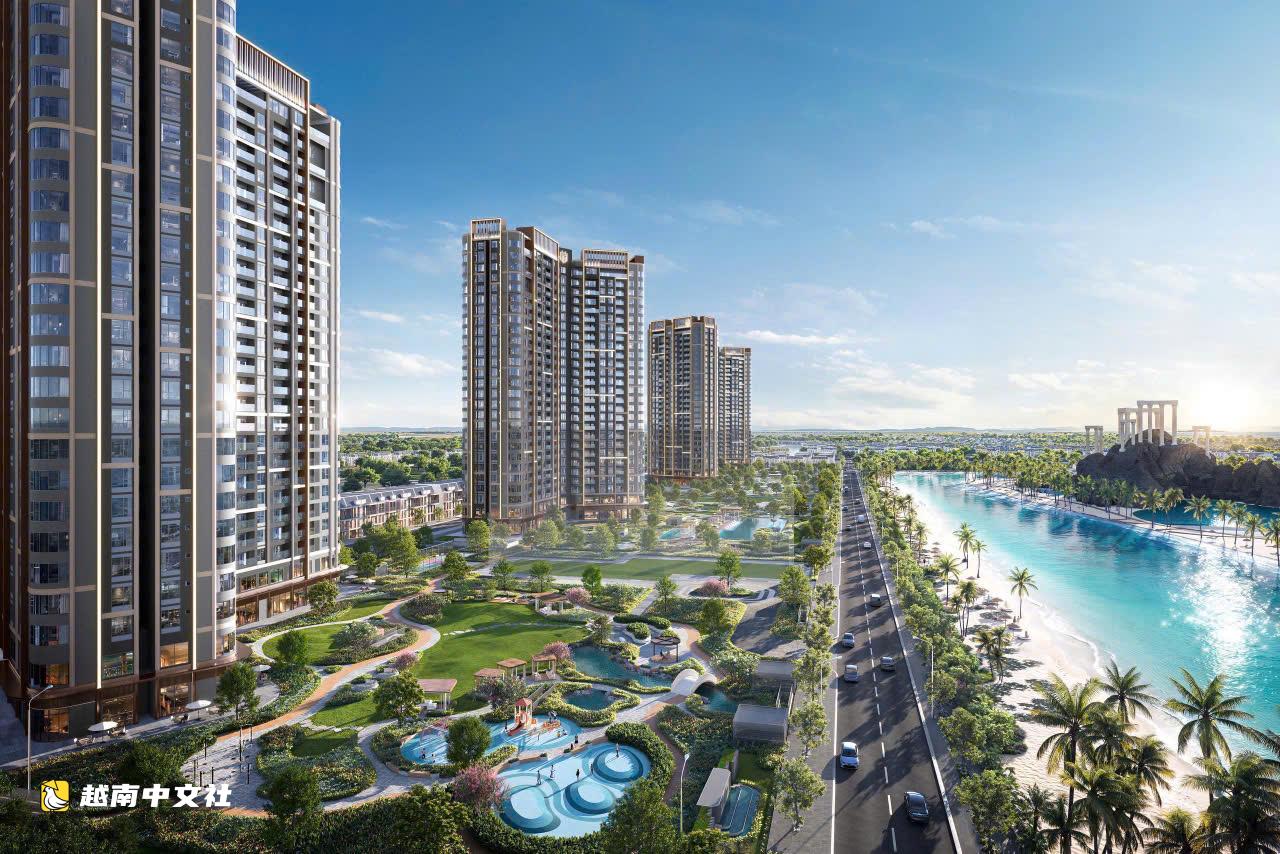
專家評價意見顯示,當前階段正在為房地產買家創造動力,因為多項有利條件同時出現:優質產品供應改善,市場渡過過熱階段,貨幣政策開始出現支持貸款利率的信號,而許多重點基礎設施工程正從規劃轉向實施。
因此,當下的“智能購房”並不是要抓住價格底部或等待利率底部,而是選擇三個因素可能交匯的時點:合適的資產、逐漸顯現的基礎設施動力,以及足夠安全的財務結構,以陪伴買家創造可持續的生活價值。

 越南中文社