在商業生態系統中,得益於行政審批改革,企業能夠輕鬆進入市場,這是經濟的一大進步。只需點擊幾下鼠標,在國家門戶網站上等待幾天,一個新的法人實體便誕生了。
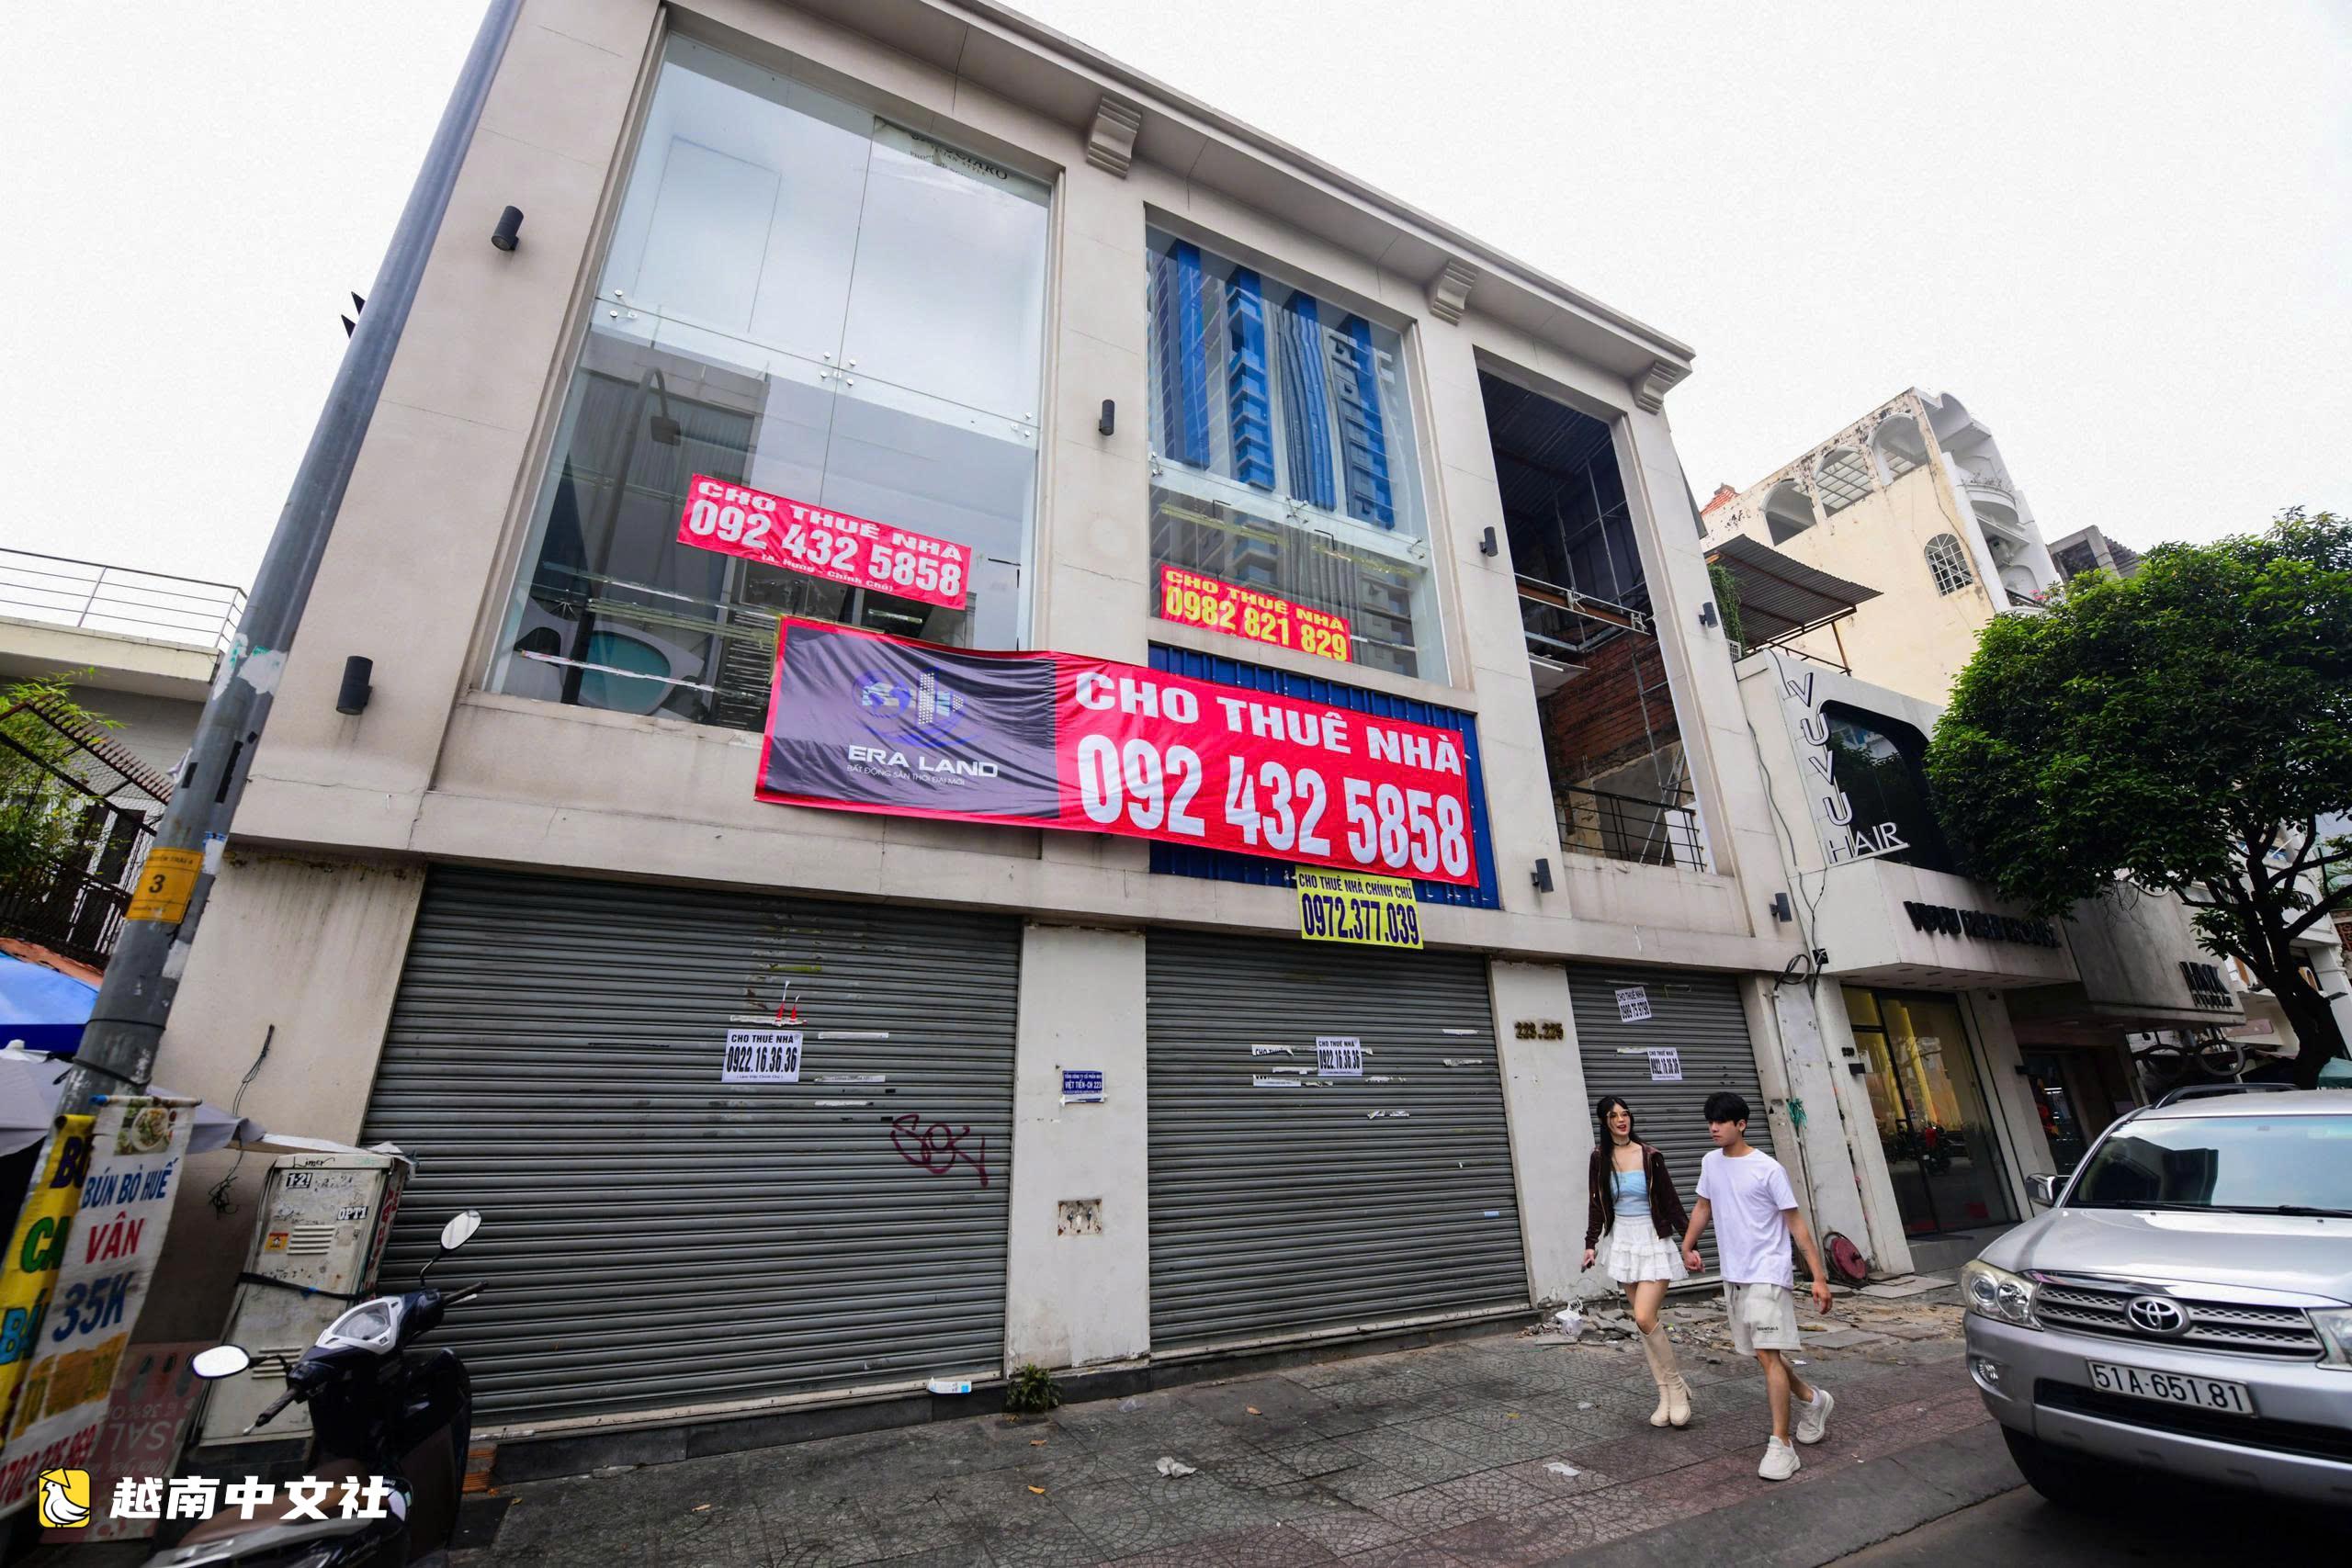
然而,在每年公佈的“創業”數字的熱鬧背後,存在一個令人痛心的悖論:當企業資源耗盡,想要“註銷”或關門退出時,他們卻陷入了一個從一個月拖到一年的漫長程序迷宮。
一個充滿活力的市場不僅要歡迎新的希望之光,還必須允許那些不再有效的模式輕鬆退出。現實中“入口寬、出口堵”正成為阻礙經濟再投資資金流動的瓶頸。
這一狀況的核心原因來自跨部門協調中的堵點和相互疊加的法律負擔。在辦理解散時,企業面臨工商登記機關、稅務機關、海關和社會保險之間封閉的程序之牆。
特別是,完成納稅義務以鎖定稅號這一環節,是一場充滿挑戰的馬拉松,伴隨著一系列漫長的檢查和決算。
與此同時,企業即使已經“臨床死亡”、實際停止經營,仍不得不承擔定期義務,如提交納稅申報表和零申報財務報表、維持數字簽名、電子發票軟件,併產生費用和無辜的滯納罰款風險。對連帶責任的恐懼、懸在法定代表人頭上的法律風險,使他們不敢放手,讓關閉企業變成沉重的心理負擔。
這一堵點的後果不僅限於企業內部,還蔓延到整個經濟體的健康。
首先,它嚴重扭曲了宏觀統計數據。數以萬計的“殭屍”企業——實際上早已停止運營,卻因未完成解散手續而“活在紙上”——使資本吸收能力和實際經營狀況的圖景被扭曲。
更有甚者,資金、資產和信譽被困在陷入僵局的清算程序中,令投資者灰心。本應靈活退出以轉向新潛力領域、新技術的資金流,卻被埋藏在陳舊行政檔案的堆疊中。
為了疏通市場血脈,管理思維需要從“事前審查”全面轉向“事後檢查”,企業退出的環節也應像歡迎它們進入時一樣得到公平對待。
第一,需要建立真正的“一站式互聯”機制,並將整個解散流程電子化。從稅務、保險到工商登記的國家機關必須主動連接數據以確認義務,而不是讓企業去每個地方“敲門”。
第二,需要對沒有大額欠稅或長期沒有營業收入的小微企業大膽簡化程序,實行自行申報、自擔責任的稅務決算機制。
最後,國家需要為已停業多年、不再有資產且無爭議投訴的法人建立自動“註銷”機制或簡化手續。
為企業提供一條快速、透明、公平的退出之路,正是讓資源重生、為新一波更強勁的商業浪潮創造空間的最佳方式。
 越南中文社