
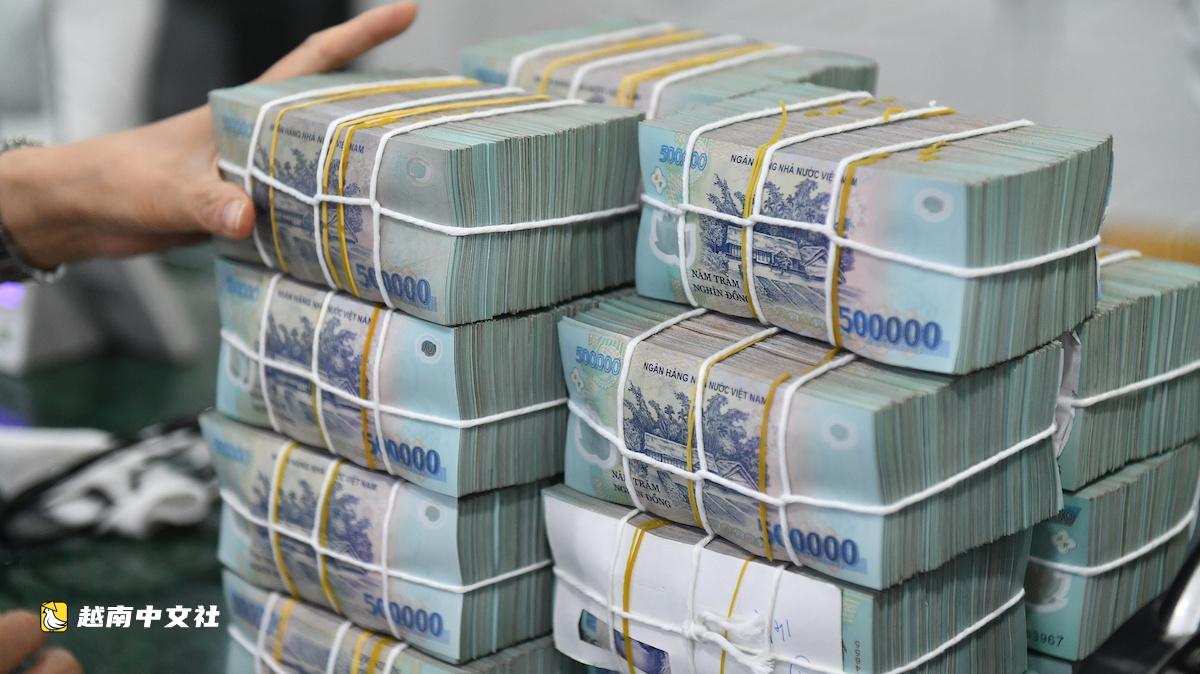
據《青年報》記錄,6至12個月期限的存款利率目前普遍在每年9%左右。貸款利率也隨之上升,為每年12%至13%。對於部分房地產貸款,在優惠期結束後,利率升至每年15%。
利率水平正在說明什麼?利率是否正在過熱上漲?到2027年初趨勢將如何?
阮光輝先生——阮廌大學金融-銀行系主任——在與《青年報》交流時認為,利率走勢需要放在資金供求、融資成本、銀行體系健康狀況和資本市場發展之間的關係中來看待。
他表示,當信貸需求上升時,銀行既要滿足經濟體的資金需求,又要確保流動性、資金來源結構和各項安全比例。這可能對融資成本和利率水平造成壓力。
利率正承受壓力,但尚未過熱上漲
* 利率正處於高位,這是否是過熱上漲的信號,先生?
– 利率正承受壓力,但不應過於極端地看待。
近期走勢相當清楚地反映了資金供求再平衡的過程。當經濟體的信貸需求復甦並上升,而銀行同時必須確保流動性、資金來源結構和各項安全比例時,融資成本可能承受壓力。
然而,需要區分某些產品或特定期限的較高利率與整個系統的總體水平。
因此,我認為更合適的說法是,利率正承受上漲壓力並出現分化,而不是將其視為一次全面過熱上漲。
要正確評估趨勢,需要同時跟蹤存款利率、貸款利率、系統流動性、信貸增長、匯率和通脹。
* 那麼,導致資本成本上升的主要原因是什麼?
– 可以從三個方面來看。
第一,當生產經營和投資活動復甦時,資金需求增加。
第二,銀行需要鞏固存款資金來源以滿足信貸需求,同時確保合適的資金來源結構。在競爭環境中,吸收存款可能推高資本成本。
第三,當投入資本價格上升時,銀行必須在支持客戶與確保運營效率和安全性之間進行平衡。
想降低利率,必須降低資金創造成本
* 從現在到2027年初,您預測利率趨勢會如何?
– 從現在到2027年初,利率將取決於許多變量。我認為很難期待利率沿一條直線快速下降。
趨勢很可能是穩定並分化,取決於信貸增長、資金籌集、流動性、匯率和通脹走勢。
如果宏觀平衡有利,利率壓力可能逐步減輕。相反,如果資金需求增長快於籌資能力,利率水平的壓力仍可能持續。
因此,要想可持續地降低利率,需要創造更多成本合理的資金來源。
* 具體而言,需要做什麼來創造更多降低資本成本的空間,先生?
– 我認為,這是一個需要從長期視角看待的問題。
第一,銀行需要繼續發展活期存款(CASA)來源。銀行不僅可以通過利率競爭,還可以發展支付生態系統、數字銀行、企業現金流管理、支付賬戶和綜合金融產品。
當低成本資金增加時,銀行將有更多空間降低貸款成本。
第二,銀行需要繼續削減運營成本。數字化轉型、自動化、精簡流程和提高治理效率,可以為銀行創造更多空間,將降低成本帶來的部分利益與客戶分享。
第三,需要發揮證券市場在為銀行增加註冊資本方面的作用。更好的所有者權益基礎有助於銀行增強財務能力,減少對不惜一切代價增加籌資的依賴。
在經濟體層面,需要發展資本市場,尤其是債券和股票市場。當企業擁有更多中長期籌資渠道時,資金壓力就不會過多集中到銀行體系。
因此,利率問題不應只放在“如何降低利率?”這一問題上,而需要更廣泛地提出:“如何降低整個經濟體的資金創造成本?”
當資金來源多樣化、銀行擁有更多低成本資金、運營效率得到改善、資本市場發展更加平衡時,利率水平將有條件朝著合理、穩定的方向形成,支持長期增長,同時仍確保金融體系安全。
房地產借款人必須計算優惠期後的利率
* 許多房地產借款人,尤其是投資者,在優惠期結束後浮動利率上升時承受壓力。您對他們有什麼提醒?
– 房地產借款人需要特別關注現金流,而不是隻看當前利率。對於購房者,尤其是使用槓桿的投資者,重要的問題不僅是當前利率,而是在整個貸款週期內的還款能力。
借款人應按優惠期後的利率進行計算,同時制定利率上升時的情景方案。如果現金流不再能滿足還款義務,借款人應主動與銀行溝通,尋找合適方案。
 越南中文社
