
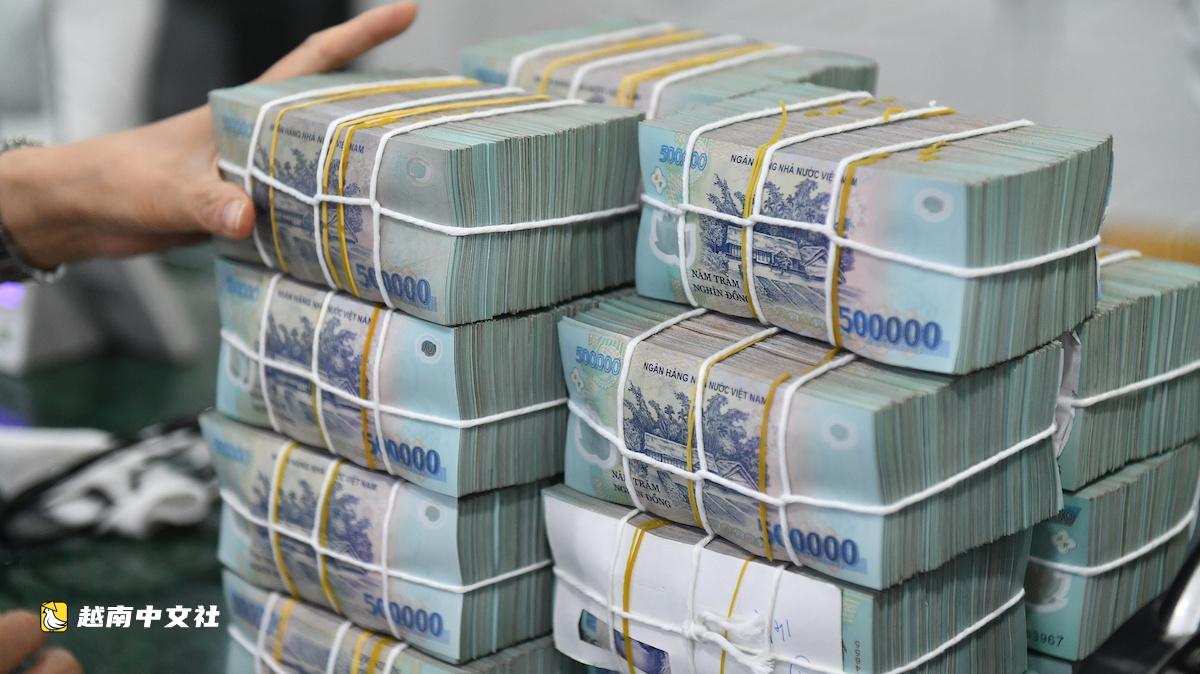

据《青年报》记录,6至12个月期限的存款利率目前普遍在每年9%左右。贷款利率也随之上升,为每年12%至13%。对于部分房地产贷款,在优惠期结束后,利率升至每年15%。
利率水平正在说明什么?利率是否正在过热上涨?到2027年初趋势将如何?
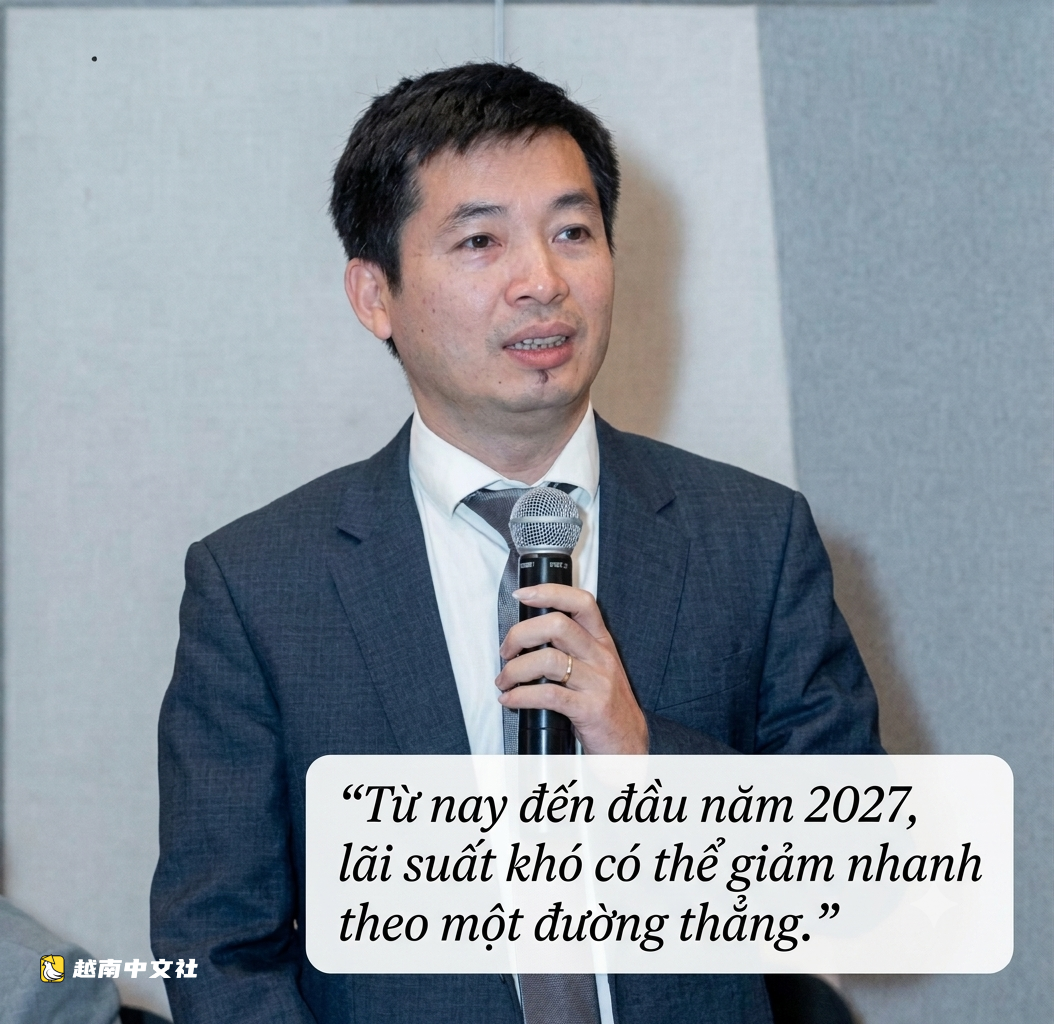
阮光辉先生——阮廌大学金融-银行系主任——在与《青年报》交流时认为,利率走势需要放在资金供求、融资成本、银行体系健康状况和资本市场发展之间的关系中来看待。
他表示,当信贷需求上升时,银行既要满足经济体的资金需求,又要确保流动性、资金来源结构和各项安全比例。这可能对融资成本和利率水平造成压力。
利率正承受压力,但尚未过热上涨
* 利率正处于高位,这是否是过热上涨的信号,先生?
- 利率正承受压力,但不应过于极端地看待。
近期走势相当清楚地反映了资金供求再平衡的过程。当经济体的信贷需求复苏并上升,而银行同时必须确保流动性、资金来源结构和各项安全比例时,融资成本可能承受压力。
然而,需要区分某些产品或特定期限的较高利率与整个系统的总体水平。
因此,我认为更合适的说法是,利率正承受上涨压力并出现分化,而不是将其视为一次全面过热上涨。
要正确评估趋势,需要同时跟踪存款利率、贷款利率、系统流动性、信贷增长、汇率和通胀。
* 那么,导致资本成本上升的主要原因是什么?
- 可以从三个方面来看。
第一,当生产经营和投资活动复苏时,资金需求增加。
第二,银行需要巩固存款资金来源以满足信贷需求,同时确保合适的资金来源结构。在竞争环境中,吸收存款可能推高资本成本。
第三,当投入资本价格上升时,银行必须在支持客户与确保运营效率和安全性之间进行平衡。
想降低利率,必须降低资金创造成本
* 从现在到2027年初,您预测利率趋势会如何?
- 从现在到2027年初,利率将取决于许多变量。我认为很难期待利率沿一条直线快速下降。
趋势很可能是稳定并分化,取决于信贷增长、资金筹集、流动性、汇率和通胀走势。
如果宏观平衡有利,利率压力可能逐步减轻。相反,如果资金需求增长快于筹资能力,利率水平的压力仍可能持续。
因此,要想可持续地降低利率,需要创造更多成本合理的资金来源。
* 具体而言,需要做什么来创造更多降低资本成本的空间,先生?
- 我认为,这是一个需要从长期视角看待的问题。
第一,银行需要继续发展活期存款(CASA)来源。银行不仅可以通过利率竞争,还可以发展支付生态系统、数字银行、企业现金流管理、支付账户和综合金融产品。
当低成本资金增加时,银行将有更多空间降低贷款成本。
第二,银行需要继续削减运营成本。数字化转型、自动化、精简流程和提高治理效率,可以为银行创造更多空间,将降低成本带来的部分利益与客户分享。
第三,需要发挥证券市场在为银行增加注册资本方面的作用。更好的所有者权益基础有助于银行增强财务能力,减少对不惜一切代价增加筹资的依赖。
在经济体层面,需要发展资本市场,尤其是债券和股票市场。当企业拥有更多中长期筹资渠道时,资金压力就不会过多集中到银行体系。
因此,利率问题不应只放在“如何降低利率?”这一问题上,而需要更广泛地提出:“如何降低整个经济体的资金创造成本?”
当资金来源多样化、银行拥有更多低成本资金、运营效率得到改善、资本市场发展更加平衡时,利率水平将有条件朝着合理、稳定的方向形成,支持长期增长,同时仍确保金融体系安全。
房地产借款人必须计算优惠期后的利率
* 许多房地产借款人,尤其是投资者,在优惠期结束后浮动利率上升时承受压力。您对他们有什么提醒?
- 房地产借款人需要特别关注现金流,而不是只看当前利率。对于购房者,尤其是使用杠杆的投资者,重要的问题不仅是当前利率,而是在整个贷款周期内的还款能力。
借款人应按优惠期后的利率进行计算,同时制定利率上升时的情景方案。如果现金流不再能满足还款义务,借款人应主动与银行沟通,寻找合适方案。
(编译:Eric ;审校:Suki;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-128948/
