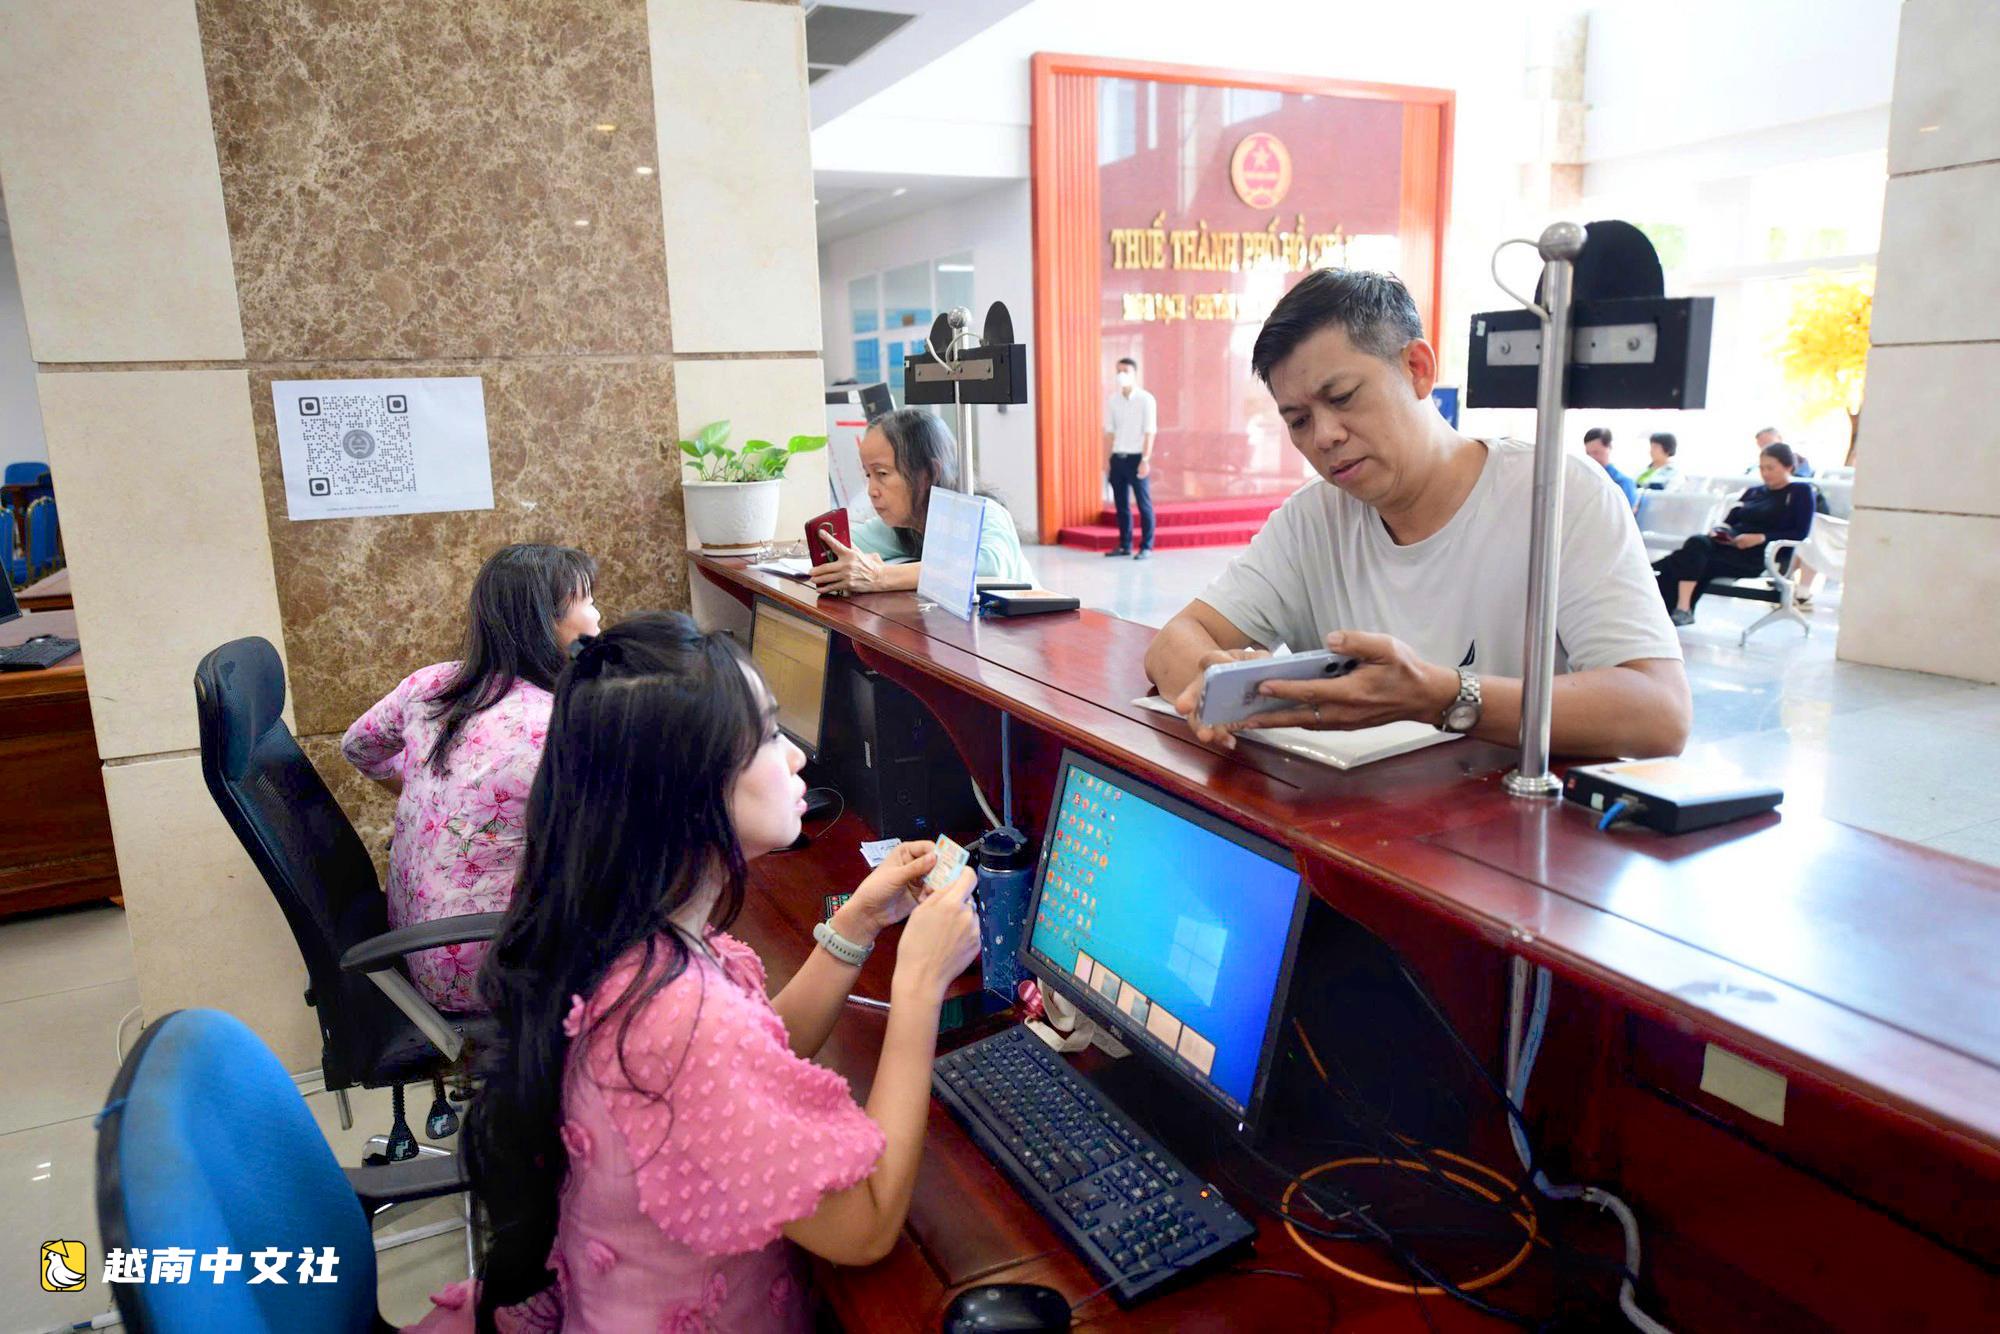
河內市稅務局表示,11月2日是2026年非農業用地使用稅繳納的最後期限。
按規定,首次繳稅的,最遲期限為稅務機關發出通知之日起30天內。從第二年起,納稅人每年繳納一次,最遲於10月31日。
然而,今年的10月31日恰逢星期六,因此繳稅期限順延至下一個工作日,即11月2日。
若逾期繳稅,納稅人須按規定繳納滯納金,按逾期稅款每日0.03%計算。
最便捷的繳稅方式之一是通過 eTax Mobile 辦理。
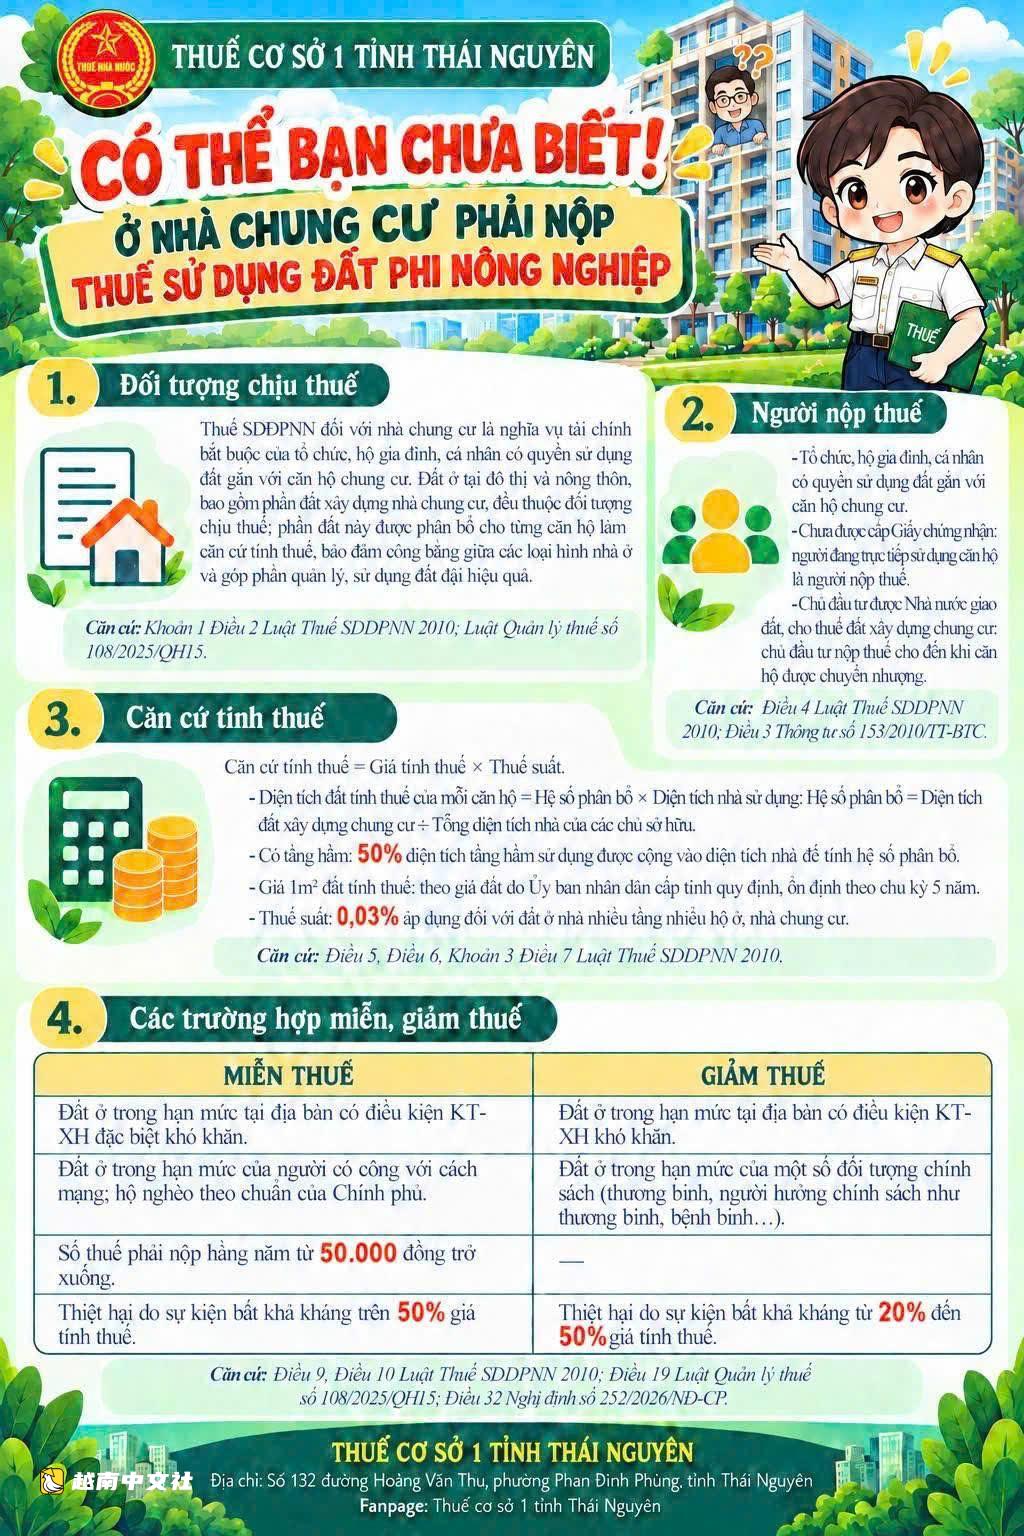
公寓業主是否需要繳納土地稅?
針對民眾關於公寓納稅義務的疑問,峴港市稅務局作出解答。太原省第一基層稅務局表示,公寓須繳納非農業用地使用稅。
具體而言,城市及農村的住宅用地,包括公寓建設所佔土地,均屬於非農業用地使用稅的徵稅對象。
對於公寓,分配給每套住房的土地面積是計稅依據。這是依法擁有與住房相關聯土地使用權的組織、家庭戶、個人的財務義務。
應繳稅額按計稅價格乘以稅率確定。其中,每套住房的計稅土地面積等於分攤係數乘以使用房屋面積。
分攤係數按公寓建設土地面積除以各業主房屋總面積確定。若樓宇有地下室,地下室可使用面積的50%計入房屋面積以計算分攤係數。
每平方米計稅土地價格按省人民委員會規定的土地價格確定,並每5年保持穩定。多層、多戶住宅及公寓住宅用地適用稅率為0.03%。
據稅務機關指引,免稅、減稅情形依法執行。其中,每年應繳非農業用地使用稅在5萬越盾及以下的,免徵。
此外,一些免稅情形包括:經濟社會條件特別困難地區的限額內住宅用地;革命有功人員、貧困戶限額內的住宅用地。
公寓住戶須申報並提交稅務檔案
據太原省第一基層稅務局指引,若稅務機關尚無足夠信息確定公寓的納稅義務,納稅人須按規定進行申報。
具體而言,家庭戶、個人使用01/TK-SDDPNN表;組織使用02/TK-SDDPNN表。若家庭戶、個人綜合申報住宅用地,則使用03/TKTH-SDDPNN表。
若稅務機關已具備充分信息、數據以確定應繳稅額,納稅人則無須提交納稅申報檔案。
檔案提交至土地所在地稅務機關。若實行一站式聯辦機制,納稅人則在土地接收機關提交檔案,由其轉交稅務機關。
為避免差錯,納稅人須仔細核對分配給本套住房的土地面積信息。轉讓住房時,須及時更新信息,以免產生納稅義務偏差。民眾也應妥善保管與住房相關的證件,以備核對。
如有疑問,納稅人可聯繫公寓所在地直接管理的稅務機關獲取指引。此外,民眾可使用 eTax Mobile 應用查詢納稅義務信息、接收通知並向稅務機關反饋。
自10月4日《Tuổi Trẻ》刊登《突然被“追討”土地稅》一文後,許多讀者繼續反映、疑惑公寓是否須繳納非農業用地使用稅。
不少人表示,自己在大城市商業公寓居住多年,卻從未收到繳稅通知。如果公寓業主屬於須繳納非農業用地使用稅的範圍,需辦理什麼手續、在哪裡繳納。

 越南中文社