
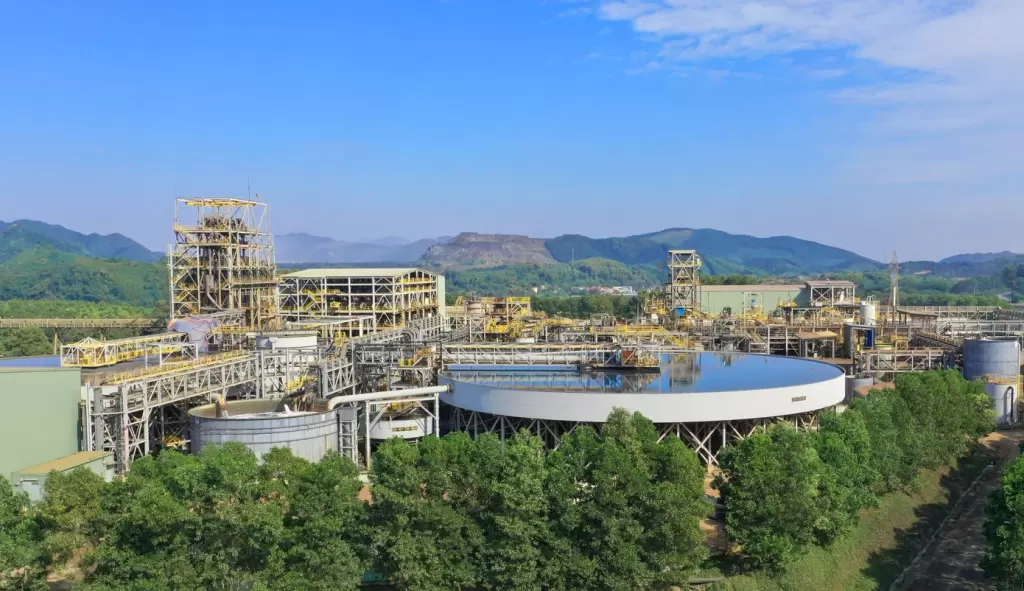
越南企業MSR憑藉在太原省逾十年的鎢加工系統投資與運營,逐步在國際鎢供應鏈中建立位置。公司領導層表示,從工廠建成到產品通過客戶檢驗和評估,可能還需兩至三年,因此擁有技術和工廠並不等於能迅速進入市場。
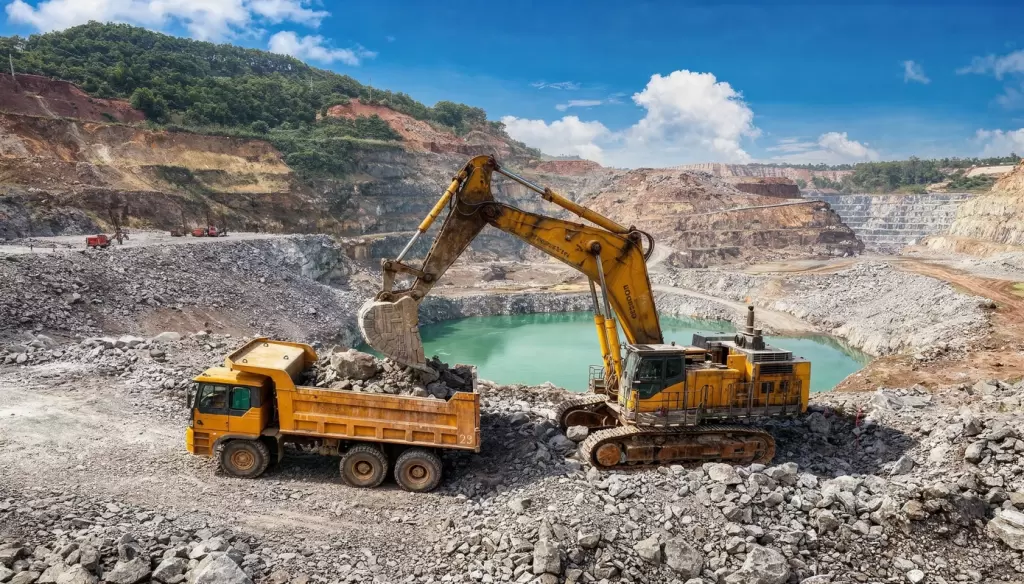
鎢礦石的品質和成分因礦源而異,加工廠需要相應經驗才能產出達標產品。除開採自努帕奧礦的礦石外,MSR還建立了從國際礦山採購原料的網絡,處理多種礦石的能力成為其競爭優勢。對於擁有鎢礦但尚無配套加工廠的企業,MSR可為其提供加工合作,從而擴大原料來源並利用現有工廠產能。
國際客戶網絡是MSR的另一項優勢。工業客戶通常對質量、交貨進度和穩定供應要求較高,供應商信譽需經多年實際合作證明。MSR與美國Elmet Group合作約12年後,雙方於2026年提升關係:Elmet以約1.25億美元完成收購MSR 4.99%股份,對應MSR股權估值約25億美元;雙方同時簽署期限超過8年的鎢加工協議,預計年產量約1250噸。
經營業績方面,2026年上半年MSR實現稅後利潤(扣除少數股東權益前)2.202萬億越南盾,上年同期為虧損2160億越南盾。前8個月累計淨收入達21.013萬億越南盾,為上年同期的5.1倍。管理層預計全年收入約14億美元,稅後利潤超過2.3億美元。
在各國尋求中國以外鎢供應來源的背景下,MSR的優勢不僅在於努帕奧礦,還在於加工能力、運營經驗及與國際夥伴的關係。這些基礎需要多年積累,為公司擴大業務和提升在全球鎢供應鏈中的角色提供機會。

 越南中文社
