不良貸款呈上升趨勢
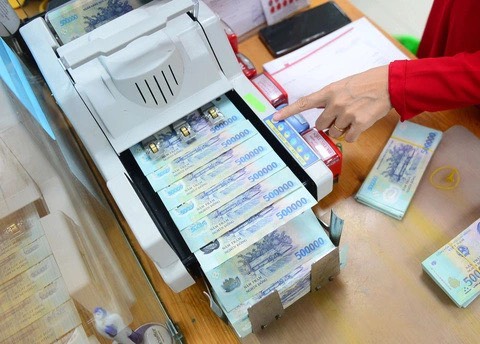
在4月15日下午舉行的“新形勢下處理不良貸款”研討會上,信貸機構資產管理公司代理總經理鄧廷適表示,表內不良貸款比例仍在可控範圍內。但潛在不良貸款有上升趨勢。
據鄧廷適先生稱,企業部門的困難尚未得到徹底解決。不良貸款風險集中在行業、領域、建築、出口以及高度依賴國際市場的行業。
“這些因素表明,不良貸款不僅是過去的問題,也是未來積累的風險。
如果沒有同步、及時和強有力的解決方案,不良貸款有可能捲土重來,給銀行系統和整個經濟帶來巨大壓力”,鄧廷適警告說。
越南銀行協會副主席阮國雄表示,如果計入表內不良貸款、已處理風險但尚未收回的貸款以及潛在貸款,目前不良貸款的規模非常大,可能達到數百萬億越南盾。這是被“凍結”的相當可觀的資源。
然而,目前處理不良貸款的過程遇到許多障礙,尤其是法律上的障礙。
儘管《信貸機構法》已經修訂和補充,並賦予銀行更多權力,例如扣押抵押財產的權利,但實際實施仍面臨許多困難。
一個主要的瓶頸在於抵押財產的處理流程。從扣押、拍賣到財產過戶都需要很長時間,甚至引發糾紛。有些糾紛具有拖延性質,給債務回收過程帶來困難。
處理不良貸款以減輕利率壓力
阮國雄先生認為,需要疏通被“凍結”的資金以支持經濟,特別是在高增長目標的背景下。
事實上,今年前三個月的信貸增長超過3%,而資金籌集不到1%,這表明資金平衡壓力很大。
“重要的是為經濟疏通資金,支持企業恢復和發展”,阮國雄強調。
據阮國雄先生稱,如果有效處理不良貸款,銀行系統將能夠降低成本,從而為降低貸款利率創造空間,有助於促進可持續經濟增長。
他還建議繼續完善法律框架,特別是與處理抵押財產、執行判決和信貸機構權利相關的規定。
同時,需要建立更有效的職能部門協調機制,以解決當前的瓶頸。
在研討會上,專家們還強調需要發展更有效的債務買賣市場。

 越南中文社