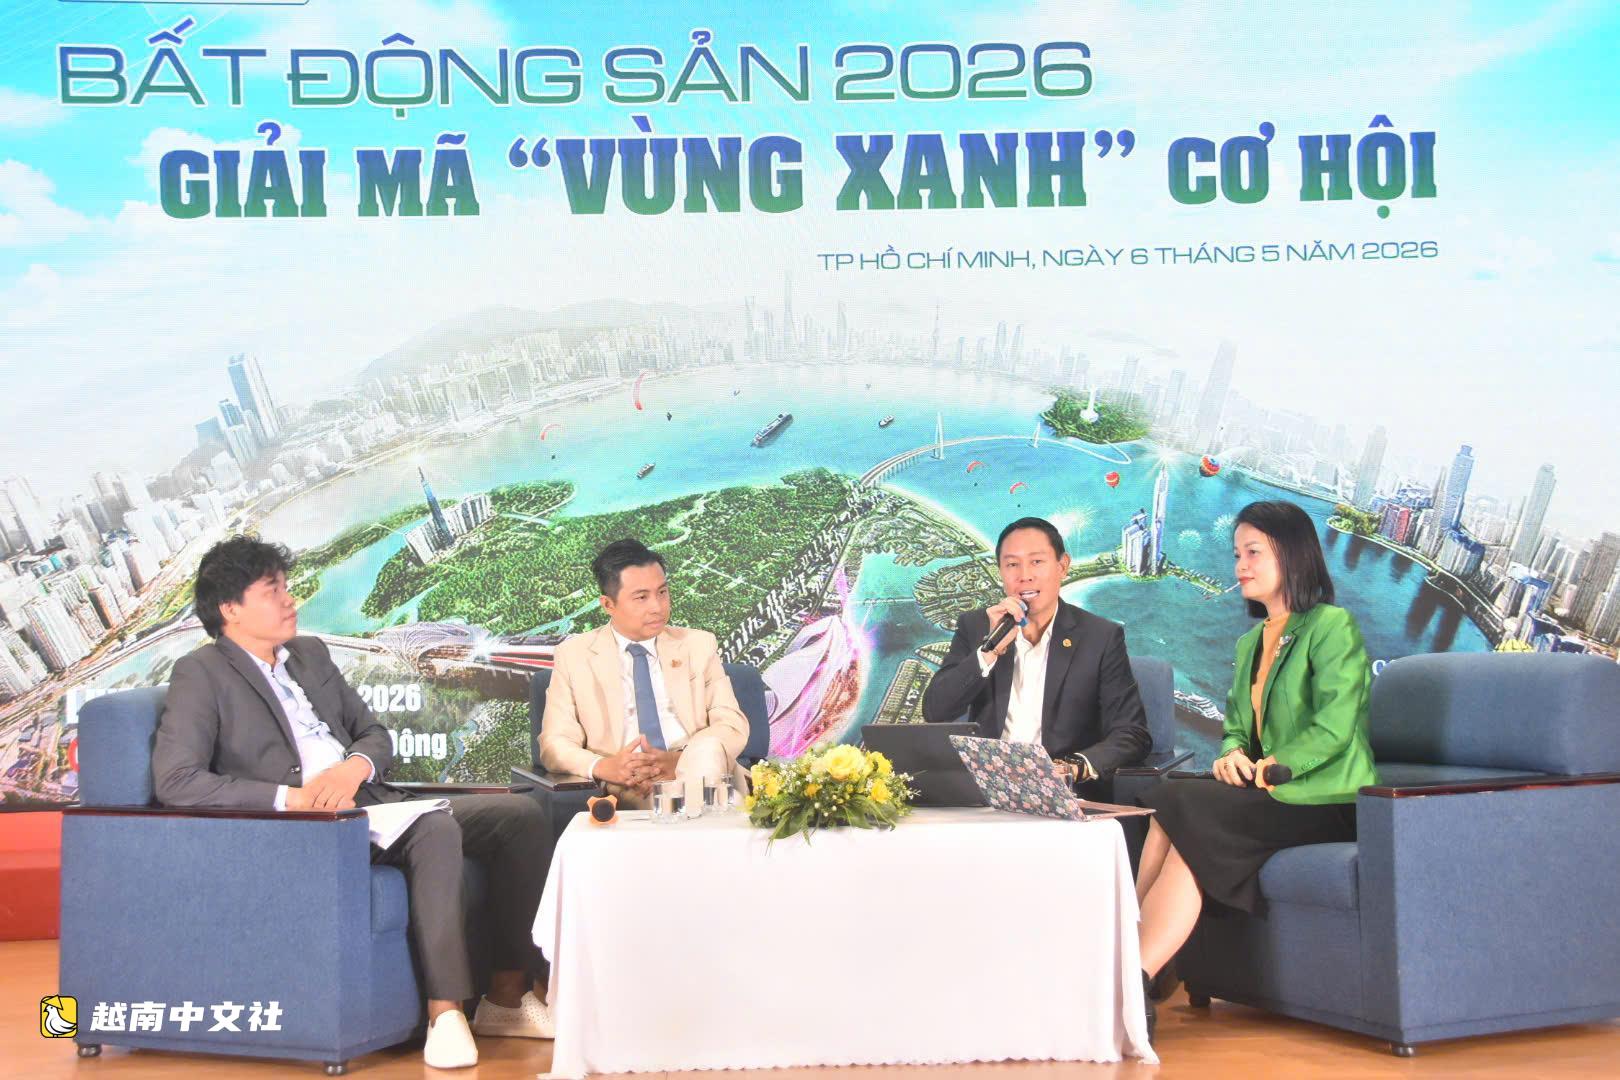
5月6日,《勞動報》舉辦了題為“2026年房地產:解讀綠色機遇區”的座談會,重點討論開發商推出優惠利率套餐以刺激需求的熱潮。
提出的問題是購房者應如何避免被“誘人利率”所迷惑而忽視潛在風險。
開發商的“健康檢查”:超越市場利率規律
據報道,一些固定5年、利率僅為6%的優惠套餐被認為是市場上的歷史低點,甚至低於銀行存款利率。金融專家黃忠明表示,這是一種強有力的刺激策略,有助於企業解決短期現金流和流動性問題。
然而,他提醒客戶需要質疑這種利率的本質:這是銀行的實際利率還是開發商“補貼”的利率?
為避免落入“陷阱”,購房者應對企業能力進行“全面檢查”。他強調,購房者應比較工地進度與書面承諾,通過數字數據渠道檢查開發商的透明度和現金流健康狀況。
同時,購房者應優先選擇由信譽良好的金融機構擔保或融資的項目,以提高安全性。
財務紀律:避免因過度槓桿而“斷裂”
一個普遍的現實是,目前大多數投資者都使用財務槓桿。然而,越亞房地產副總經理謝中堅認為,在關注外部優惠之前,購房者必須先對自己的“財務健康”進行檢查。
他認為,最大的風險不在於市場,而在於個人長期(未來3-10年)收入來源的可持續性。他給出的鐵律是:不要借貸全部資產價值,以避免浮動利率或市場波動時財務崩潰的情況。
對於首次購房的年輕人,黃明建議了一個靈活的策略:理想的自有資金比例為50-60%。如果享受極低利率,年輕人可以最大程度地借貸(70-80%),但閒置現金絕不能用於消費,而必須用作“貸款保險”。這部分資金應分成小額儲蓄,以在收入中斷時維持1-3年的還款能力。
出資前的三個“安全閘”
為了使投資真正帶來可持續利潤,Smartland房地產公司戰略與外事副總經理阮黎海登提出了包含三個核心標準的過濾器。首先是位置。他強調,位置不僅是地圖上的座標,而且是未來3-7年內獨特價值和實際基礎設施的潛力。其次是“乾淨”的法律。這是不可妥協的因素。不要因為項目的美麗或潛力而忽視從一開始就存在的文件和程序風險。最後是雙重現金流。購房者需要同時計算每月的支付現金流和未來的開發(租賃/運營)現金流。
專家表示,有時接受購買價格高出10-15%但確保同步性和法律安全的產品,比購買價格低廉但潛在風險大的產品更明智。

 越南中文社