根據ACB證券(ACBS)5月8日的一份報告,對第22/2019/TT-NHNN號通知修訂草案中擬議的轉變,代表著向更基於實質的銀行流動性評估的轉變,同時為那些迅速轉向全球風險管理框架的銀行提供激勵。
在新的貸存比(CDR)計算中,企業債券餘額將被添加到總信貸中,而股權被扣除。
在負債方面,銀行間存款(一種不穩定的資本來源)將被排除。此外,只有20%的國庫定期存款會計入融資基礎。
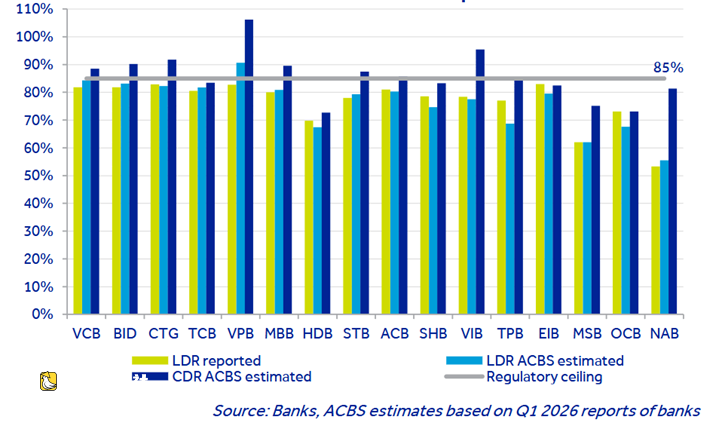
修訂後的方法預計將使幾家主要銀行的CDR超過85%的監管上限。ACBS分析師認為,如果資本結構保持不變,越南興旺股份商業銀行(VPBank)、越南國際銀行(VIB)、越南工商銀行(MB)、越南工商股份銀行(VietinBank)、越南投資與發展股份銀行(BIDV)和胡志明市發展股份銀行(Sacombank)的比率可能超過上限。
截至3月底,國庫在銀行系統的存款總額為250.7億美元。國有銀行持有其中約99.6%,即249.7億美元,這使得它們對國庫資金的新處理方式特別敏感。
截至3月31日,越南外貿股份銀行(Vietcombank)、越南工商股份銀行(VietinBank)和越南投資與發展股份銀行(BIDV)的貸存比分別為84.5%、83.5%和82.9%,接近當前上限。
為緩衝影響並鼓勵現代化,越南國家銀行(SBV)為早期採納巴塞爾協議III標準的銀行引入了激勵措施。
因此,完全符合巴塞爾協議III框架下流動性覆蓋率(LCR)和淨穩定資金比率(NSFR)要求的銀行將豁免遵守CDR。
LCR衡量銀行使用高質量流動資產滿足30天淨現金流出的能力,而NSFR衡量長期信貸活動的可持續融資。雖然強制合規定於2028年初開始,但SBV允許銀行立即申請提前實施。
ACBS分析師認為,由於SBV提供了標準比率與基於巴塞爾協議III框架之間的靈活選擇,對系統流動性的整體影響將是有限的。這一轉變最終旨在使國內銀行業與國際實踐協調一致,確保長期穩定和對市場衝擊的抵禦能力。
“新框架還有助於減少對之前應用的更‘機械’的審慎規則的依賴,特別是短期資金用於中長期貸款比率。因此,目前許多銀行仍維持在8-9%左右的中長期存款利率,未來時期可能有進一步下降的空間,”ACBS補充道。
 越南中文社