然而,稅務機關確認這一措施目前僅適用於因經營活動產生的欠稅,不適用於因工資、薪金產生的欠稅。
僅適用於因經營活動產生的欠稅
稅務機關代表在與《年輕人報》交流時表示,暫緩出境的規定不適用於因工資、薪金產生的欠稅。
實際上,許多人既有工資、薪金收入,也有來自在線銷售、房屋出租、諮詢服務等經營活動的收入。然而,現行規定僅對因經營活動產生的欠稅適用暫緩出境措施。
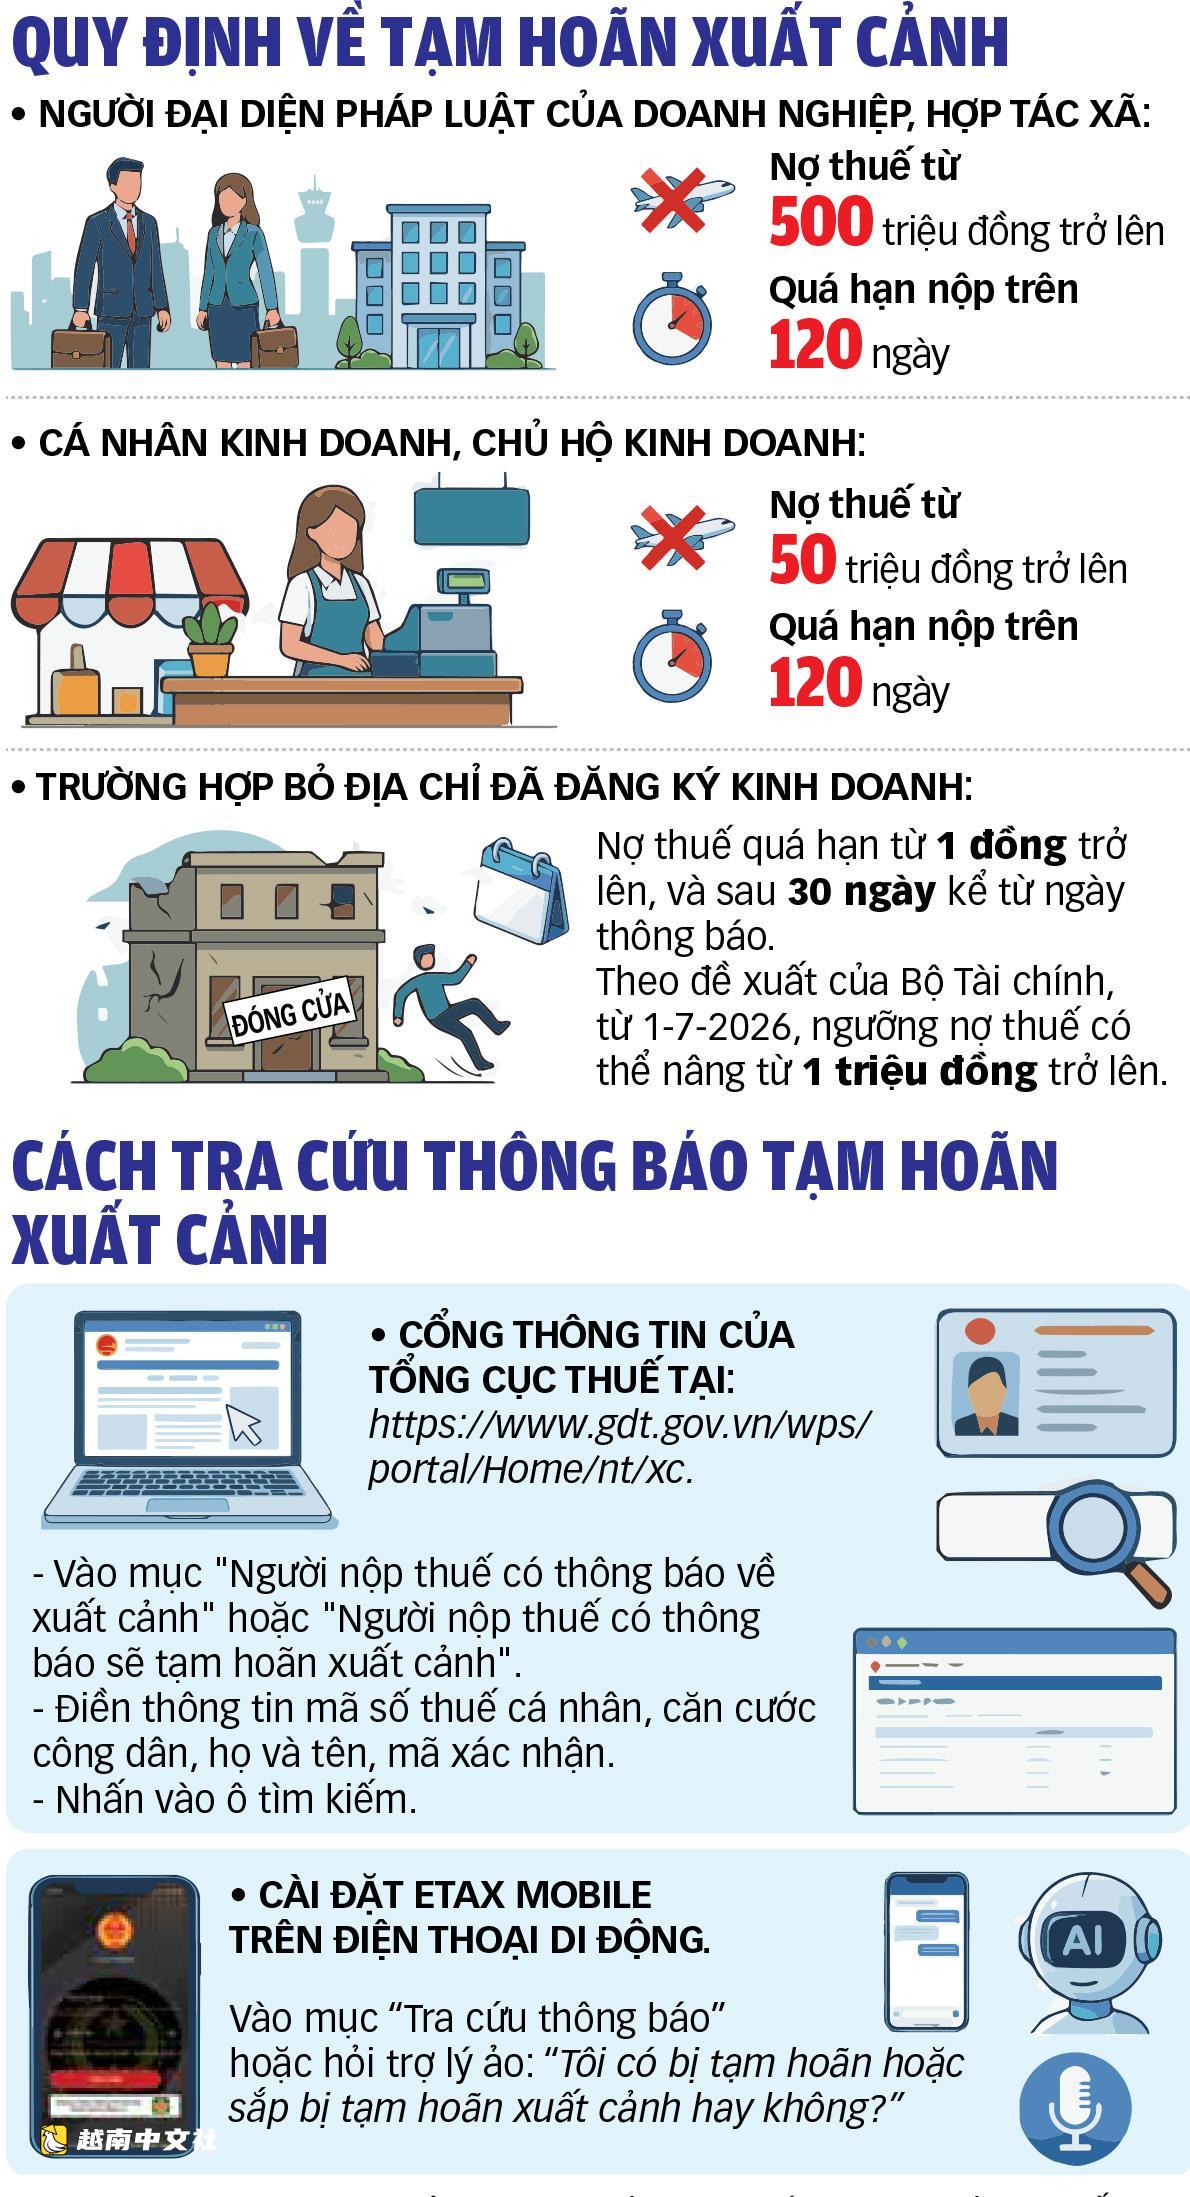
“只有欠稅達到5000萬越南盾以上且逾期超過120天的個體工商戶、經營戶,才屬於考慮暫緩出境的範圍”,稅務機關代表表示。
對於企業和合作社,如果欠稅金額達到5億越南盾以上且逾期超過120天,企業的法定代表人、合作社的負責人可能被適用暫緩出境措施。
此外,外國人、定居國外的越南人或出國定居的越南人,如果仍有逾期欠稅,也屬於適用此規定的範圍。
據稅務機關稱,在適用暫緩出境措施前30天,納稅人將收到通知,以便主動檢查、核對並完成納稅義務。
律師陳沱,明登光律師事務所所長表示,工薪個人不會因欠稅而被暫緩出境。但稅務機關將採取強制措施,如凍結賬戶、要求個人所在企業扣留部分工資,或在媒體上公佈欠稅者姓名等。
據專家稱,通常工薪個人的收入已被單位代扣代繳,因此即使有額外收入,金額也不大,除非是在電商平臺、直播、做聯盟營銷等經營活動的個人,才會欠下大額稅款。
因此,專家也建議這些個人應註冊經營,按經營方式納稅,稅率較低且更穩定。但需要注意的是,註冊經營的同時,如果未能履行對國家的財政義務,也可能面臨暫緩出境。
稅務總局副局長鄧玉明表示,暫緩出境措施的適用因對象而異。對於不在經營地址運營的情況,適用此措施的欠稅門檻目前非常低。
“很多情況下欠稅金額很小,或者由於客觀原因他們不知道,結果在機場被暫緩出境。因此,解決方案是及時通知納稅人,就像現在在eTax Mobile上已經有通知一樣。
重要的是,納稅人需要經常在eTax Mobile或稅務部門的電子渠道上檢查自己的納稅情況,以便及時處理可能產生的欠稅。
實際上,有些人沒有安裝eTax Mobile,或者安裝了但沒有在該應用上查詢,因此不瞭解欠稅信息,導致因欠稅被暫緩出境”,鄧玉明說。
嚴管企業、經營戶棄用註冊地址
據稅務總局稱,目前風險最大的群體不是工薪個人,而是那些不再在註冊地址運營但尚未完成註銷、終止手續且仍有欠稅的企業、經營戶和個人經營者。
目前,稅務部門正在全國範圍內開展納稅人數據清理行動,以標準化信息並減少處於停業狀態但尚未完成稅號註銷或不再在註冊地址運營的納稅人數量。
據稅務機關稱,實際上有很多企業、經營戶早已停止運營,但未按規定辦理暫停、解散或終止手續。有些仍有欠稅、滯納金或未完成的申報事項。
因此,在指導納稅人更新經營地址、辦理暫停、解散或終止手續的同時,稅務機關將與公安機關和地方政府合作,排查有風險跡象的案例。
對於故意利用設立企業、經營戶進行發票買賣、逃稅或侵佔稅款的,稅務機關將移交公安機關按規定調查處理。
稅務機關代表表示,按規定,當變更經營地點、暫停或終止活動時,企業和經營戶必須辦理通知手續。
如果不再繼續經營,企業和經營戶必須按規定辦理解散或終止手續。擅自離開註冊地址而不辦理手續,不僅違反經營登記和稅務管理規定,還會使納稅人被認定為“不在註冊地址運營”,從而面臨更嚴格的稅務管理措施。

 越南中文社