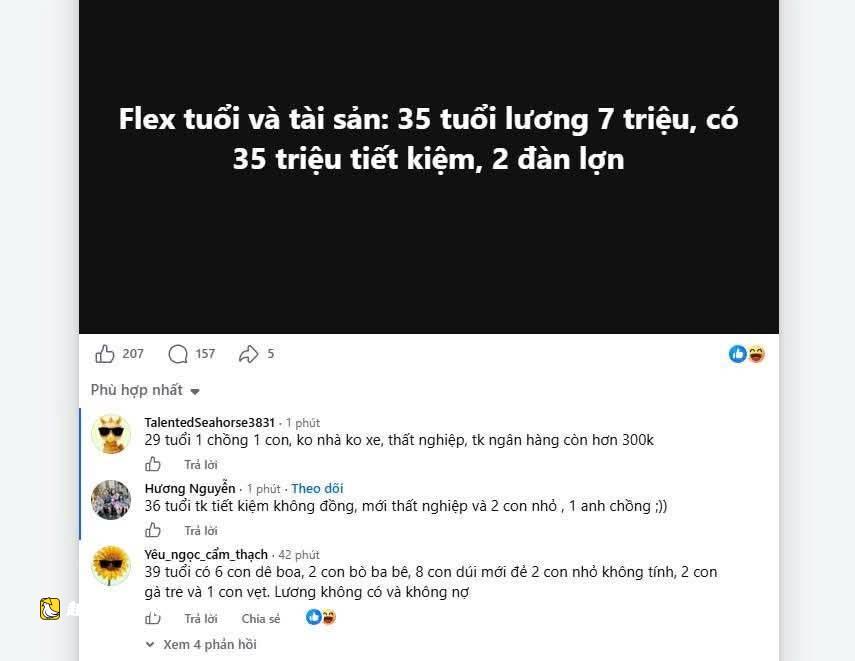
有一篇帖子在開頭這樣寫道:35歲,月薪700萬越南盾,有3500萬越南盾存款,還養著兩欄豬,引來許多人關注。帖子下方,不少人也紛紛說起自己的年齡、工作、收入、債務,以及如何存錢。
每個人的金錢清單厚薄不一
有人有房、有車、有存款;有人剛剛失業,賬戶裡只剩幾十萬越南盾。每個餘額背後,都是各自的處境、負擔,以及每個人為維持生計而做出的努力。
一位29歲的女性說,自己已婚、有一個孩子,沒房沒車,又剛失業,賬戶裡只剩30多萬越南盾。另一位36歲的女性也剛丟了工作,沒有儲蓄,還要撫養兩個年幼的孩子。她笑著把丈夫也算進自己“擁有”的清單裡,讓關於錢的話題輕鬆了一些。
這類分享收穫了不少鼓勵。處境困難的人發現,自己並不是唯一如此;存款不多的人也感到,那點錢依然珍貴,因為那是幾個月省吃儉用積攢下來的。
臨近中午結束派送後,26歲的阮玉成又去胡志明市跑網約車。他每月掙近2000萬越南盾,給父母寄500萬,還車貸300萬,剩下的用於吃飯、日常開銷和約會。阿成儘量每月留下約300萬,既防備工作斷檔,也為結婚做準備。
阿成的女友剛畢業,在神浪工業區工作,每月收入近1000萬越南盾。兩人一起上班,自行平衡開支。阿成分期付款買下的這輛車算不上大資產,卻是他謀生的工具。在他看來,主動規劃不一定要存下很多錢;掙得少就少存點,關鍵是不把賺來的錢花光。
31歲的範恆和丈夫在胡志明市做室內裝修和建築工程,每月總收入超過4000萬越南盾。扣除房租、孩子的學費、伙食、交通和家庭雜費後,通常只剩約300萬。遇到孩子生病或突發事情,這筆錢又得拿出來用。
看收入,很多人以為她家相當寬裕。但丈夫做建築,活並非總有。所以夫妻倆仍儘量留下一部分收入。應急儲備能讓他們在孩子生病、丈夫沒活或家裡急需用錢時少些被動。
對36歲的黃氏歡來說,攢錢是從更小的金額開始的。她是單親媽媽,每月收入約1200萬越南盾,要獨自支付房租、伙食、撫養孩子和所有生活費用。有的月份開銷過後只剩幾十萬盾,她也會把這筆錢單獨留著。
阿歡沒有給自己定下很快攢一大筆錢的目標,她只希望下個月不必再從零開始。孩子生病或遇到突發情況時,幾十萬盾也能讓母子倆不那麼緊張。對她而言,存錢就是在不可預料的變故前,為自己留一點緩衝。
收入不錯,仍教孩子把錢放進存錢罐
西寧一家造紙企業的CEO張光文說,雖然家裡真正掙錢的只有他一個人,但全家人一起存錢。他建議妻子從家庭日常支出中拿出5%放進存錢罐。兩個上初中和高中的孩子,他也勸他們把爸爸給的早餐費和零花錢存下5%。他本人則存下收入的10%。至於獎金,在給雙方父母買完禮物後,他會把30%存起來。
“我家每月能存下約2000萬越南盾。這筆錢對我們來說剛好,但在不少家庭眼裡可能已經不少了。”阿文還說,以他目前的收入,生活相當安穩,但夫妻倆仍會為家庭預留應急金。他明白公司CEO的位子不會永遠穩固,過段時間可能就會換人。
他勸家人,特別是兩個孩子養成攢錢的習慣,因為這是“聰明的理財方式”,不必擔心意外的風險。兩個孩子從小學高年級起,就懂得把零錢放進家裡的存錢罐。每年他們砸兩次存錢罐,全家開開心心坐下清點,列好明細後,把攢下的錢存成12個月定期,利率還不錯。
張光文說:“我認為,學校應該從中學階段就開始教學生理財,就像許多國家已經做的那樣。這是幫助孩子學會聰明規劃開支、為未來做好準備的很好方法。”
類似地,在胡志明市一家大型銀行任網點經理的阮氏美玲和丈夫也教孩子存錢,儘管雙方家境都寬裕,收入也沒到需要一分一釐精打細算的地步。
“我們夫妻每月存600萬越南盾,兩個孩子上學只需10萬越南盾。每月月底,我們都會做一份家庭對賬單,看看存下多少錢,向孩子們‘彙報’。”阿玲笑著說。她強調,這是從小教孩子“聰明用錢”的方式。
掌握主動,不在於錢多錢少
除了像阿文、阿玲家那樣只給家人看“儲蓄公報”外,不少人也不介意在網上分享自己的存錢方法。
這些財務清單之所以受關注,不是出於對別人收入或財產的好奇,也是很多人藉此更開放地談論錢、互相學習。不只是存下多少餘額,失業、負債、低收入或還沒買房,都不再是需要回避的話題,而被真誠地講出來,有時還帶點自嘲。
從這些分享中,“資產”的概念也更接地氣,不再只是房子、車子或銀行餘額。有人把沒有負債看作一種成績;有人把孩子、健康、穩定的工作、謀生的車,或兩欄正在長大的豬,都算作自己擁有的東西。
這些清單讓讀者看到,即便是同齡人,每個人的起點和責任也不同。因此,數字能幫人找到處境相似的同伴,但不該成為優劣的標尺。一份簡短的清單很難完整呈現家庭支持、居住地、需要照顧的人數,或一個人剛剛經歷過的變故。
在越南外貿股份商業銀行工作的鄧瓊如碩士認為,值得關注的不是年齡或現有金額,而是這筆錢能在收入突然中斷時,幫一個人維持多久的生活。
阿如說:“不必等有大筆錢才開始存錢。對低收入者而言,每月留下幾十萬盾,也是在建立應急儲備。”在她看來,考慮投資之前,每個人都應重新審視自己的收入、債務和必要開支,弄清自己真正能存下多少。
所以,“多大年紀、攢了多少錢”這類問題,不一定要拿來比較高下。可貴的是,每個人都在尋找適合自己的方式,主動為自己和家庭的生活負責。
越南人越來越“未雨綢繆”
宏利亞洲關愛2026調查顯示,約89%接受調查的越南人重視退休後的財務自主;約57%認為不應成為子女的負擔;只有21%期待親友提供經濟支持。
這表明,越南人的儲蓄意識越來越強,懂得為老年和生活中的不測做準備。此處的“儲蓄”是廣義的,包括社會保險、各類保險公司的產品以及每月自行存錢等……
應急金幫助抵禦意外
美聯儲(Fed)2026年5月發佈的《2025年美國家庭經濟福利報告》顯示,55%的美國成年人擁有足以覆蓋三個月生活開銷的應急基金。這一比例與2024年持平,但低於2021年的59%。
另有15%的人表示可通過借錢、變賣資產或動用其他儲蓄撐過三個月;30%的人則無法通過上述任一種方式解決這三個月的支出。
每月開支後是否還能剩下錢,與是否擁有應急基金關係明顯。月末常有結餘的人群中,86%有足夠維持三個月的儲蓄;月末從無結餘的人群中,這一比例只有13%。
 越南中文社