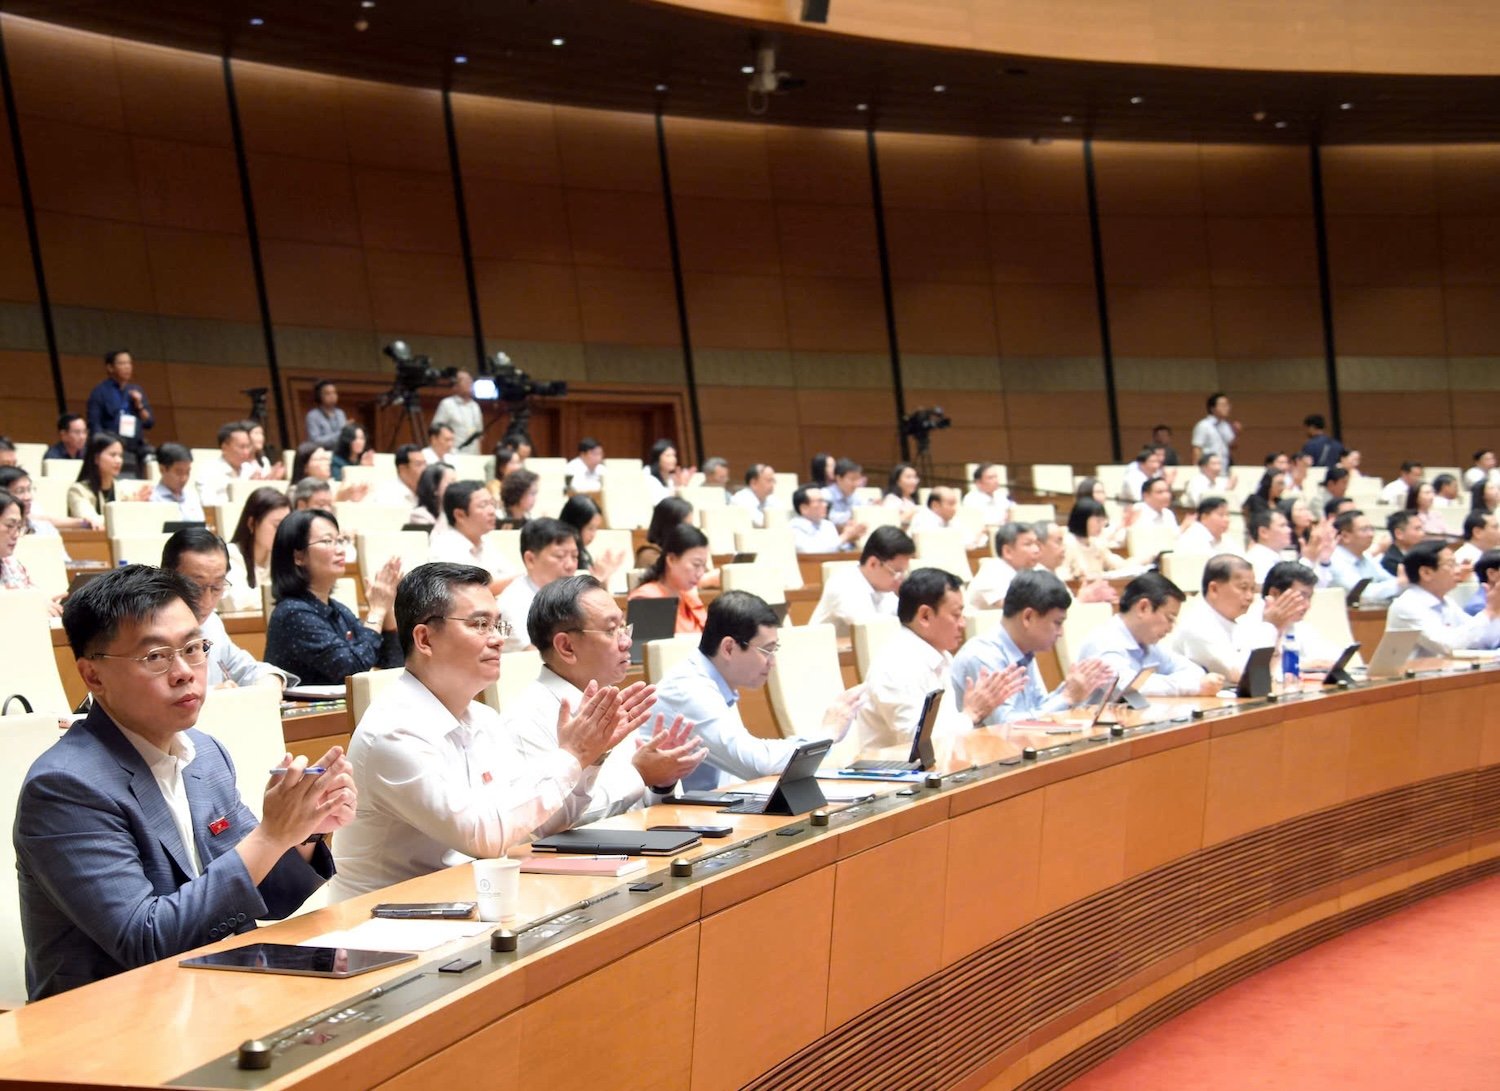
以448/454在場代表贊成,特別消費稅修正案通過,共有11條,自2026年1月1日起施行。
為何仍對含糖飲料徵稅?
通過的法律中值得注意的一點是,含糖飲料屬於特別消費稅的徵收範圍。徵稅對象是根據越南國家標準定義的含糖量超過5g/100ml的飲料產品。
此稅不包括如牛奶及奶製品;用於營養目的的液態食品;天然礦泉水和瓶裝水;純蔬菜、水果汁和蔬菜、水果蜜及可可製品。
因此,天然果汁、椰子水、奶製品、用於營養目的的液態食品等產品不屬於特別消費稅的徵收對象。
此前討論時,有意見建議更詳細評估對含糖飲料徵稅的影響,以採取適當措施或實施路徑。此意見建議目前暫不對含糖飲料徵稅。
國會常務委員會確認,將含糖飲料納入特別消費稅範圍是為了制度化黨關於保護人民健康的方針、世界衛生組織(WHO)、聯合國兒童基金會(UNICEF)和衛生部的建議。
因此,該機構確認對含糖飲料徵收特別消費稅是必要的,符合國際慣例,有助於引導生產、消費,擴大稅基。
然而,法律規定2026年暫不對含糖飲料徵收特別消費稅,而是自2027年起徵收8%的稅率,2028年1月1日起徵收10%。
對於同樣徵收特別消費稅的含糖產品,許多意見建議應擴大徵稅範圍至使用合成甜味劑的飲料,並適用適當稅率。
然而,國會常務委員會認為,如一些代表所建議的,將其他含糖產品及其他商品、服務納入徵稅範圍仍存在多種不同觀點。
據國會經濟與財政委員會主任Phan Văn Mãi表示,一些產品也已提出,但至今仍缺乏足夠的影響評估。因此,國會常務委員會認為將繼續謹慎研究、評估,考慮到企業生產、經營恢復的目標,並在適當時機向國會報告。
對功率24000 BTU的空調和汽油徵稅
對於空調產品,在代表投票前,國會常務委員會的報告解釋、採納、修改法律草案認為,空調是電力消耗大的產品。
空調也是導致地球變暖的因素之一,對環境和氣候產生負面影響,需要引導生產和調節消費以保護環境。
同意國會代表關於使用製冷設備和空調已成為普遍需求的意見,國會常務委員會與起草機構一致,規定功率超過24000 BTU至90000 BTU的空調屬於特別消費稅的徵收對象。
因此,功率24000 BTU及以下和超過90000 BTU的空調不徵收特別消費稅。
值得注意的是,通過的法律仍對汽油產品徵收特別消費稅,儘管此前有意見建議不將此產品納入徵稅範圍。
採納、解釋,Mãi先生認為,長期來看,需要研究同步修改特別消費稅和環境保護稅的方法,以便對此產品合理、適當地徵稅。
然而,在需要同步實施措施以有效履行越南政府在COP26會議上的承諾的背景下,與徵收環境保護稅的規定一起,國會常務委員會認為,目前對汽油徵收特別消費稅仍是必要的。因此,國會常務委員會請求繼續對汽油產品徵收特別消費稅。
 越南中文社