國家銀行在草案中提出的建議,規定了壞賬擔保資產扣押的條件,正在徵求組織和個人的意見,然後提交政府頒佈。
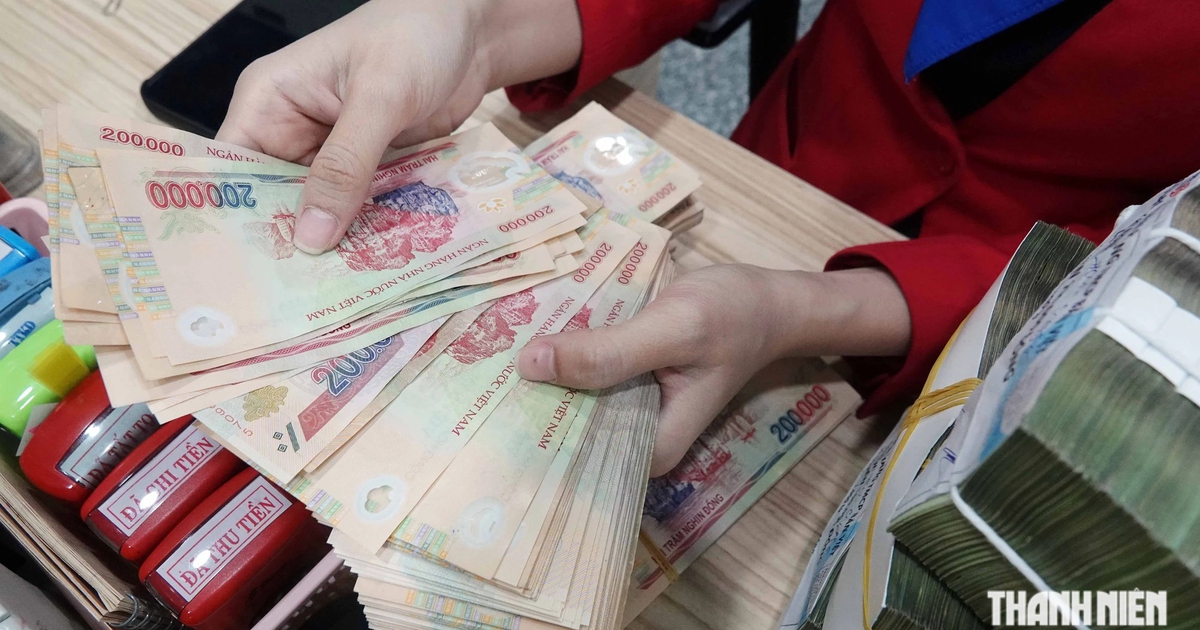
關於銀行系統的壞賬,國家銀行表示,截至2024年底,信用機構系統的內部壞賬率已超過3%。
這個數字不包括可能轉為壞賬的潛在債務,以及已出售給越南信用機構資產管理公司(VAMC)但尚未處理的債務。
此前,國會已將第198a條添加到信用機構法中,規定了信用機構、外國銀行分支機構和債務處理機構的擔保資產扣押權。
國會委託政府頒佈詳細法令,以避免隨意應用並在實踐中引起衝突。
根據草案內容,明確規定擔保資產只有在不是唯一住房的情況下才能被扣押,並且不是擔保方的主要或唯一勞動工具。
關於唯一住房,草案指出:“唯一住房是擔保方擁有的唯一建築,是穩定、長期或經常居住的地方。
主要或唯一勞動工具是帶來主要收入的勞動手段,根據政府規定的最低工資標準確定”。
根據國家銀行,不扣押擔保資產作為人民的主要勞動工具或唯一住房是一種保護措施,幫助擔保方和借款方維持最低生活條件,具有勞動能力和養活自己和家庭的能力。
這一規定基於參考德國、加拿大、法國和俄羅斯聯邦的法律和國際經驗,這些地方也有限制以保護人民在資產被查封或扣押時。
此外,草案明確規定:借款人——即擔保方——必須自行確認並承諾其抵押資產是否屬於不被扣押的類別(唯一住房、必要勞動工具)。
這必須在簽訂合同時立即執行,並附上證明文件。如果沒有證明文件,資產將默認被視為不屬於排除類別。
信用機構僅依據借款人提供的承諾和文件。借款人必須對這些文件的準確性和合法性承擔法律責任。

專家擔心銀行無法處理壞賬
據阮智孝博士說,如果銀行不被允許扣押客戶主要住房或唯一勞動工具作為擔保資產,那麼擔保資產就相當於無效。
借款人已經用房子抵押,但當失去還款能力時,銀行卻無法處理,這與抵押合同相矛盾。
阮國雄先生,越南銀行協會副主席兼秘書長,認為草案具有人文性但可能引起不便。
有些人只有一棟價值數百億的房子,而對於擁有幾十平方米公寓的窮人來說,可能是可以接受的。
阮先生提議規定必須在最低居住權和還款義務之間取得平衡。可以為人民安排基本住所,剩餘資產才用於處理債務。
需要明確界定哪些資產受保護,哪些資產必須處理,以確保借款方和貸款方的權益。
草案第4條規定壞賬擔保資產扣押的條件:
壞賬擔保資產在滿足第198a條規定的條件時可以被扣押,該條由第96/2025/QH15號法律修訂和補充,以及以下條件:
擔保資產不是擔保方的唯一住房
擔保資產不是擔保方的主要或唯一勞動工具。

 越南中文社